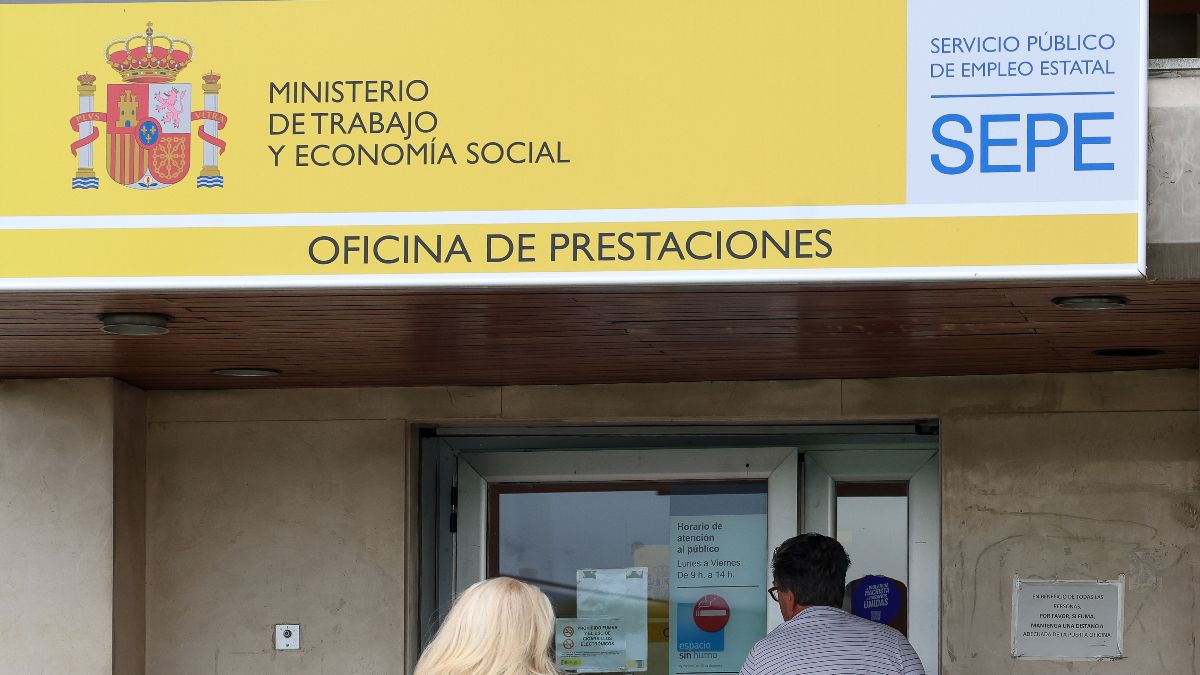

El Tribunal Superior de Justicia de Cataluña ha reconocido el subsidio para mayores de 52 años a una viuda a la que el SEPE se lo había denegado. El Servicio Público de Empleo Estatal llegó a sumarle unos intereses que nunca había cobrado, calculados sobre el dinero que recibió por ceder su parte de un piso a su hijo y por vender un fondo de inversión que, sin contarlos, sus ingresos se quedaban en 35,24 euros por debajo del tope.
La mujer, viuda desde 1999, vivía con su hijo estudiante y cobraba una pensión de viudedad de 695,85 euros en 14 pagas (811,83 euros al mes con las extras repartidas). En agosto de 2023 firmó ante notario la entrega a su hijo de la legítima (la parte de la herencia de su marido que la ley reserva a los hijos), que le pagó con el 66,8% de un piso y dos plazas de garaje, y ese mismo día disolvieron la copropiedad del piso, que se quedó él. A cambio, el hijo le pagó 21.238,72 euros. En julio había vendido un fondo de inversión por 19.200 euros.
En abril de 2024, la mujer solicitó al SEPE el subsidio para mayores de 52 años siendo denegado. El motivo es que le sumaron a la pensión los 5.040 euros al año del alquiler de ese piso que figuraban en su declaración de la renta de 2022, aunque ya no los cobraba porque el piso había pasado a su hijo. Con eso sumaba 1.231,83 euros al mes, frente al límite de 850,50 euros que había en 2024 (el 75% del salario mínimo sin pagas extra).
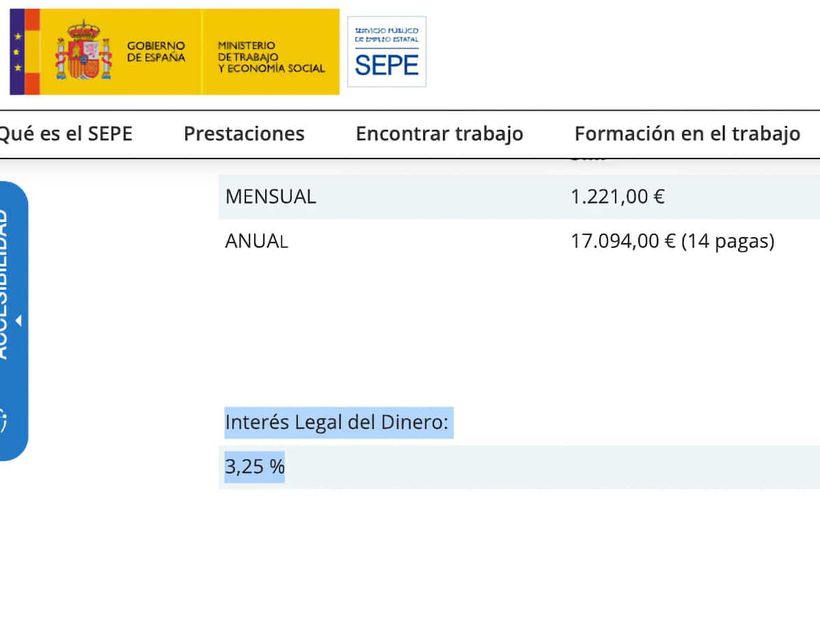
El SEPE se apoyó entonces en el artículo 275 de la Ley General de la Seguridad Social, que cuenta como renta lo que podría rendir el patrimonio aplicándole el interés legal del dinero. Aplicó el 3,25% (tal y como viene en la web del SEPE), el interés legal del dinero de 2024, a los 40.438,72 euros del piso y del fondo y le salían 109,52 euros más al mes, que junto a la pensión y a 3,43 euros de otro pequeño rendimiento la ponían en 924,78 euros, por encima del límite.
El Juzgado de lo Social número 4 de Tarragona le dio la razón, volviendo a reconocerle el subsidio para mayores de 52 años desde el 17 de abril hasta el 30 de septiembre de 2024, y el SEPE no conforme recurrió.
Ceder el piso a precio de coste no deja ninguna ganancia
El TSJ rechaza el recurso porque, según la sentencia (disponible en el Poder Judicial), en ninguna de las dos operaciones hubo una ganancia demostrada. Sobre el piso, y siempre que la operación se hiciera a precio de coste, para la Sala “se pasa de tener una parte de un inmueble a tener su equivalente en dinero”, por lo que “no computa como renta a efectos del subsidio”. Y del fondo explica que solo cuenta lo que se gane por encima de lo que costó, cuando en sus datos fiscales figuraba una pérdida de 693 euros. Por eso, concluye, no puede aceptarse “el cálculo de ingresos que propone la entidad gestora”.
Con solo la pensión y ese pequeño rendimiento, sus ingresos eran de 815,26 euros al mes, por debajo de los 850,50 de entonces y de los 915,75 euros que marca el límite en 2026 (el 75% de los 1.221 euros del salario mínimo de este año).
Hay que tener en cuenta que no todos los tribunales lo ven igual cuando se trata de dinero parado en el banco. En un caso que NoticiasTrabajo publicó en septiembre, el Tribunal Superior de Justicia de Castilla y León confirmó que el dinero ahorrado en la cuenta puede computar como renta aplicándole ese mismo interés, aunque no dé ninguna rentabilidad, y avaló que se le negara el subsidio a un hombre al que también se le contaban otras rentas.