
Tener una cuenta con dinero ahorrado en la cuenta del banco es compatible con el subsidio para mayores de 52 años, ya que lo que vigila el SEPE es que los ingresos del beneficiario no pasen del 75% del salario mínimo interprofesional. Por eso, quien se pregunta “si tengo dinero en el banco puedo cobrar el subsidio para mayores de 52 años” puede pedirlo, aunque hay que tener en cuenta que esos ahorros también suman como ingresos.
La Ley General de la Seguridad Social explica en su artículo 275 que se consideran rentas “los rendimientos que puedan deducirse del montante económico del patrimonio, aplicando a su valor el 100% del tipo de interés legal del dinero vigente”. Para entenderlo, que el SEPE cuenta como renta lo que ese dinero podría generar en un año, aunque esté parado en la cuenta. Ahora bien, ¿cuánto es eso y cómo lo podemos calcular?
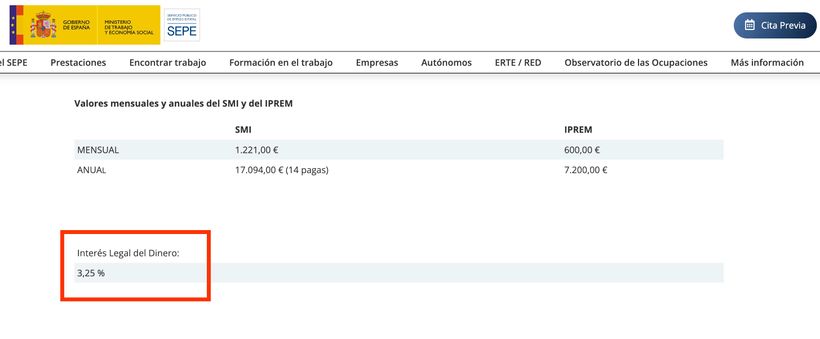
Según detalla la web del SEPE, el interés legal del dinero es del 3,25% para 2026, por lo que se puede decir que, por cada 100.000 ahorrados, estos sumarían 3.250 euros de renta al año (unos 270,83 euros al mes). Dado que el salario mínimo para este año son 1.221 euros, el 75% sería 915,75 euros, por lo que sería necesario tener alrededor de 338.000 euros ahorrados para superarlo.
Cómo suma el SEPE los ahorros al resto de ingresos
Si el dinero da intereses, el SEPE cuenta esos intereses, y si no da nada, pues le aplica el rendimiento presunto.
En el caso de que el dinero dé intereses, el SEPE cuenta esos intereses, y si no da nada, le aplica el rendimiento presunto. Así lo hizo con un hombre al que el Tribunal Superior de Justicia de Castilla y León denegó un subsidio por desempleo porque el rendimiento de 175.992,74 euros en varias cuentas y depósitos, sumado al de un préstamo, unos fondos y unos inmuebles, le llevaba a 977,28 euros al mes, según una sentencia sobre el dinero parado en el banco que NoticiasTrabajo publicó en septiembre de 2026.
A tener en cuenta que el rendimiento del ahorro se suma al resto de ingresos, como el alquiler de un piso, los rendimientos de un fondo o una pensión de viudedad, y que solo cuentan los ingresos del propio beneficiario, ya que para este subsidio no importa si la pareja trabaja. Todas estas rentas se cuentan por su importe bruto.
Por ejemplo, quien tenga 150.000 euros ahorrados que no den intereses y cobre una pensión de viudedad de 600 euros al mes en doce pagas suma 406,25 euros por el ahorro y 1.006,25 euros en total, por encima de los 915,75 euros del límite.
En cambio, no cuentan la vivienda en la que vive el beneficiario ni la indemnización legal por despido, aunque sí lo que se haya pactado por encima de ella, ya que que así lo regula el artículo 275 de la Ley General de la Seguridad Social.
Qué pasa si el dinero del banco llega de una herencia
Una herencia o una donación en dinero cuenta como renta, ya que la ley considera rentas los incrementos de patrimonio. Si miramos a la sentencia del Tribunal Supremo en la que señala que, si se comunica al SEPE, el subsidio se suspende durante los meses que esa cantidad cubre el límite. Por ejemplo, una herencia de 5.000 euros equivale a cinco meses completos del límite de 915,75 euros, por lo que serían cinco meses sin cobrar.
Si la cantidad es tan alta que su rendimiento al interés legal supera por sí solo el límite, a partir de unos 338.000 euros, el subsidio se extingue. En cambio, si lo que se hereda es una vivienda u otro bien que no es dinero, solo cuenta su rendimiento presunto, el 3,25% de su valor al año (o el alquiler, si está alquilado).
Todo ello exige comunicarlo al SEPE en el momento en que se produce, como obliga el artículo 280 de la misma ley, ya que si no se hace, el organismo puede sancionar al beneficiario y reclamarle lo cobrado de más, como le pasó a una mujer de 60 años que vendió en 2019 una vivienda heredada sin comunicarlo y tuvo que devolver 22.102,78 euros.
Si los ingresos superan el límite durante menos de doce meses, el subsidio se puede volver a cobrar cuando bajan de nuevo del límite, mientras que si lo superan durante doce meses o más, el SEPE lo extingue y, si no se está de acuerdo, se puede reclamar en un plazo de 30 días.