
El Tribunal Superior de Justicia de Castilla y León ha confirmado la denegación del subsidio por desempleo a un hombre porque el dinero que tiene en sus cuentas bancarias debe computarse aplicando el tipo de interés legal del dinero, aunque no obtenga una rentabilidad directa de dicho capital.
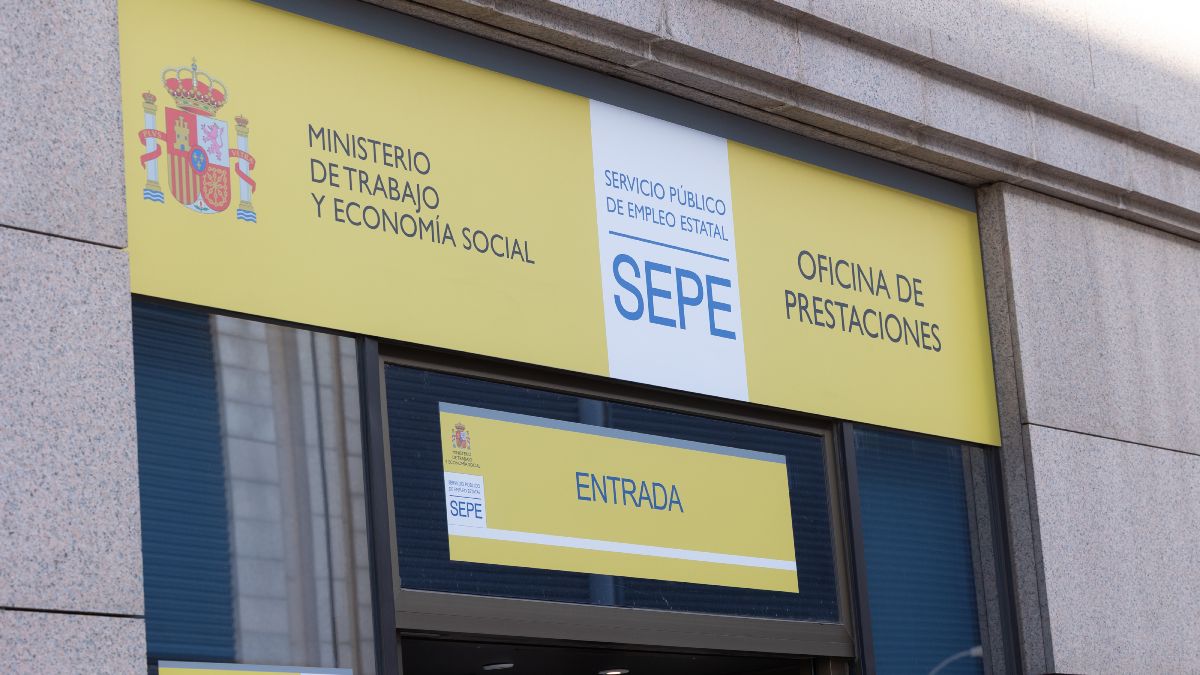
Al igual que el Servicio Público de Empleo Estatal (SEPE), la justicia interpreta que, según el artículo 275.4 de la Ley General de la Seguridad Social, la existencia de patrimonio dinerario inactivo exige la imputación de este rendimiento presunto o ficticio para calcular si las rentas del beneficiario superan el umbral del 75% del Salario Mínimo Interprofesional (SMI). Atendiendo a este criterio, el SEPE le denegó el subsidio porque sus rentas superaban, en cómputo mensual, el umbral del 75% del SMI.
Por qué el SEPE le denegaba el subsidio
El Servicio Público de Empleo Estatal (SEPE) determinó que los ingresos mensuales del solicitante alcanzaban los 977,28 euros, superando el límite legal fijado en el 75% del Salario Mínimo Interprofesional. Buena parte de este cálculo procedía de un saldo total de 175.992,74 euros repartido en varias cuentas y depósitos bancarios.
Para calcular el rendimiento de estas cuentas, el organismo tuvo en cuenta los rendimientos reales cuando constaban y, en determinadas cantidades sobre las que no se había computado una rentabilidad, aplicó un rendimiento presunto, tomando como referencia el tipo de interés legal del dinero. El resultado fue un rendimiento total de las cuentas de 7.868,33 euros anuales, equivalentes a 655,69 euros al mes.
A esta suma se añadieron otros rendimientos: 40,63 euros mensuales por un préstamo personal de 15.000 euros y 35,66 euros procedentes de fondos de inversión.
El cómputo final se completó con 245,30 euros al mes derivados del capital inmobiliario del solicitante, que incluían el alquiler de una vivienda y las imputaciones correspondientes a otros inmuebles y terrenos. Con todos estos conceptos, el SEPE situó sus rentas mensuales en los citados 977,28 euros y le denegó el subsidio por superar el límite de rentas exigido.
El caso llega a los tribunales
No conforme con la denegación, presentó una demanda, pero el Juzgado de lo Social Nº 1 de León la desestimó. Tras esta decisión, presentó un recurso de suplicación ante el TSJ de Castilla y León. En este, defendió que no se le podía aplicar un interés presunto del 3,25% a las cuentas cuyos datos o liquidaciones no reflejaban tal ganancia.
También argumentó que el rendimiento mensual de las cuentas bancarias debía fijarse en 492,99 euros al mes, lo cual situaría la suma de las rentas mensuales en 814,58 euros mensuales.
Amparándose en el artículo 193.c de la LRJS, denunció la infracción de los artículos 274, 275 y 279 de la Ley General de la Seguridad Social (LGSS) y de su Disposición Adicional 27ª, reguladores de la carencia de rentas para el subsidio.
El TSJ de Castilla y León confirma la denegación del subsidio
El tribunal analizó el artículo 275.4 de la LGSS y explicó que esta establece expresamente como rentas computables no solo los rendimientos directos del trabajo o del capital, sino también los rendimientos que puedan deducirse del patrimonio del solicitante, aplicando a su valor el 100% del tipo de interés legal del dinero vigente, con excepción de la vivienda habitual y de aquellos bienes cuyas rentas ya hayan sido computadas.
La regulación del subsidio valora la situación patrimonial global de quien lo solicita y que posea un patrimonio dinerario al que decida no sacar rendimiento económico o mantener en cuentas sin rentabilidad no impide su cómputo.
“El hecho de que el actor tenga un patrimonio dinerario al que no se quiere sacar beneficio alguno no supone la exclusión de cómputo como ingreso, sino que, al ser patrimonio, ha de aplicarse el interés ficticio, por lo que acierta el juzgador de instancia en la aplicación que realiza del derecho, lo que conduce a desestimar el recurso”, expone la sentencia, confirmando la denegación del SEPE y el criterio seguido para calcular los rendimientos de patrimonio.
Esta sentencia es un recordatorio de que el subsidio por desempleo evalúa la situación patrimonial del solicitante y no solo sus ingresos efectivos, de modo que mantener ahorros o capital en cuentas bancarias inactivas o sin rentabilidad no impide que la Administración les impute un rendimiento. Según el artículo 275.4 de la Ley General de la Seguridad Social, a los rendimientos que puedan deducirse del patrimonio se les aplica el tipo de interés legal del dinero vigente, quedando exceptuadas la vivienda habitual y aquellas rentas que ya hayan sido computadas.