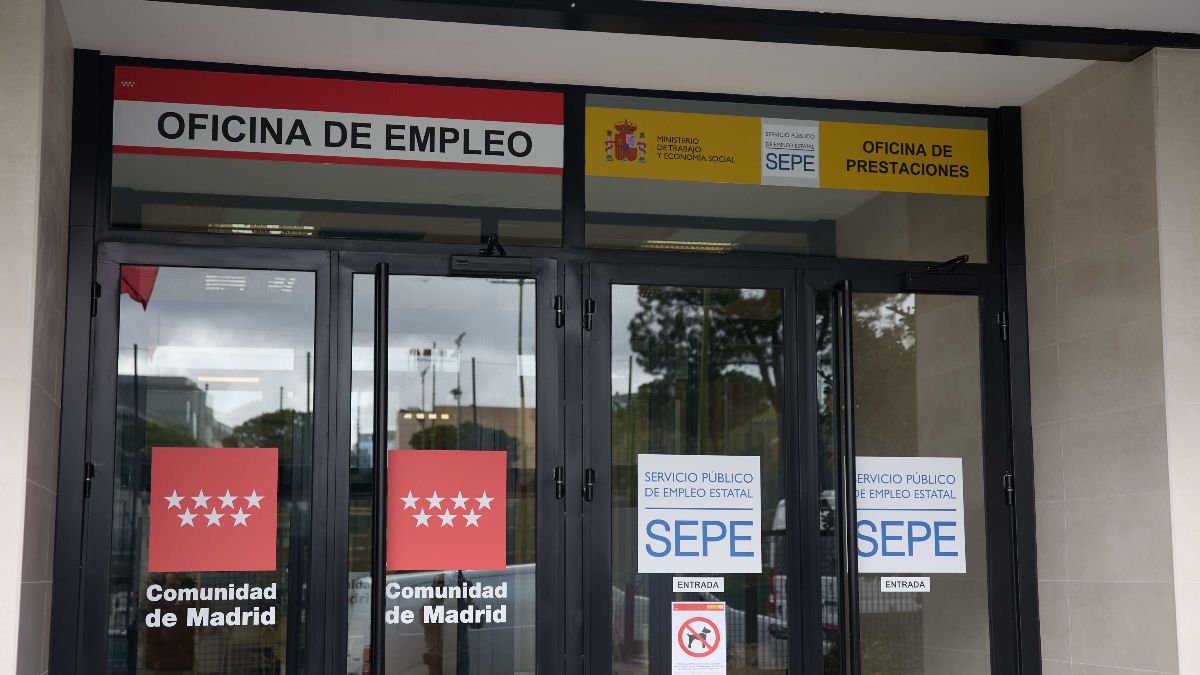

El Servicio Público de Empleo Estatal (SEPE) concede el subsidio para mayores de 52 años aunque se rescate un plan de pensiones, siempre que las rentas computables no superen el 75% del Salario Mínimo Interprofesional (SMI). ¿Cómo se traduce esto? Pues que aunque saques todos tus ahorros del banco no significa sí o sí que se vaya a perder la ayuda para este colectivo, la cual tiene una cuantía en 2026 de 480 euros mensuales.
Ahora bien, hay que tener en cuenta que el SEPE no contabiliza como ingresos todo el dinero rescatado, sino únicamente las ganancias, plusvalías o rendimientos generados por el plan de pensiones. Así lo explicó Fernando Maján, asesor de la Subdirección de Prestaciones del SEPE, en el programa Madrid Trabaja de Telemadrid, donde aclaró que estas cantidades pueden afectar al requisito de carencia de rentas.
Esta idea también la refuerza la propia jurisprudencia del Tribunal Supremo, que deja bien claro que rescatar un plan de pensiones no supone siempre que se esté obteniendo una nueva renta, ya que el trabajador está recuperando en realidad unos ahorros que ya tenía como parte de su patrimonio sin suponer necesariamente una nueva fuente de ingresos, para que se entienda bien. Por ello, lo importante es saber con claridad qué parte del dinero retirado corresponde a beneficios y no al capital acumulado.
El SEPE solo tiene en cuenta las ganancias del plan de pensiones para calcular el límite de rentas
El artículo 275 de la Ley General de la Seguridad Social (que se puede consultar en este BOE) dice que se cumple el requisito de carencia de rentas cuando los ingresos del beneficiario “no superen el 75 por ciento del salario mínimo interprofesional, excluida la parte proporcional de dos pagas extraordinarias”. En 2026, este límite está fijado en 915,75 euros mensuales.
En este sentido, el propio SEPE recoge en su declaración anual de rentas que, cuando se rescata un plan de pensiones en un pago único, debe declararse el rendimiento obtenido, dividido entre doce meses, y no necesariamente todo el importe retirado.
Esta misma interpretación aparece en una sentencia del Tribunal Superior de Justicia de Andalucía, de 18 de diciembre de 2025 (recurso 3177/2023), recogida por el portal jurídico Laboral Social. El tribunal explica que con el rescate “se sustituye un elemento patrimonial (el plan de pensiones) por otro (el dinero obtenido por el rescate del citado plan)”.
Por tanto, la sentencia deja claro que no debe imputarse como renta el importe total del rescate, sino la ganancia, plusvalía o rendimientos generados. Además, establece que las aportaciones empresariales a un plan de pensiones tampoco constituyen, por sí solas, ingresos efectivos cuando el trabajador todavía no ha dispuesto de ese dinero.
Esta doctrina ya había sido aplicada por el Tribunal Supremo en su sentencia de 3 de febrero de 2016, analizada por Consultor Jurídico de ‘LA LEY’, en un caso en el que una mujer rescató 16.125 euros de su plan de pensiones mientras percibía el subsidio.
Qué pasa si se supera el límite de rentas al rescatar el plan de pensiones
El beneficiario debe comunicar el rescate al SEPE para que este pueda comprobar si sigue cumpliendo los requisitos económicos. Según explica Fernando Maján, las ganancias obtenidas se prorratean entre los doce meses del año para determinar su incidencia en el límite de ingresos.
Si se supera el 75% del SMI, el subsidio puede suspenderse temporalmente, mientras que, si no se supera, el trabajador podrá continuar cobrándolo. En cualquier caso, el cálculo debe tener en cuenta las demás rentas computables que pudiera percibir.
Cabe recordar que, según explica el SEPE en su página oficial, el subsidio para mayores de 52 años tiene una cuantía “igual al 80 % del indicador público de renta de efectos múltiples (IPREM)”. Además, se puede cobrar hasta alcanzar la edad ordinaria de jubilación, siempre que se mantengan los requisitos, y cotiza para la futura pensión sobre el 125% de la base mínima de cotización vigente.