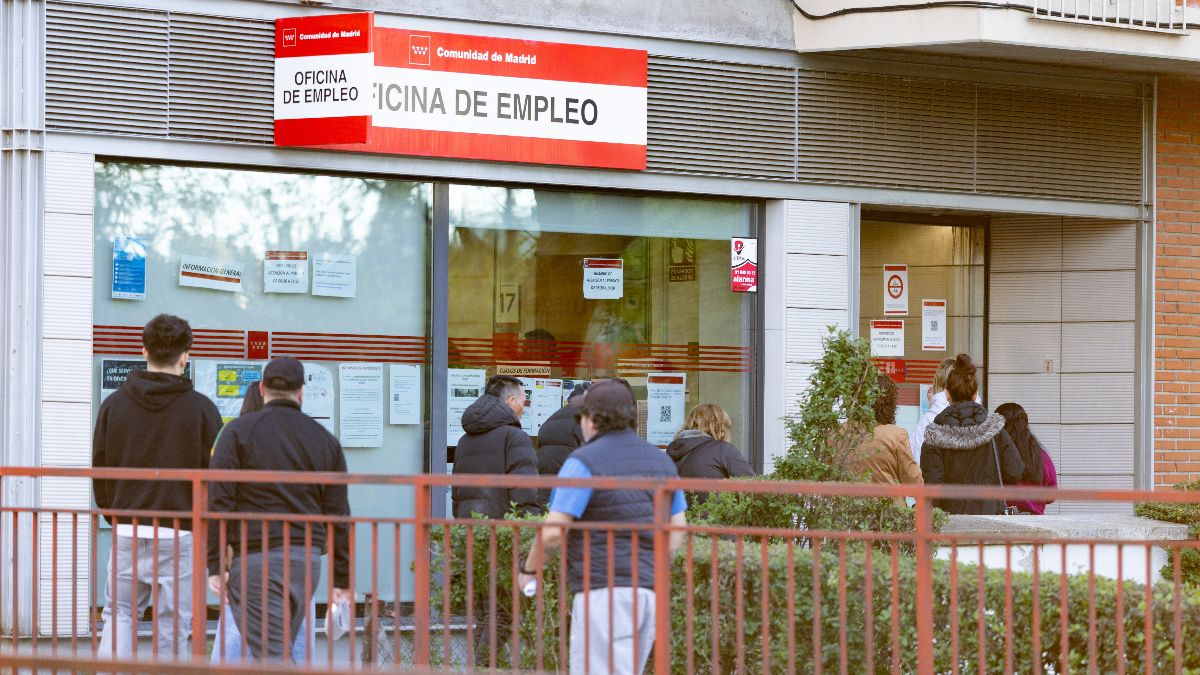

El Tribunal Superior de Justicia del País Vasco entiende que el SEPE no puede retirar el subsidio para mayores de 52 años ni pedir que se devuelva lo cobrado por tener dinero en el banco, si ese dinero es de un matrimonio casado en gananciales y, contado a la mitad, no supera el límite. El SEPE reclamaba 4.176 euros porque este desempleado tenía 441.066,71 euros entre una cuenta y dos fondos de inversión, pero la justicia entiende que ese dinero no era solo suyo y que a los fondos no se les puede calcular un rendimiento que no dan.
El SEPE le reconoció el subsidio para mayores de 52 años en septiembre de 2023, momento en el que estaba casado en régimen de gananciales (lo que se consigue durante el matrimonio es de los dos), y se divorció el 31 de mayo de 2024.
El problema es que en abril de 2025, el SEPE le quitó la prestación y pidió que devolviera lo cobrado entre septiembre de 2023 y mayo de 2024, ya que tenía una cuenta bancaria con 208.610,35 euros y dos fondos de inversión de 165.462,04 y 66.994,32 euros, a los que el Servicio Público de Empleo Estatal les calculó un rendimiento del 3,25%, el interés legal del dinero.
Según la sentencia (que se puede leer en el Poder Judicial), eso daba 564,89 euros al mes por la cuenta y 314,78 por los fondos, 879,67 euros en total, y con otras rentas más pequeñas llegaba a 912,03 euros, una cantidad que estaba por encima del 75% del salario mínimo (el fijado para 2023) y por la que le reclamaron devolver los 4.176 euros.
El desempleado acudió a los tribunales y el Tribunal de Instancia de Vitoria-Gasteiz le dio la razón, ya que la cuenta tenía un interés negativo, los fondos habían perdido dinero entre 2021 y 2023 y, al estar casado en gananciales, solo se le podía contar la mitad.
El dinero de un matrimonio en gananciales cuenta a medias
El SEPE acudió al Tribunal Superior de Justicia del País Vasco, pero este tampoco le dio la razón a pesar de alegar que esos ahorros eran solo suyos. Explica que en el periodo por el que le reclamaban el dinero seguía casado, por lo que ese dinero todavía tenía “una consideración jurídica respecto de bienes gananciales”, y contado a la mitad no superaba el límite.
Además, la Sala recuerda que primero hay que fijarse en los rendimientos “que verdaderamente han generado” los ahorros, y solo si no se puede saber, aplicarles el interés legal. En este caso, “los fondos de inversión no tienen un rendimiento que se produzca en cada ejercicio” (cada año), ya que solo dan ganancias o pérdidas cuando se venden, por lo que tampoco se les podía aplicar ese 3,25%.
Por todo ello, el TSJ entiende que el desempleado tenía derecho a cobrar el subsidio para mayores de 52 años y no tiene que devolver los 4.176 euros.
La propia Sala avisa de que su decisión solo vale para esos casi nueve meses, ya que tras el divorcio y el reparto de bienes el SEPE puede volver a calcular sus rentas con la parte de ese dinero que le tocó a él y, si pasan del límite de cada año, quitarle el subsidio o reclamarle lo cobrado desde entonces.