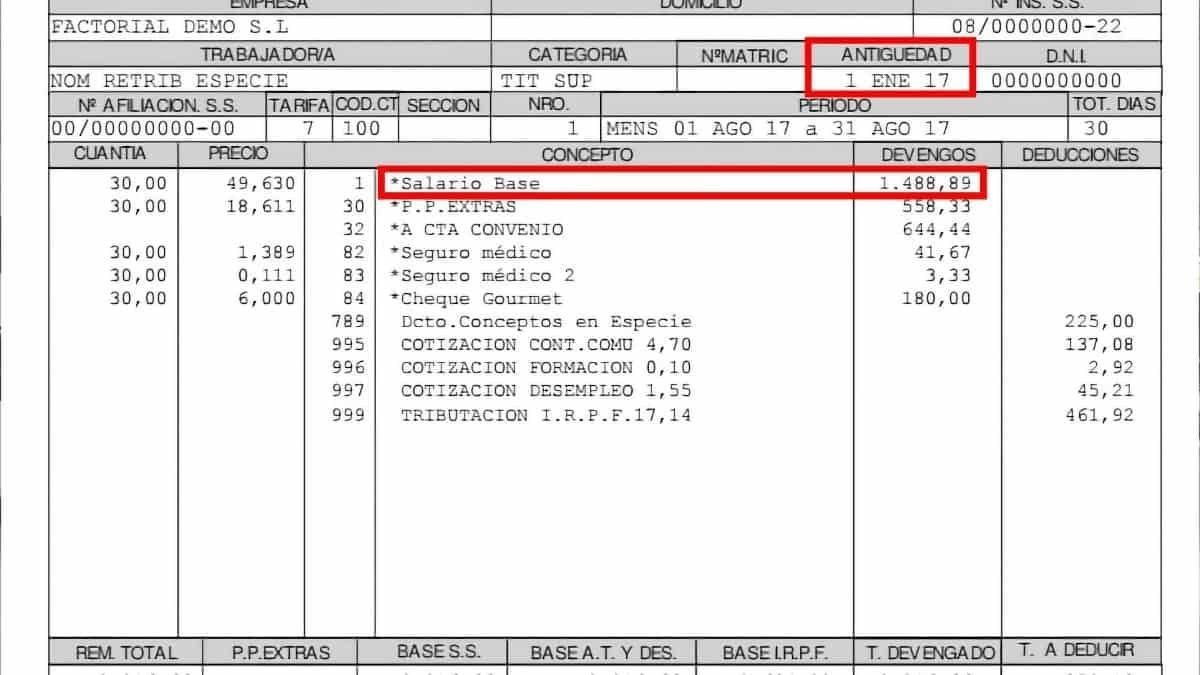

Las retenciones del IRPF que se hacen en las nóminas sirven como un adelanto del dinero que le pagamos a Hacienda del impuesto que luego se regulariza en la declaración de la Renta. En 2027, un trabajador soltero y sin hijos al que le suban el sueldo un 3% sobre 30.000 euros brutos al año ganaría 900 euros más, pero no los recibiría enteros, pues Hacienda retendría 249,75 euros y la Seguridad Social se quedaría con otros 64,68 euros en cotizaciones, por lo que al final al trabajador solo le llegarían unos 586 euros aproximadamente.
Esto es así, ya que el IRPF se paga por tramos, es decir, en función de los ingresos se aplica una retención, y esa escala de retenciones viene regulada en el artículo 101 de la Ley 35/2006 del IRPF la cual va del 19% al 47%. El 16,42% es lo que se retiene de media sobre todo el sueldo, pero a los 900 euros de la subida se les aplica el tramo más alto al que llega el sueldo (que sería 30% en este sueldo). Para entenderlo, si quitamos las cotizaciones, de cada 100 euros que se reciben de la subida, unos 28 euros van para Hacienda.
Además, los límites de los tramos, es decir, las cifras a partir de las cuales se paga un porcentaje más alto (como los 35.200 euros desde los que se aplica el 37%), son los mismos desde 2016. Tampoco ha cambiado desde 2015 el mínimo personal, la parte de la renta que nunca paga impuesto, que el artículo 57 de la Ley del IRPF fija en “5.550 euros anuales”.
De esta forma, si los salarios suben con los precios y esos límites no se mueven, cada año cae una parte mayor de sueldo en los tramos más caros, un concepto que los economistas definen como “progresividad en frío”. Aun así, no todo lo que sube se debe a que los tramos estén congelados, ya que si los tramos y el mínimo personal subieran también un 3%, como el sueldo, la retención de este trabajador crecería de todos modos unos 163 euros por cobrar más. Vamos, que de los casi 250 euros, unos 87 se deben solo a que el impuesto no se actualiza.
Para evitar que esto pase, habría que cambiar la ley y deflactar el impuesto, dicho de otro modo, actualizar los tramos con la inflación, algo que Hacienda ya rechazó en mayo, y con unas inminentes elecciones para el 29 de noviembre, se espera que las nóminas de enero usen las mismas escalas que las de 2026.
La siguiente tabla es un cálculo propio con el Reglamento del IRPF y las normas de 2026, para una persona soltera, sin hijos, con contrato indefinido, 14 pagas y sin otros ingresos (datos orientativos). En esta se incluye la subida del MEI (la cotización extra para la hucha de las pensiones) del 0,15% al 0,17%.
| Sueldo bruto al año (euros) | Porcentaje de retención 2026 / 2027 | Subida del 3% (euros) | IRPF de más al año (euros y subida en %) | De la subida, llega al bolsillo (euros) |
|---|---|---|---|---|
| 25.000 | 14,09% / 14,49% | 750 | 208,68 (+5,9%) | 487,42 |
| 30.000 | 16,42% / 16,75% | 900 | 249,75 (+5,1%) | 585,57 |
| 35.000 | 18,08% / 18,37% | 1.050 | 294,39 (+4,7%) | 680,15 |
| 40.000 | 19,36% / 19,80% | 1.200 | 413,60 (+5,3%) | 700,16 |
| 50.000 | 22,41% / 22,76% | 1.500 | 516,40 (+4,6%) | 875,80 |
En el caso de tener hijos, la retención de más es prácticamente la misma, aunque se hace sobre una retención menor. Por debajo de unos 22.700 euros, la tabla no sirve, ya que la retención en ese caso puede elevarse hasta el 43% de cada euro de subida (artículo 85.3 del Reglamento) y en la Renta se aplica la deducción del salario mínimo.
El porcentaje de la retención subirá unas décimas
Cada porcentaje de la escala se aplica en la parte de la renta que cae en su tramo (que no es lo mismo que el salario en bruto, ya que antes hay que quitar las cotizaciones y otros gastos). Así, si alguien supera la barrera de los 35.200 euros, solo los euros que superan esa barrera son los que tributan al 37%, al igual que pasa en los sueldos de 40.000 y 50.000 euros de la tabla.
Por eso, que el sueldo neto suba no quiere decir que el IRPF también lo haga de forma proporcional. Por ejemplo, en este ejemplo del 5%, el dinero retenido es un 5% mayor, pero el porcentaje de la retención solo subirá unas décimas.
Ahora, lo que se tenga que pagar en la declaración de la Renta dependerá de otros factores, incluida la comunidad autónoma donde se resida. Mientras que las rebajas que han anunciado comunidades como la Comunidad de Madrid o Castilla y León no se notarán en la nómina, por usar la misma escala que en toda España, País Vasco y Navarra serán diferentes.
Ejemplo para entender cuánto se queda Hacienda de la subida
Por ejemplo, pensemos en un trabajador con un salario de 30.000 euros brutos, que tiene en 2026 una retención de 4.926 euros, y en 2027, pasaría a cobrar 30.900 euros brutos y la empresa le retendría 5.175,75 euros. Entonces, le quedarían unos 585,57 euros más al año, unos 42 euros más por paga, por lo que su sueldo neto crecería 2,53%, mientras que la inflación ha sido del 4,9% en octubre (datos estimados del Instituto Nacional de Estadística).

La empresa suele aplicar la retención actualizada en la primera nómina del año. En el caso de haber un convenio con el año ya empezado, el artículo 87 del Reglamento del IRPF obliga a recalcularla cuando haya “variaciones en la cuantía de las retribuciones”, y como lo ya retenido se descuenta, esos meses la retención sube más de lo que marca la tabla.