


Cuando la Seguridad Social aprueba una pensión de jubilación, envía una carta de resolución con la cuantía, los complementos a percibir, las retenciones y la base reguladora tras aplicar el método de cálculo. Este documento sirve para comprobar que la pensión está bien calculada y reclamar si no nos pagan lo que nos corresponde. También explica por qué el primer ingreso suele ser mayor que la pensión mensual, ya que se suman los días cobrados del mes de alta y la parte proporcional de la paga extra.
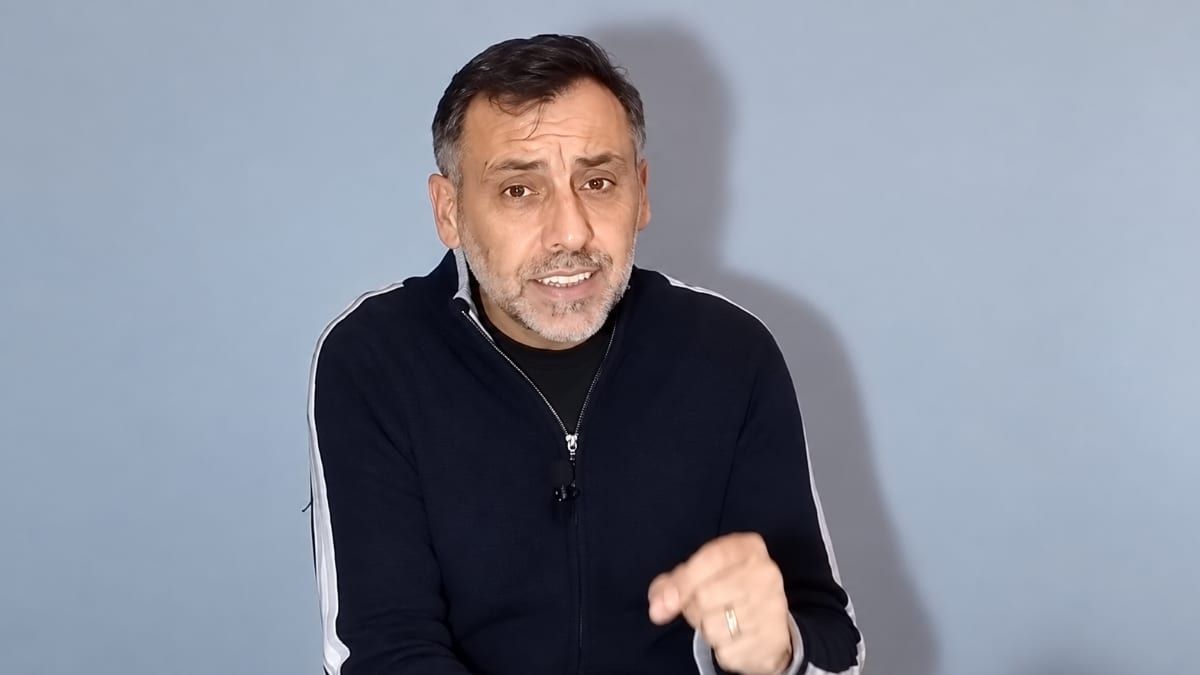
Alfonso Muñoz Cuenca, funcionario de la Seguridad Social, explica cómo funciona esta carta de resolución con un ejemplo real de 2025. “Está la parte de información administrativa, está la parte de información económica y está la parte de cálculo”, señala Alfonso, haciendo referencia a que existen tres apartados.
Te puede interesar
En el primero, además de incluir la fecha de aprobación de la pensión, también recoge la figura del recurso por si tuviéramos que reclamar. “Se nos dan 30 días hábiles para que podamos plantear una reclamación previa en el supuesto de que no estemos de acuerdo con la resolución”. Este es el paso obligatorio si luego hay que acudir a los tribunales, tal y como recoge el artículo 71 de la Ley Reguladora de la Jurisdicción Social.
La base reguladora no es el importe líquido a percibir
La segunda parte es la que más “nos interesa”, según señala Alfonso. Lo primero es determinar la base reguladora, “una de las cantidades más importantes que determina el importe de nuestra pensión”, que en el ejemplo del funcionario es de 1.027,67 euros. Tras el cálculo de esta, le sigue el porcentaje, que en este caso es el 100%, pues ha cotizado 38 años y 92 días y “se ha jubilado a su edad ordinaria, ni antes ni después”. Es decir, que “si se hubiese jubilado antes, el porcentaje sería menor” por la jubilación anticipada, y, “si se hubiese jubilado después, el porcentaje sería mayor”, debido a la demora, señala.
Tras el cálculo, hay que sumar los complementos a los que se tiene derecho. El complemento a mínimos es “la diferencia entre el importe de nuestra pensión y la cuantía de la pensión mínima, dependiendo de nuestra edad y de si tenemos o no cónyuge a cargo”. En este ejemplo, las cifras de la carta van ligadas a la mínima de 2025, que para mayores de 65 años con cónyuge a cargo es de 1.127,60 euros al mes según el Real Decreto 316/2025, por lo que, en este caso, el complemento sería de 99,93 euros, según el cálculo de este medio.
Por otro lado, está la brecha de género (antiguo complemento por maternidad), la cual se reconoce por hijos a 35,90 euros cada uno, la cuantía que fijaba esa misma norma, 107,70 euros en total. Aclarar que estos importes son de 2025, pues en 2026 subieron a 36,90 euros por hijo, según el Real Decreto 241/2026.
De esta forma, la pensión de jubilación mensual quedaría en los 1.235,30 euros. A esta cantidad hay que restar la retención del IRPF, si la hay, y el resultado es el importe líquido. “Esa cantidad será la que realmente nos ingresen en nuestra cuenta corriente”, señala Muñoz.
Por qué la primera mensualidad siempre es mayor
En el vídeo se ve cómo en la parte derecha aparece el primer pago, siendo este mayor que la cantidad asignada (cobra 1.317,66 euros de los 1.235,30 euros que le corresponden). Esto se debe a dos motivos.
El primero es que hay que dividir los 1.235,30 euros entre los 30 días de noviembre y multiplicar el resultado por los 27 días que hay que pagar, lo que da 1.111,77 euros. Por otro lado, hay que calcular la parte proporcional de la paga extraordinaria, que por cada mes se cobra una sexta parte del total, por lo que le corresponden en este caso 205,88 euros. Así, la cantidad a percibir son 1.317,66 euros.
La página web de la Seguridad Social explica que las pagas extras (tanto la de verano como la de Navidad) se abonan a razón de una sexta parte por cada mes desde el alta hasta noviembre, y basta un día de pensión para contar el mes entero, así que quien se jubile en junio cobrará la paga completa. “Por tanto, nos están pagando los días de noviembre y la paga extra de noviembre, que en nuestro caso sería una sexta parte”, resume.
Las últimas páginas explican cómo se calcula la base reguladora mes a mes. En este ejemplo, el periodo va del 1 de octubre de 2000 al 30 de septiembre de 2025, los últimos 25 años. “La ley establece que las últimas 24 bases de cotización, es decir, los dos últimos años, se tomarán por su valor nominal y las restantes anteriores se actualizarán con el IPC acumulado”, explica Alfonso.
En este ejemplo se puede ver cómo en octubre de 2000, por ejemplo, cotizó por 581,37 euros y se le computan 879,05 euros. La suma de todas las bases se divide entre 350, “que es el resultado de los 25 años de cotización por 14 pagas”. Para entenderlo, las bases de cotización que se usan son las de los doce meses del año, mientras que en la pensión son catorce, pues hay que sumar los doce meses más las dos pagas extraordinarias.
Esta fórmula es de 2025, pero hay que ampliar que desde 2026 existe un método de cálculo dual, según la disposición transitoria cuadragésima de la Ley General de la Seguridad Social. En este nuevo cálculo se toman las 302 bases más altas de los últimos 304 meses, divididas entre 352,33, aunque sigue vigente el actual. Este seguirá así hasta 2040, donde la Seguridad Social debe aplicar el cálculo antiguo de 25 años si resulta más favorable, así que las cartas de 2026 pueden mostrar otro periodo y otro divisor.