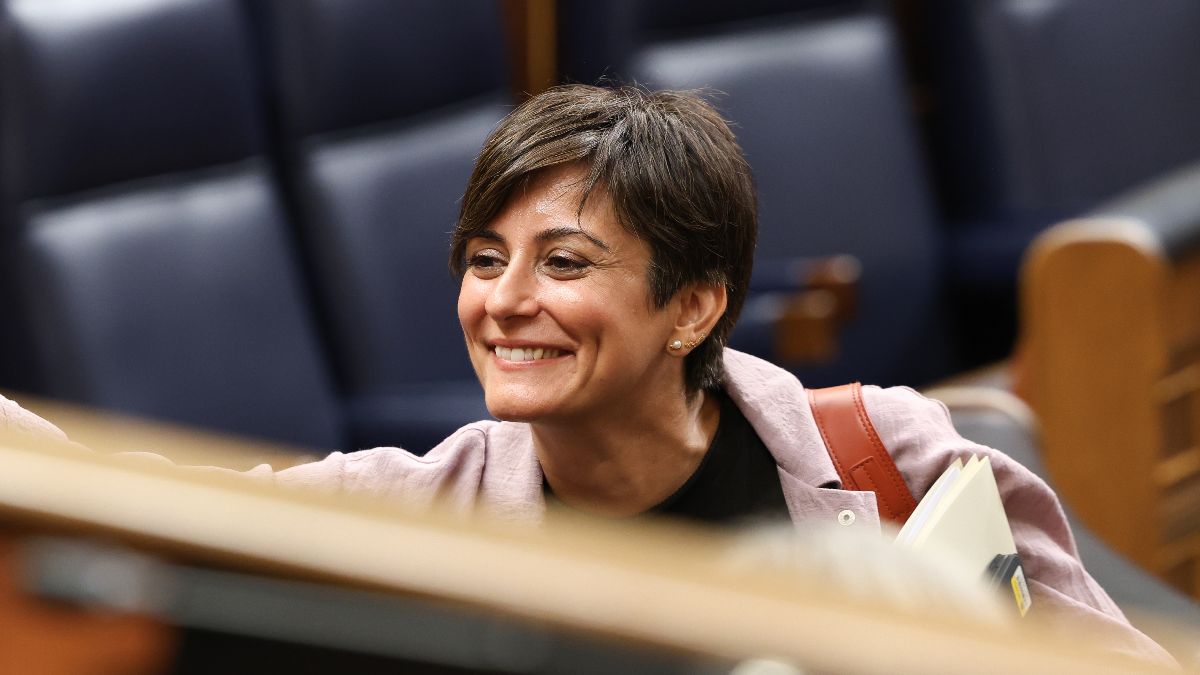

El desahucio de Maricarmen, la anciana de 87 años que abandonó su casa en camilla tras la compra del edificio en que residía por Urbagestión, ha desencadenado una reacción social y política en todo el país. De hecho, el decreto de vivienda que se aprobó este martes en el Consejo de Ministros ha sido rebautizado como ‘decreto Maricarmen’ en su honor. Pero como en todo, hay buenos y malos y en este caso el papel de villano le ha tocado a la pyme Urbagestión, que ha sido definida como “muy carroñera” por la misma ministra de Vivienda y Agenda Urbana, Isabel Rodríguez.
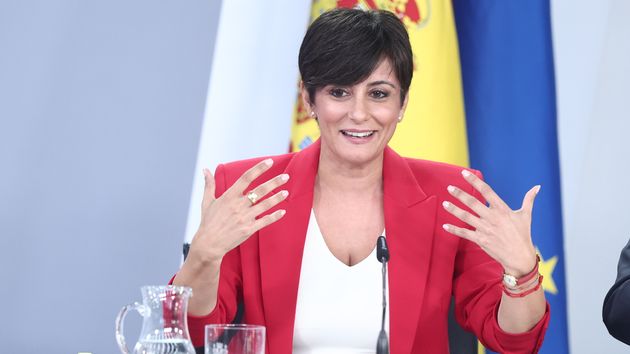
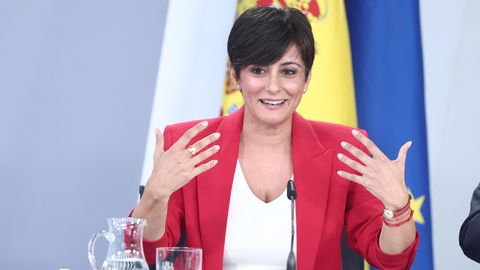
Fue durante la rueda de prensa en la que se presentaron las medidas cuando una periodista preguntó a la titular del departamento qué entendía ella como fondo buitre. Y, a falta de una definición exacta, se ciñó a descalificar a la pyme propiedad de los hermanos Ricardo y Fernando Alonso Fernández. Esta empresa se dedica a la gestión, administración, promoción e inversión en activos inmobiliarios como viviendas, locales, oficinas o edificios y farmacias.
Según declaraciones realizadas a El Mundo por los mismos fundadores, rechazan ser considerados como un ‘fondo buitre’ y reconocen que son una pyme (pequeña y mediana empresa). Rodríguez alegó, en su declaración ante la prensa que "tal vez no fuera un fondo, pero es una pyme buitre, muy carroñera” apuntando a que “celebraron el final de este desenlace, innecesario, porque nunca tendría que haber pasado por allí”.
El BOE aclara qué es un fondo buitre
Ha habido que esperar al día siguiente de ser aprobado en el Consejo de Ministros para poder acceder al decreto de vivienda y conocer qué es, para el Gobierno, un fondo buitre. El texto (RDL 26/2026) ya aparece en el BOE (Boletín Oficial del Estado) y confirma que las restricciones a la compra de vivienda que se imponen a este tipo de compañías afectará a “toda entidad con o sin personalidad jurídica, que incluya en su objeto social la adquisición de inmuebles”.
Pero no todos los fondos o las empresas que se dedican a esto tienen ahora prohibido comprar viviendas y existen excepciones. El artículo 2.1 recoge qué entidades están incluidas en el régimen de protección ante los desahucios.
Se trata de entidades que compran carteras de préstamos hipotecarios o inmuebles por un precio que es más bajo al valor de tasación del mercado con el requisito de que vayan orientadas a las siguientes finalidades.
- Evitar los mecanismos de función social de la vivienda.
- Maximizar la rentabilidad con alquileres o precios de reventa que son desproporcionados.
- Maximizar la rentabilidad destinando los inmuebles a finalidades no residenciales.
Este artículo, por ende, deja fuera a las entidades y empresas del sector público con la finalidad de promover y gestionar la vivienda social o asequible. El documento oficial además no concreta un porcentaje para considerar el precio “claramente inferior” y el umbral del 70% de la tasación que aparece en el artículo 1 que regula otra medida, la limitación de determinadas adquisiciones hasta finales de 2028.