
Este jueves, 5 de noviembre de 2025, es una fecha importante para aquellos contribuyentes que presentaron la declaración de la Renta 2025 y les dio un resultado a pagar. En el momento de conocerlo, bien por comodidad o bien por falta de fondos en el banco, decidieron fraccionarlo y ahora tendrán que abonar el 40% restante. En el caso de que no se haga en plazo, Hacienda podrá aplicar recargos del 5%, 10% e incluso del 20% dependiendo de lo que se tarde en cancelar la deuda.
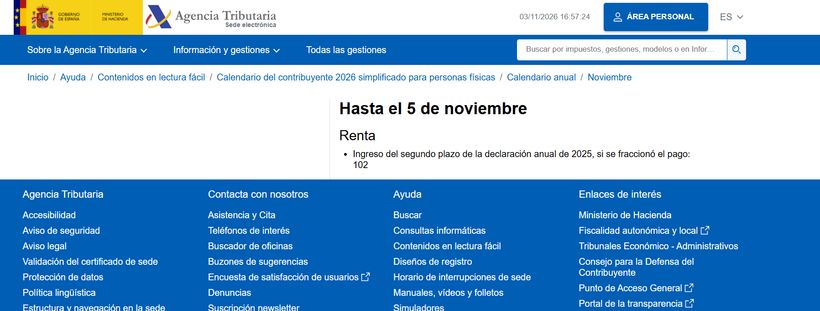
Como recuerda la Agencia Tributaria Española (AEAT) en su web (calendario oficial del contribuyente), el 5 de noviembre es el “ingreso del segundo plazo de la declaración anual de 2025, si se fraccionó el pago: 102”. Esto afecta también a aquellas personas que no domiciliaron el ingreso ya que estos tendrán que realizarlo por su cuenta siempre antes de que termine el plazo.
La campaña de la Renta terminó el pasado 30 de junio y cuando una declaración sale a pagar, Hacienda permite que se fraccione el importe en dos pagos, el primero es del 60%, el cual se abonó en junio, y el segundo es el que vence ahora, en noviembre.
En la guía oficial de la Renta 2025, se explicaba que los contribuyentes podrán fraccionar el pago sin que se les imponga recargo alguno pero esto no quiere decir que se pueda retrasar el segundo pago libremente, sin que esto acarree consecuencias a modo de sanción ya que si no se ingresa a tiempo, la deuda entra en periodo ejecutivo.
Qué pasa si la cuenta no tiene el suficiente dinero
Los que decidieron domiciliar el segundo pago deberán tener claro que cuentan con dinero suficiente en sus cuentas el día 5 de noviembre porque cuando Hacienda intenta hacer el cobro y no hay dinero y aparece como rechazado por el banco, la deuda sigue activa. Cuando no se cumplen los plazos además podrá haber recargos.
Hacienda no va a imponer una multa automáticamente, pero podrá aumentar el dinero que tenga que pagar el afectado a modo de recargo. Según los datos que se pueden consultar en su sitio web, hay tres situaciones.
- Un recargo del 5%, cuando se paga el total de la deuda una vez que termina el plazo voluntario, pero antes de que se reciba la notificación de la providencia de apremio.
- Recargo del 10%, cuando ya se ha notificado la providencia de apremio pero se pagan la deuda y el recargo en el nuevo plazo concedido.
- Recargo del 20%, cuando no se paga el dinero total de la deuda, y el recargo reducido dentro del plazo concedido tras la notificación y en este caso hay intereses de demora.
La AEAT deja claro que este recargo del 5% se aplica cuando se paga la deuda antes de que se notifique la providencia de apremio y por tanto cuanto más se tarde en pagar, mayor será el importe adicional a abonar.
Si un contribuyente tiene pendiente el pago de 600 euros en el segundo plazo y no los ingresa antes del 5 de noviembre, Hacienda aplicará un cargo del 5% que supondrá subir la cantidad en 30 euros. Si fuera del 10% serían 60 euros, y con el 20% aumentaría 120 euros además de los intereses.
Cómo ingresar el segundo plazo de la Renta si no está domiciliado en la cuenta bancaria
Para ingresar el dinero pendiente de la Renta en los casos en que no se haya domiciliado el pago, es necesario disponer del modelo 102 de la Agencia Tributaria. Este documento se puede encontrar en la web de este organismo, entrando en la Sede Electrónica y con él se podrá pagar en una entidad bancaria colaboradora.
Hay dos modos de hacerlo, el primero de ellos es el de ir a una entidad financiera colaboradora como un banco, una caja de ahorros o cooperativa de crédito adjuntando el documento de ingreso, luego también se puede realizar el pago por medio de la Sede Electrónica gracias al servicio ‘pagar, aplazar y consultar’.
El modelo 102 no se puede usar para presentaciones telemáticas y cuando se opte por él habrá que pagar primero por internet y luego presentarse con el documento en una de las oficinas antes mencionadas. Es fundamental, recuerdan desde la Agencia Tributaria, que en todos los casos se guarde el justificante de ingreso.
No tengo dinero en el banco, ¿puedo aplazar el pago?
La AEAT contempla la opción de solicitar tanto el aplazamiento como el fraccionamiento de las deudas tributarias cuando el contribuyente está pasando por problemas económicos que no le dejan cumplir con el calendario de pagos. En el apartado de ‘aplazamiento y fraccionamiento de deudas’ se contempla la opción cuando la situación impide “de forma transitoria” realizar “el pago en los plazos establecidos”.
La solicitud tiene que tramitarse y está sujeta a que se cumplan los requisitos que correspondan, por eso no supone que se conceda automáticamente cuando se pide. Ahora bien, aunque parece una opción cómoda habrá que contemplar antes el escenario en el que se producirá el aplazamiento porque dependiendo de los motivos y las circunstancias de la deuda, podrá tener costes adicionales.
Cuando una persona sabe que no tiene saldo suficiente en su cuenta para poder afrontar el segundo pago, deberán comprobar cuanto antes la situación y consultar todas las opciones disponibles en la web de la AEAT, apartado ‘Sede Electrónica’.