
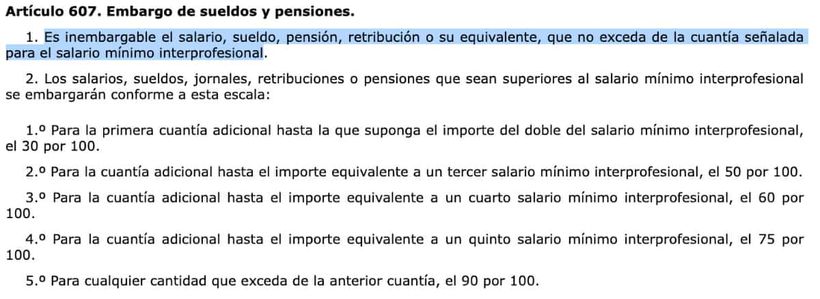
Hacienda puede embargar la prestación por desempleo para cobrarse una deuda, aunque solo puede retener una parte de lo que pasa del salario mínimo, que en 2026 es de 1.221 euros al mes en 14 pagas. El artículo 44 de la Ley General de la Seguridad Social remite a la Ley de Enjuiciamiento Civil para embargar las prestaciones, y su artículo 607 deja fuera del embargo todo sueldo, pensión o ingreso de ese tipo que no llegue a esa cantidad.
Eso sí, tener deudas con Hacienda no impide cobrar el paro, ya que el artículo 266 de la misma ley no incluye estar al corriente con la Agencia Tributaria entre los requisitos. Estos son estar dado de alta o en una situación asimilada, haber cotizado el mínimo, estar en situación legal de desempleo, firmar el acuerdo de actividad, inscribirse como demandante de empleo y no tener la edad para jubilarse, salvo excepciones.
¿Cuánto paro puede embargar Hacienda?
Por encima del salario mínimo, el mismo artículo 607 permite retener el 30% de lo que pase hasta el doble (2.442 euros) y porcentajes mayores en los tramos siguientes. Como en 2026 el paro máximo es de 1.575 euros brutos al mes con dos hijos o más (1.225 sin hijos y 1.400 con uno), según las cuantías de la web del SEPE, la parte embargable es pequeña. Con la prestación mínima, de 560 euros sin hijos y 749 con ellos, no hay nada que retener, y los subsidios, de entre 480 y 570 euros, tampoco se pueden embargar por sí solos, como ocurre con el subsidio para mayores de 52 años.
| Paro neto al mes | Lo que pasa de 1.221 euros | Embargo con el límite de 1.221 euros | Embargo con el límite de 1.424,50 euros |
|---|---|---|---|
| 560 euros | 0 euros | 0 euros | 0 euros |
| 1.000 euros | 0 euros | 0 euros | 0 euros |
| 1.221 euros | 0 euros | 0 euros | 0 euros |
| 1.300 euros | 79 euros | 23,70 euros | 0 euros |
| 1.400 euros | 179 euros | 53,70 euros | 0 euros |
| 1.450 euros | 229 euros | 68,70 euros | 7,65 euros |
Hay, además, un matiz que juega a favor del parado y es, que el artículo 27 del Estatuto de los Trabajadores establece desde 2023 que, cuando lo que se cobra cada mes ya incluye la parte de las pagas extra, lo que no se puede embargar es el salario mínimo anual repartido en doce meses, una idea que el Tribunal Supremo ya había aplicado en una sentencia de 2022 a la pensión de un jubilado.
Como el paro se cobra en doce meses, ya que no tiene pagas extras, hay base para reclamar que el límite sea de 1.424,50 euros al mes (los 17.094 euros anuales de 2026 entre doce), aunque ninguna de las dos normas nombra el paro.
Con dos hijos y 1.450 euros netos al mes de paro (la escala se aplica sobre lo que se cobra después de cotizaciones e IRPF), Hacienda podría embargar el 30% de los 229 euros que pasan del salario mínimo mensual, es decir, 68,70 euros al mes, aunque, si se aceptara ese límite anual, la cifra bajaría a 7,65 euros. Para hacerlo, envía la orden al SEPE, que es quien paga, y este retiene esa cantidad cada mes hasta cubrir la deuda, tal y como recoge el artículo 82 del Reglamento General de Recaudación.
Si además del paro se cobra un sueldo a tiempo parcial, Hacienda junta el paro y el sueldo y solo respeta un salario mínimo del total, según el mismo artículo del reglamento.
¿Se puede embargar el paro que hay en la cuenta?
Cuando Hacienda embarga la cuenta en la que se cobra el paro, el artículo 171 de la Ley General Tributaria le obliga a respetar esos mismos límites sobre lo ingresado ese mes o, si no lo hay, el anterior.
Además, desde que el Tribunal Económico-Administrativo Central cambió de criterio en 2025 y el Tribunal Supremo lo confirmó en una sentencia de julio de 2026, lo ahorrado en meses anteriores tampoco se puede embargar si se demuestra que procede de la parte protegida. Este es el mismo criterio que vale para quienes cobran el subsidio y lo guardan en la cuenta.
¿Puede Hacienda quedarse con la devolución de la Renta?
Sí, pues el artículo 73 de la misma ley obliga a Hacienda a compensar de oficio (sin que el contribuyente lo pida) las deudas que estén en periodo ejecutivo, es decir, cuando ya ha pasado el plazo para pagarlas de forma voluntaria. Así, si al parado le sale a devolver la declaración de la Renta, ese dinero se descuenta de lo que debe.
La deuda, por tanto, no desaparece. Quien no puede pagarla de una vez puede pedir que se aplace o se divida en plazos, algo que el artículo 65 de la Ley General Tributaria permite cuando su situación económica le impide pagarla a tiempo de forma transitoria, como puede ocurrir al quedarse sin trabajo.
Si la deuda es con el propio SEPE, por ejemplo por haber cobrado prestaciones de más, el SEPE puede restarla directamente de lo que paga cada mes, aunque los tribunales, siguiendo al Supremo, le obligan a respetar un mínimo vital que no puede tocar.