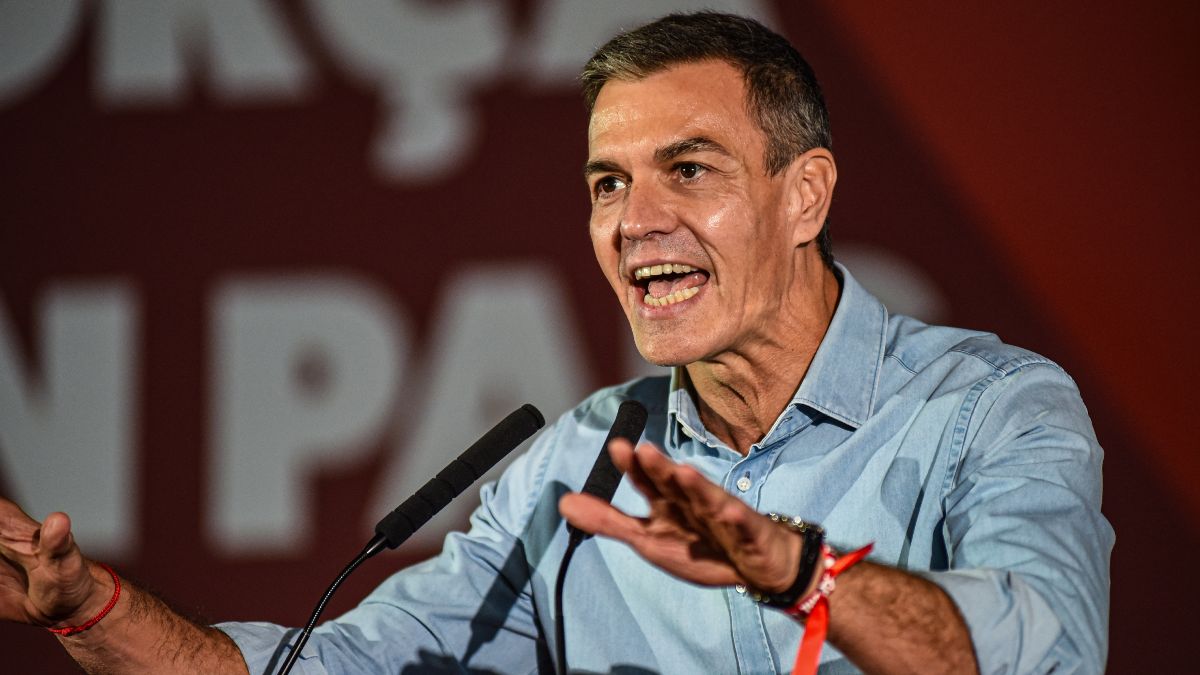

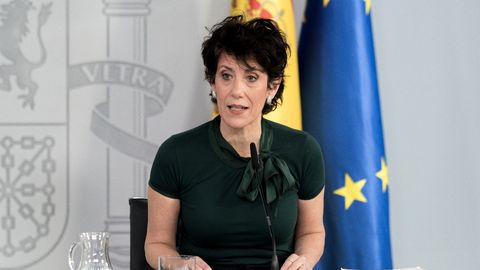
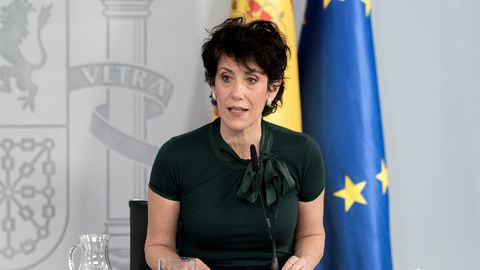
La campaña electoral está ya en marcha con los principales partidos ofreciendo mítines por toda España en los que hablan de empleo, prestaciones, inmigración y, cómo no, de las pensiones. Hace unos días, la ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, confirmaba que se había aprobado la tramitación urgente del decreto que da el pistoletazo de salida a la subida de las pensiones. Pero, ¿en qué situación se encuentran las pensiones en España? ¿Son tan sostenibles como asegura el Ejecutivo de Sánchez?
Un nuevo estudio que ha publicado la Fundación de Estudios de Economía Aplicada (Fedea) y que firma el economista Santiago Calvo, pone en tela de juicio que los buenos datos de empleo y la recuperación de la hucha de las pensiones sean bastante para garantizar el equilibrio financiero del sistema. En el documento, se advierte que la deuda de la Seguridad Social con el Estado ya supera los 136.000 millones de euros, y el gasto en prestaciones está al alza, por encima de los ingresos por cotizaciones.
Este análisis planta cara al mensaje que está trasladando el Gobierno, donde defienden de manera sistemática la sostenibilidad del sistema apoyándose en datos como el aumento de la afiliación, la reforma de las pensiones aprobada en 2023 o la recuperación paulatina del Fondo de Reserva (la hucha de las pensiones. En España, alegan, hay 22,4 millones de afiliados a la Seguridad Social y 2,51 cotizantes por pensionista. Y esperan, en lo tocante a la hucha de las pensiones, que se rocen los 20.000 millones antes de 2027.
El estudio apunta a que se está dando una imagen incompleta de las cuentas de las pensiones, porque no van a dejar de pagarse pero sí va a subir el coste de mantenerlas o los recursos públicos que será necesario destinar a ellas, a consecuencia, entre otras cosas, del envejecimiento de la población.
Se ha recuperado la hucha de las pensiones, pero hay que hacer frente a un gasto importante
Como se ha afirmado antes, el Fondo de Reserva se está recuperando, tras el desastre de 2019 cuando quedó prácticamente vacío, con unos 2.000 millones de euros. Este crecimiento ha sido posible gracias a las aportaciones del MEI (Mecanismo de Equidad Intergeneracional), que es una cotización extra que pagan las empresas y los trabajadores. Esto ha tenido lugar al mismo tiempo que aumentaba la deuda de la Seguridad Social con el Estado, que ha pasado de unos 18.500 millones de euros en 2021 a 116.000 millones en 2025, esto es, 136.000 millones de euros corrientes.
Las transferencias del Estado se han convertido en un punto importante a la hora de financiar el sistema, y en 2025 fueron el 3,6% del Producto Interior Bruto (PIB) frente al 1,8% de 2019. Si se dejasen fuera estas aportaciones, el déficit básico de la Seguridad Social ampliada llegó a los 593.400 millones de euros, expresados en euros constantes en 2021, mientras que el déficit contributivo fue de 54.300 millones, el 3,8% del PIB.
Este cambio se explica por la diferencia entre los ingresos y los gastos, como se puede apreciar en las estadísticas de 2007 y 2005 cuando las cotizaciones contributivas aumentaron un 29% en términos reales, y el gasto en pensiones contributivas creció un 82%.
Hay más ingresos por el aumento del empleo
El informe encuentra un contraste interesante referente al mercado de trabajo, y aunque se han destacado unos altos índices en afiliación, se observa que el déficit contributivo ha subido desde 2022 pasando de 47.700 millones a 54.300 millones de euros de 2021 a 2025. El aumento del empleo ha subido los ingresos pero no lo bastante para compensar el aumento del gasto.
Los expertos se plantean preguntas sobre las cifras que se han dado desde el Gobierno de 2,1 cotizantes por pensionista porque, cuando se usan las series publicadas por la Seguridad Social, se puede comprobar cómo en 2026 había 2,35 cotizaciones por pensionista y 2,13 por pensión contributiva.
Se cumple la regla de gasto pero podría haber problemas en el futuro
La Autoridad Independiente de Responsabilidad Fiscal (AIReF), ha confirmado que en España se está cumpliendo la regla de gasto de las pensiones que entró en marcha con la reforma de 2023. En los datos presentados en el mes de mayo (2026) este organismo independiente corroboró que el gasto medio en pensiones, si se descontaban las medidas de ingresos, estarían entre el 13% del PIB entre 2022 y 2050 bajo el límite del 13,3%.
Hay que considerar que existe un envejecimiento de la población, como apuntan desde el Instituto Nacional de Estadística (INE) en datos recogidos por este informe. España pasará de tener 3,15 personas de entre 16 y 64 años por cada mayor de esa edad en 2025 a contar con apenas 1,93 en 2050, cuando se jubilen los ‘baby boomers’.
Por eso, como apunta el autor, se podrán abordar las reformas estructurales entre las que aparece un sistema de cuentas nocionales que relacione las pensiones con las aportaciones realizadas durante la vida laboral y los complementarios de ahorro para la jubilación. El país, por tanto, no está ante una quiebra del sistema de pensiones como han afirmado algunos partidos durante esta campaña electoral, sino que el Estado puede garantizar que se van a pagar las pensiones. Avisa, eso sí, de que mantener el modelo actual planteará una serie de desequilibrios que exigirán cada vez más dinero público a las pensiones, por lo que podrían verse afectadas otras políticas como el acceso a la vivienda, la educación o las infraestructuras.