

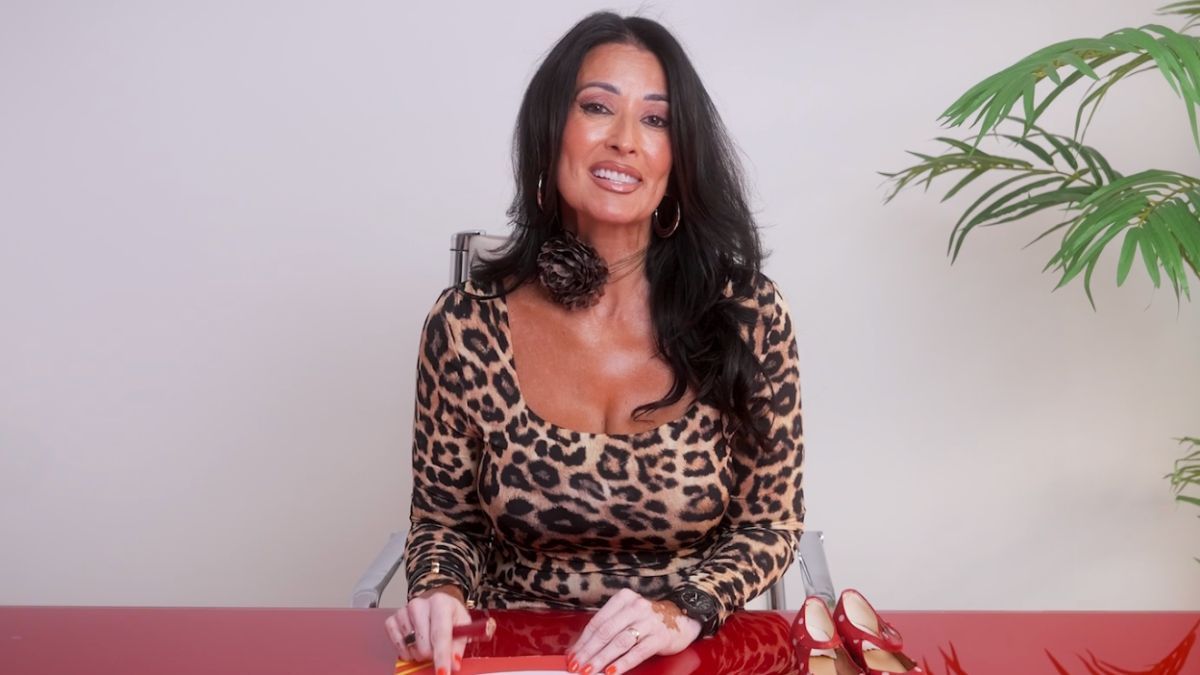

La notaria María Cristina Clemente ha advertido de las condiciones que deben tener en cuenta quienes quieran acceder a los nuevos préstamos públicos de hasta 50.000 euros para comprar una primera vivienda habitual. A través de un vídeo publicado en las redes sociales de Notaría Buendía, la experta recuerda que no se trata de una ayuda para cualquier comprador, ya que “solo se concederá a las personas que compren su casa mediante hipoteca”.
Se refiere al programa TU CASA, un mecanismo de financiación impulsado por el Gobierno que permite cubrir hasta el 20% del valor de una vivienda, con un máximo de 50.000 euros, mediante préstamos públicos sin intereses ni comisiones. La medida está recogida en el artículo 19 del Real Decreto-ley 29/2026, de 6 de octubre, publicado en el Boletín Oficial del Estado (BOE) del 7 de octubre.
Sin embargo, Clemente insiste en que es importante conocer las condiciones antes de solicitar esta financiación. “Pero muy atentos a la letra pequeña de Tu Casa, a sus condicionantes”, señala, especialmente porque el préstamo no sustituye a la hipoteca bancaria y puede limitar el precio al que se venda la vivienda en el futuro.
La ayuda de 50.000 euros solo se concede si se compra mediante hipoteca
La primera condición que destaca la notaria es que TU CASA está pensado para complementar la financiación hipotecaria privada. Por tanto, no se puede solicitar el préstamo público de manera independiente para cubrir la parte que falte en una compra sin hipoteca.
“Es decir, olvídate de haber recibido una cantidad, por ejemplo, por herencia de tus padres o por donación y pensar que los 50,000 euros que te faltan se los puedes solicitar”, explica.
Otro punto importante en este sentido es que el hecho de poder acceder a esta financiación pública no significa necesariamente que el banco vaya a aprobar la hipoteca.
En cuanto a las cantidades, el artículo 19.3 del Real Decreto-ley establece que se financiará el menor de dos importes, es decir, el 20% del valor de la vivienda o 50.000 euros. Por ejemplo, para una vivienda de 200.000 euros, el préstamo público podría alcanzar los 40.000 euros, mientras que para una de 300.000 euros no podría superar los 50.000.
Otra de las cuestiones importantes es que, aunque tenga un interés del 0% y no cobre comisiones, el dinero debe devolverse. La normativa contempla un periodo de carencia vinculado a la duración de la hipoteca, con un máximo de 30 años, y un plazo posterior de hasta 10 años para reintegrar el préstamo.
“Recuerda, es un préstamo, no es una subvención a fondo perdido. Tienes que devolver la cantidad prestada”, insiste Clemente.
Las viviendas compradas con TU CASA tendrán un precio máximo de venta para siempre
La última condición es, para la notaria, una de las más importantes. Quienes compren una vivienda utilizando este mecanismo deben saber que no podrán venderla posteriormente a cualquier precio, incluso después de terminar de pagar tanto la hipoteca como el préstamo público.
“Si adquieres tu vivienda por este mecanismo, debes saber que quedará sujeta a un precio máximo de transmisión con carácter permanente”, explica.
Así lo recoge el Real Decreto, que establece que, en las posteriores transmisiones, el precio no podrá superar el importe de adquisición actualizado conforme a la evolución del índice de precios de consumo (IPC).
La normativa también permite incorporar el valor de determinadas obras de rehabilitación o mejora, en las condiciones que se desarrollen mediante acuerdo del Consejo de Ministros.
Por tanto, aunque el propietario termine de devolver los dos préstamos, seguirá teniendo limitada la cantidad por la que puede vender el inmueble.
Además, si la vivienda adquirida mediante TU CASA llega a alquilarse, la renta deberá situarse por debajo del límite máximo aplicable conforme al sistema de índices de precios de referencia.