
La Seguridad Social paga cada mes unos 1,1 millones de pensiones de incapacidad permanente, pero no todas tributan igual en la declaración de la Renta. Las de incapacidad permanente absoluta y gran invalidez están exentas del IRPF, mientras que los pensionistas de la total sí tienen que pagarlo, aunque Hacienda les reconoce un 33% de discapacidad que les rebaja el impuesto.
Para saber si una pensión paga o no el IRPF, hay que partir de la regla general, que considera estas pensiones como rendimientos del trabajo, igual que un sueldo. Así lo establece el artículo 17 de la Ley del IRPF (se puede leer en este enlace), que incluye entre ellos “las pensiones y haberes pasivos percibidos de los regímenes públicos de la Seguridad Social y clases pasivas y demás prestaciones públicas por situaciones de incapacidad, jubilación, accidente, enfermedad, viudedad o similares”.
Además, el artículo 7 de esa misma ley establece que estarán exentas “las prestaciones reconocidas al contribuyente por la Seguridad Social o por las entidades que la sustituyan como consecuencia de incapacidad permanente absoluta o gran invalidez”. En otras palabras, que de los cuatro grados de incapacidad permanente que fija la Ley General de la Seguridad Social solo dos se libran del impuesto, por lo que tanto la total como la parcial siguen tributando.
En el caso de la absoluta, el trabajador queda inhabilitado para cualquier tipo de profesión u oficio, mientras que en la gran invalidez (que se llama gran incapacidad desde la Ley 2/2025) el trabajador con incapacidad permanente necesita de una tercera persona para actos más básicos de la vida, como puede ser vestirse, desplazarse o comer.
A la hora de aplicar la exención la ley también incluye a los profesionales de las mutualidades alternativas al régimen de autónomos, aunque con un tope (la prestación máxima de la Seguridad Social), y a los funcionarios de clases pasivas, que solo la tienen si la lesión les inhabilita “por completo” para toda profesión u oficio.
Que la pensión esté exenta no obliga a dejar de trabajar, ya que estos pensionistas pueden hacerlo en actividades compatibles con su estado, según establece el artículo 198 de la Ley General de la Seguridad Social. Lo que ha cambiado es que, desde el 22 de diciembre de 2024 y con la Ley 7/2024, si ese trabajo supone darse de alta en la Seguridad Social, se les suspende el pago de la pensión hasta que lo dejan, salvo el complemento de la gran invalidez, el cual se usa para pagar a la persona que les cuida.
A tener en cuenta que en el País Vasco y Navarra estas reglas las fija su propia normativa foral del impuesto.
Cuánto IRPF se ahorran los pensionistas de incapacidad permanente total
La pensión de incapacidad permanente total está fijada, por regla general, en el 55% de la base reguladora, o en el 75% en la total cualificada, que se reconoce desde los 55 años a quien tiene difícil encontrar otro empleo, tal y como informa la Seguridad Social en su página web.
El artículo 60 de la Ley del IRPF da por acreditado “un grado de discapacidad igual o superior al 33 por ciento” a quien cobra la total (también a los de la absoluta y la gran invalidez), lo que da derecho a un mínimo por discapacidad de 3.000 euros al año, que el artículo 84 del Reglamento del IRPF también tiene en cuenta al calcular la retención mensual de la pensión.
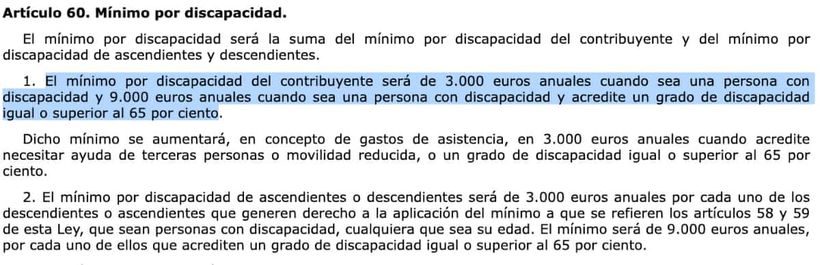
De esta forma, el pensionista paga unos 285 euros menos al año en la parte estatal del impuesto, que son el 9,5% de esos 3.000 euros según la escala del artículo 63 de la ley, a lo que se suma la rebaja de la parte autonómica. La cifra puede ser algo mayor si tiene hijos a cargo y menor si sus ingresos apenas superan el mínimo.
Hacienda solo cobra el IRPF por el 70% de la incapacidad parcial
El hecho de cobrar una incapacidad permanente parcial no supone pagar el IRPF por todo lo que se recibe. En el caso de esta indemnización de 24 mensualidades, que se cobra de una vez, solo tributa el 70%, de tal forma que el resto queda fuera por la reducción del artículo 18.3 de la Ley del IRPF.
Si la incapacidad total se reconoce por sentencia, los atrasos se declaran de golpe en el año en que esa sentencia es firme y no en los años a los que corresponden, por el artículo 14 de la Ley del IRPF (lo que confirmó el Tribunal Supremo en el caso de una cajera con cáncer de mama). Los de la absoluta y la gran invalidez siguen exentos, aunque los reconozca un juez.
Además, quien solo cobra la pensión de la Seguridad Social no tiene que hacer la declaración de la Renta si no pasa de 22.000 euros al año, el límite para un único pagador del artículo 96 de la ley. Lo que cambia es el límite si además trabaja, ya que baja a 15.876 euros cuando el segundo pagador le abona más de 1.500 euros al año.