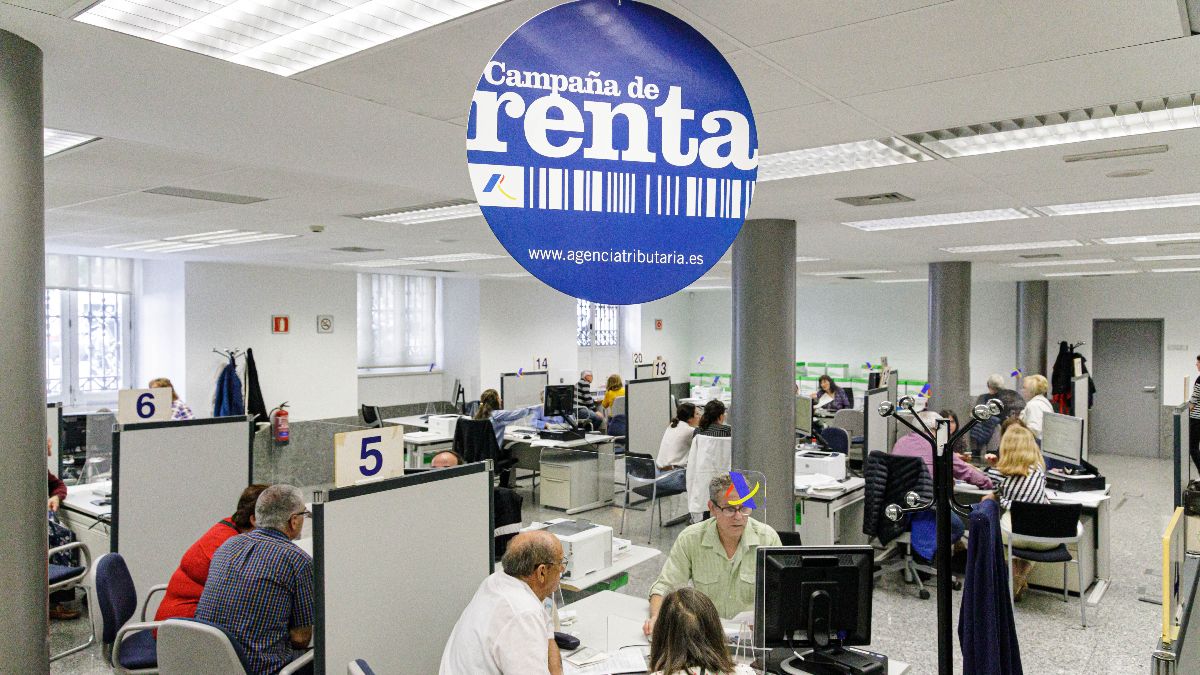

Muchos trabajadores desconocen que las retenciones de IRPF que aparecen en sus nóminas no siempre son correctas y que un error de la empresa puede tener consecuencias a la hora de presentar la declaración de la Renta. En concreto, puede provocar que la declaración salga ‘a pagar’, tocando abonar a la Agencia Tributaria todo lo que no se aportó en su día, mes a mes.
En este escenario, hay una posibilidad menos conocida, y es que el trabajador no tenga que asumir las consecuencias de ese error cuando la responsabilidad sea exclusivamente de la empresa. “Es posible que la empresa tenga que pagar lo que te sale en la declaración de la renta. Esto lo sabe poquísima gente, no es ninguna broma y viene recogido en la ley”, ha explicado en un vídeo el abogado laboralista Juan Manuel Lorente.
La norma a la que hace referencia es la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas, que en su artículo 99 establece que “cuando la retención no se hubiera practicado o lo hubiera sido por un importe inferior al debido, por causa imputable exclusivamente al retenedor u obligado a ingresar a cuenta, el perceptor deducirá de la cuota la cantidad que debió ser retenida”.
Esto significa que, si una empresa ha retenido menos IRPF del que correspondía por un error exclusivamente suyo, el trabajador no tiene por qué asumir esa diferencia en su declaración de la Renta.
“Este es el requisito necesario para que te paguen tu declaración”
Para poder acogerse a esta posibilidad, es necesario que el error sea imputable únicamente a la empresa y no se deba, por ejemplo, a que el trabajador facilitó datos incorrectos sobre su situación personal o familiar.
“Si la empresa practica una retención inferior a la que está obligada por ley, la declaración de la renta te va a salir a pagar. Pero este coste no debes asumirlo tú, lo debe asumir tu empresa. Ellos debieron practicar la retención correcta conforme lo dispuesto a la ley y tus circunstancias. Y este es el requisito necesario para que te paguen tu declaración”, aclara en el mismo vídeo la asesora fiscal Julia Coronel.
El Tribunal Económico-Administrativo Central (TEAC), en su resolución del 26 de abril de 2022, recogida por Iberley, estableció tres requisitos para que el contribuyente pueda deducirse las cantidades que deberían haberle retenido:
- Declarar todos los ingresos: el trabajador debe incluir en su declaración de la Renta la totalidad de los rendimientos percibidos sujetos a retención y ejercer en ella el derecho a deducirse las cantidades que deberían haberle retenido.
- Que el error sea exclusivamente de la empresa: la retención incorrecta debe ser responsabilidad de quien estaba obligado a practicarla, sin que el trabajador haya contribuido al error.
- Que no haya prescrito el derecho de Hacienda a reclamar: la Agencia Tributaria debe conservar la posibilidad de exigir a la empresa las retenciones que debería haber practicado.
Los dos primeros requisitos constituyen doctrina vinculante del TEAC. En cambio, el tercero, relativo a la prescripción, es un criterio relevante que todavía no ha sido reiterado y que no constituye doctrina vinculante a efectos del artículo 239 de la Ley General Tributaria.
Por tanto, cuando se cumplen estas condiciones, el trabajador puede evitar asumir en su declaración las consecuencias de un error cometido exclusivamente por la empresa. Eso sí, esto no significa que la compañía tenga que pagarle directamente el resultado de la Renta, sino que el contribuyente puede deducirse las retenciones que legalmente deberían haberle aplicado.