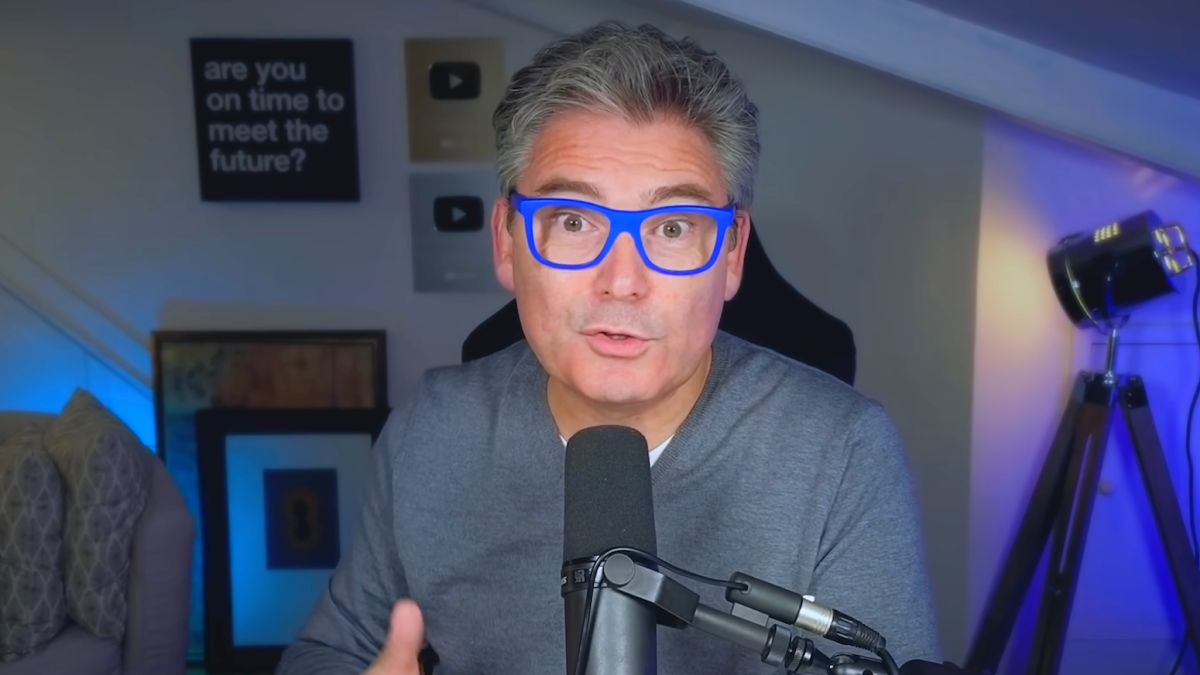

Las pensiones contributivas en España y, en buena parte de Europa, se pagan principalmente de las cotizaciones de las nóminas, que es lo que se conoce como un sistema de reparto, donde las cotizaciones de los trabajadores pagan las pensiones de los que ya están jubilados. El economista Marc Vidal cree que la inteligencia artificial rompe esa cuenta y que lo notarán quienes hoy tienen entre 40 y 55 años, pues “la inteligencia artificial hace muchas cosas, pero cotizar no es una de ellas”.
Vidal parte de la entrevista que el diario Handelsblatt publicó el pasado 10 de noviembre con Andrea Nahles, al frente de la Agencia Federal de Empleo de Alemania, donde se prevé que la inteligencia artificial elimine cerca de 800.000 empleos en 15 años (y que se creen otros tantos) y pide atraer trabajadores cualificados de fuera de la Unión Europea. Si la máquina (la IA) se lleva las nóminas buenas y la respuesta es sumar otras “sin preguntar cuánto van a aportar”, el economista se pregunta quién pagará la jubilación.
Para explicarlo y entenderlo, el economista desgrana la nómina, por la que la empresa ingresa “alrededor de un 30% en cotizaciones”, y “cada nómina es un grifo abierto sobre la caja de las pensiones”. En 2026, en un contrato indefinido, la empresa paga el 30,65% de la base de cotización según la Orden PJC/297/2026 (se puede leer en este BOE), más la tarifa de accidentes de trabajo.
Por ejemplo, con un empleado que tenga una base de cotización de 2.000 euros al mes, la empresa ingresa por él unos 613 euros y al trabajador se le descuentan otros 130 (su 6,50%), es decir, 743 euros al mes y más de 8.900 euros al año que recauda la Seguridad Social. De ellos, unos 159 al mes van a desempleo, formación y Fogasa, y el resto paga las pensiones, pero también las bajas por enfermedad y los permisos por nacimiento.
Por otra parte señala la factura de un programa, que “paga IVA, no cotiza”, ya que detrás no hay nadie contratado. Con la inteligencia artificial, parte del trabajo de oficina (el análisis, la redacción o la atención al cliente) puede pasar del primer papel al segundo y, aunque la empresa ahorra, “para la caja de las pensiones es un grifo que se está cerrando”, explica.
Más nóminas, pero no mejores
Según Vidal, una economía crece “a lo alto” cuando cada trabajador produce más y puede cobrar más, y “a lo ancho” cuando hay más gente trabajando, que es como ha crecido España en los últimos años. “Las dos suman PIB, pero nuestros sueldos solo suben con la primera”, señala. En octubre, la Seguridad Social registró 22.624.165 afiliados de media, récord de la serie.
La propia Seguridad Social sitúa la relación entre cotizante y pensionista en 2,51, la más alta desde 2011, aunque para el economista no todas las altas en el sistema valen lo mismo. “Cada nuevo cotizante con un sueldo bajo aporta poco hoy y se lleva a cambio el derecho a una pensión mañana”, explica.
Para dar validez a sus datos, Vidal cita al informe de Fedea, donde en su avance de 2025 calcula que el Estado transfirió 61.342 millones de euros a la Seguridad Social y a las clases pasivas de los funcionarios en pleno récord de afiliación. Una parte paga por ley prestaciones que no dependen de lo cotizado, como los complementos a mínimos.
Para Vidal, la inteligencia artificial apenas toca los bares, los hoteles o las obras, y sí la oficina, la banca, la consultoría o los servicios jurídicos, cuyos empleados “son los que cobran sueldos medios y altos y, por tanto, los que más cotizaban”, es decir, puesto de mayor cualificación. Sus palabras coinciden con lo que ya avisaba el economista Santiago Niño Becerra, donde decía que “en el 2060, para generar PIB serán necesarias muy pocas personas”, en referencia al efecto de la inteligencia artificial y la robótica
Las salidas y su peaje
Vidal repasa también las ideas que hay sobre la mesa para sacar el dinero de otro sitio, y a ninguna le ve el camino fácil. Cobrar más al capital suena bien, aunque Vidal recuerda: “El capital hace la maleta en una tarde y el trabajador no”. Subir el IVA permitiría cobrar también por lo que se compra fuera, como esos programas, pero es un impuesto que pagan por igual quien apenas llega a fin de mes y quien no tiene que mirar los precios.
“La cuenta tiene destinatario. Somos nosotros los que hoy tenemos entre 40, 50, 55 años que cobraremos menos pensión”, avisa Vidal, que cree que después vendrán sus hijos a pagar con sus impuestos lo que ya no cubran las cotizaciones. No dice cuánto menos, y esa generación empezará a cumplir los 67 años a finales de 2037 (los que hoy tienen 40, entre finales de 2052 y 2053).
Para él, la única salida pasa por una economía más productiva, que pueda pagar más por hora y deje de presumir de números brutos. “La máquina no cotiza. Alguien debería decirnos cómo lo piensan hacer”, señala.