

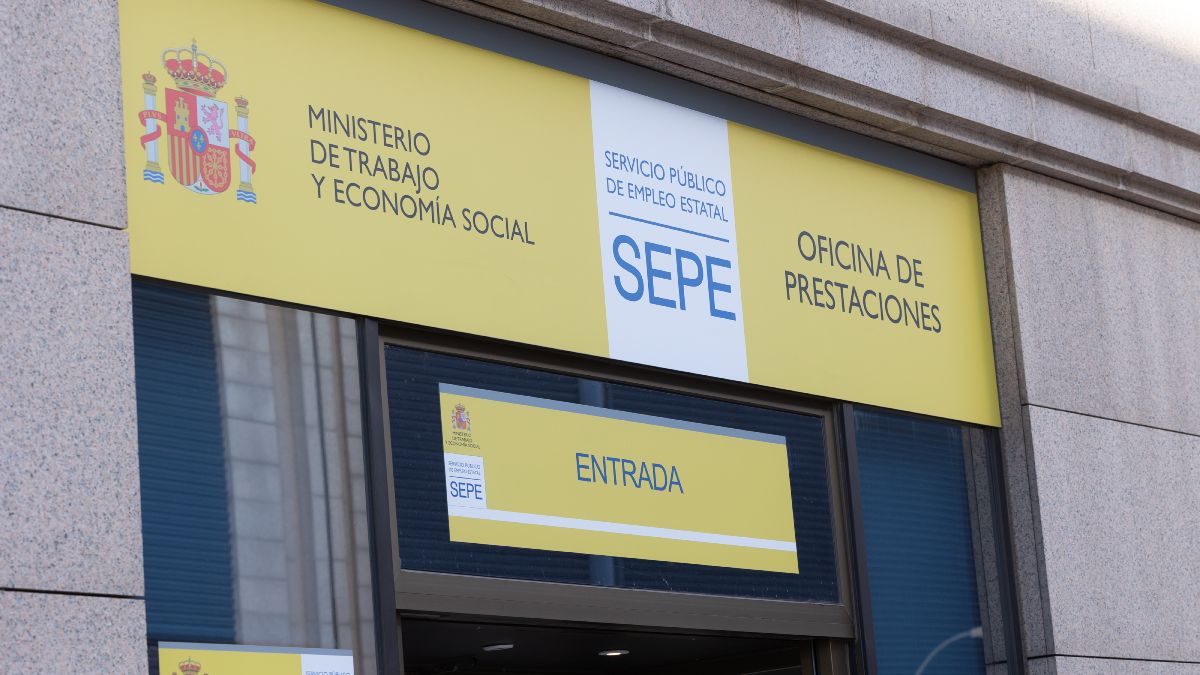

El subsidio para mayores de 52 años del Servicio Público de Empleo Estatal (SEPE) es compatible con la pensión de viudedad de la Seguridad Social. Para que ambas prestaciones sean compatibles, es necesario que el límite de rentas no supere el 75% del salario mínimo interprofesional vigente, que en 2026 son 915,75 euros al mes, aunque la cuantía del subsidio no se tiene en cuenta.
Según el artículo 282.1 de la Ley General de la Seguridad Social, los subsidios serán incompatibles con las prestaciones contributivas de la Seguridad Social, salvo que “hubieran sido compatibles con el trabajo que originó la prestación o el subsidio”. Una de ellas es la pensión de viudedad, ya que el artículo 223.1 de la misma ley la declara “compatible con cualesquiera rentas de trabajo”.
Sin embargo, el artículo 275 de la LGSS exige que el beneficiario no supere ciertos ingresos, los cuales considera como renta “cualesquiera bienes, derechos o rendimientos” prestacionales. Esto quiere decir que la cuantía de la pensión de viudedad no debe superar el 75% del salario mínimo interprofesional (SMI), excluida la parte proporcional de dos pagas extraordinarias.
En 2026, el SMI está fijado en los 1.221 euros al mes en 14 pagas (tal y como recoge el Real Decreto 126/2026), por lo que el 75% son 915,75 euros mensuales, 27,75 euros más que en 2025, cuando el salario mínimo era de 1.184 euros y el tope quedaba en 888 euros, y 65,25 euros más que los 850,50 de 2024.
Según los datos del Ministerio de Inclusión, Seguridad Social y Migraciones, cada mes se pagan más de 2,3 millones de pensiones de viudedad con una cuantía media de 976 euros. Esto hace que las personas que lo cobran y son mayores de 52 años sin empleo (pero que no han alcanzado la edad ordinaria de jubilación) no puedan compatibilizarla, pues la pensión media se sitúa en los 976,01 euros al mes (es decir, que se supera en 60,26 euros). Además, las pensiones mínimas en 2026 son las siguientes según el Real Decreto 241/2026:
| Pensión mínima de viudedad en 2026 | Euros al mes (14 pagas) | Frente al límite de 915,75 euros |
|---|---|---|
| Menores de 60 años | 709,40 | Compatible, con 206,35 euros de margen |
| Entre 60 y 64 años | 875,90 | Compatible, con 39,85 euros de margen |
| 65 años o discapacidad del 65% o más | 936,20 | Supera el límite en 20,45 euros |
| Con cargas familiares | 1.256,60 | Supera el límite en 340,85 euros |
Así, quien cobre la pensión mínima entre los 60 y los 64 años podrá cobrar el subsidio para mayores de 52 años, mientras que al cumplir los 65 años, si se cobra la pensión mínima, esta crecerá a los 936,20 euros y rebasará el tope por sí sola, igual que la pensión media de 976 euros.
En cambio, si la pensión fue calculada con el 52% general sobre una base reguladora media de 1.500 euros, que son 780 euros al mes, entraría dentro del límite y permitiría cobrar los 480 euros del subsidio para mayores de 52 años, el 80% de un IPREM que sigue congelado en 600 euros mensuales.
Ahora bien, no todos cobran la pensión media o la mínima, pues, tal y como explica el funcionario de la Seguridad Social, Alfonso Muñoz Cuenca, el sistema del INSS es un sistema de reparto contributivo, por lo que la cuantía irá en función de las cotizaciones aportadas.
Cuándo mira el SEPE los ingresos y qué hay que comunicar
Desde que se aprobó la reforma de los subsidios por desempleo (bajo el Real Decreto-ley 2/2024) el 1 de noviembre de 2024, el SEPE comprueba las rentas “durante el mes anterior” a la solicitud o a la reanudación, según explica el artículo 275.1. Este subsidio, como no tiene rentas trimestrales, obliga a mantener la carencia de rentas durante todo el tiempo que se cobre, ya que cada año hay que presentar una declaración anual de rentas (cada doce meses), en los quince días hábiles siguientes.
Por eso, cualquier incremento en la cuantía de la pensión hay que comunicarlo en el momento que se produzca (así lo recoge el artículo 280.7), y eso incluye la revalorización de cada año en el mes de enero. Así, una pensión de viudedad de 900 euros que subiera el 2,7% (que fue la subida de 2026) pasaría a 924,30 euros, lo que superaría el límite sin que el beneficiario haya hecho nada.
Aun así, el hecho de que se supere el 75% del salario mínimo no hace que se pierda el subsidio de golpe, ya que el artículo 280.5 permite suspender el cobro del subsidio durante los doce primeros meses, por lo que se puede reanudar cuando dichas rentas bajen, con efectos desde ese día si se pide en los quince días hábiles siguientes y, si no, desde la fecha de la solicitud. Si pasa más de un año, el subsidio se extingue y para volver a cobrar se deberá abrir lo que se conoce como una nueva vía de acceso.
No hacerlo tiene sus consecuencias. Según una sentencia recogida por NoticiasTrabajo, un desempleado tuvo que devolver 9.441,42 euros al SEPE ya que sumó a su pensión de viudedad una herencia y otros rendimientos, lo que hizo que superara el límite más de doce meses sin justificarlos.