

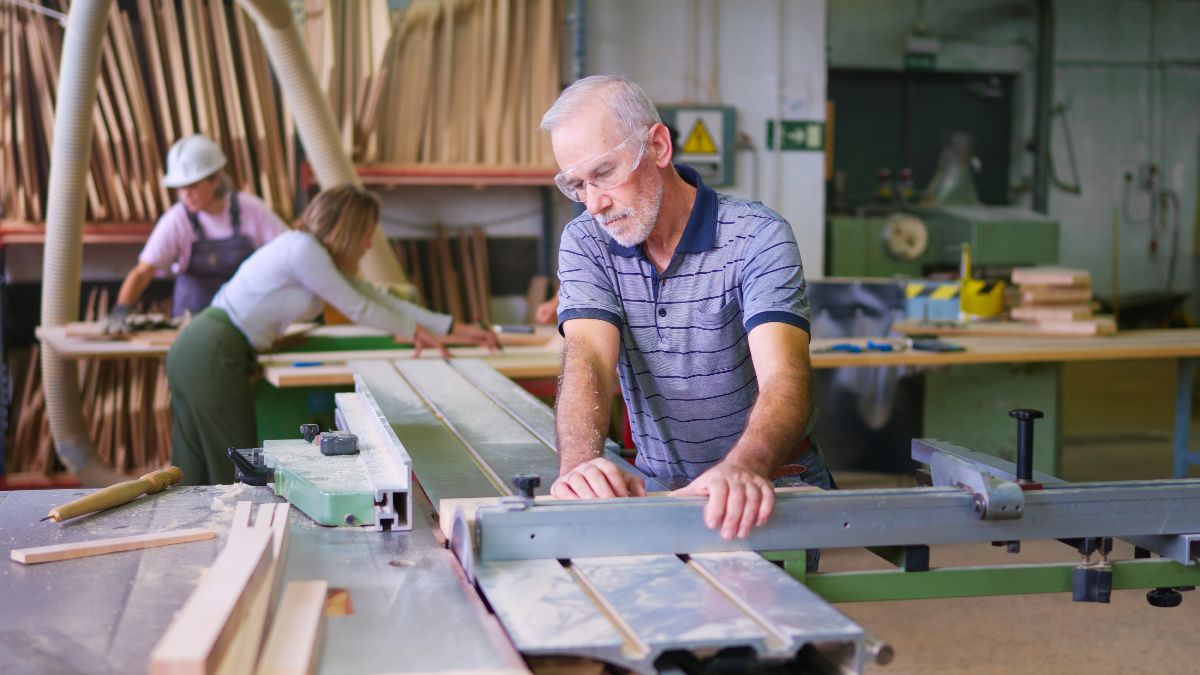

La jubilación activa permite compatibilizar la pensión de jubilación con el salario de un trabajo, ya sea por cuenta ajena o propia. Para acceder a esta modalidad es necesario haber cumplido la edad ordinaria de jubilación, reunir el periodo mínimo de cotización y dejar pasar al menos doce meses antes de solicitar la pensión. Durante esta modalidad, la Seguridad Social abonará un porcentaje de la pensión, que empezará en el 45% si la demora ha sido de un año.
Así lo establece el artículo 214.1 de la Ley General de la Seguridad Social (se puede consultar en este enlace), donde se explica que esta pensión es “compatible con la realización de cualquier trabajo por cuenta ajena, a tiempo completo o a tiempo parcial, o por cuenta propia del pensionista”. El mismo artículo añade que, a efectos de computar la edad, no valen las jubilaciones acogidas a bonificaciones o anticipaciones. En otras palabras, quien haya accedido a través de la jubilación anticipada no podrá acogerse a esta modalidad.
La cuantía de la pensión depende de cuánto tiempo se haya retrasado la jubilación. La ley establece una escala de cinco tramos, los cuales van del 45% al 100%, de la que queda excluido en todo caso el complemento por mínimos (la cuantía que se suma a la pensión cuando esta no alcanza el mínimo). En cambio, sí se mantienen los complementos de maternidad y de brecha de género, tal y como establece el Real Decreto-ley 11/2024, el cual se aplica desde el 1 de abril de 2025.
A esta escala se suma una segunda regla que mide el tiempo ya trabajado como pensionista. Por cada doce meses trabajados de forma ininterrumpida bajo la jubilación activa, el porcentaje subirá cinco puntos (hasta el tope del 100%). Este incremento se empieza a cobrar desde el primer día del mes siguiente a cumplir ese periodo.
Para entenderlo, si un trabajador retrasa un año su jubilación con una pensión reconocida de 1.000 euros, empezará cobrando el 45% (450 euros al mes). Al cumplir doce meses seguidos trabajando bajo esta modalidad, se sumará un 5% extra y pasará a cobrar el 50% (500 euros) desde el primer día del mes siguiente.
Según los últimos datos disponibles de la Seguridad Social, a diciembre de 2025 había un total de 70.467 pensionistas en jubilación activa, 5.602 más que un año antes. La pensión media de jubilación de esta modalidad se situó en los 1.574,90 euros al mes en agosto de 2026, según el Ministerio de Inclusión, Seguridad Social y Migraciones. Si aplicamos estos datos a modo de ejemplo, la escala del artículo 214 queda de la siguiente forma:
| Años de demora | Porcentaje de la pensión | Sobre una pensión de 1.574,90 euros |
|---|---|---|
| Un año | 45% | 708,71 euros |
| Dos años | 55% | 866,20 euros |
| Tres años | 65% | 1.023,69 euros |
| Cuatro años | 80% | 1.259,92 euros |
| Cinco años o más | 100% | 1.574,90 euros |
Es decir, quien retrase un solo año su jubilación y siga trabajando cobrará 708,71 euros durante los primeros doce meses y saltará después al 50% (787,45 euros) al aplicar esta segunda regla. No pasa al 55% de la tabla, ya que ese porcentaje corresponde a quien esperó dos años antes de pedir la pensión.
El autónomo con un trabajador a su cargo cobra el 75%
En el caso de los trabajadores autónomos, estos tienen su propia fórmula para calcular su cuantía. La norma eleva al 75% la pensión compatible cuando el jubilado demuestra tener contratado a un trabajador indefinido con al menos 18 meses de antigüedad, o cuando contrata a uno nuevo sin que tenga relación laboral previa alguna en los últimos dos años.
Este 75% se aplica si la demora está entre uno y tres años; a partir del cuarto, vuelve a regir la escala general. Por su parte, el autónomo que no tenga empleados mantendrá los porcentajes habituales de la tabla. Ahora bien, no hay que confundir esta opción con la jubilación flexible, que es la que permite al pensionista volver a trabajar a tiempo parcial y cuenta con sus propios porcentajes (además de que ha sido recientemente reformada y mejorada).
Los autónomos cotizarán de igual forma que los asalariados, es decir, por incapacidad temporal y contingencias profesionales, quedando sujetos a una cotización especial de solidaridad del 9% sobre su base por contingencias comunes (que no genera nuevas prestaciones), tal y como explica el artículo 310 de la LGSS.
En el caso de pertenecer a una mutualidad alternativa, se pagará ese mismo 9% sobre la base mínima del tramo 1 de la tabla general, y la cuota se descontará cada mes directamente de la pensión.
Lo que se cotiza en jubilación activa no mejora la pensión
Durante el tiempo que dure la jubilación activa, tanto empresa como trabajador cotizarán únicamente por incapacidad temporal y por contingencias profesionales. Además, quedan sujetos a la cuota de solidaridad del 9% sobre la base por contingencias comunes, la cual, recordemos, se reparte entre ambos y no genera nuevas prestaciones (tal y como recoge el artículo 153).
Asimismo, el artículo 214.4 aclara que lo cotizado durante la jubilación activa no aumenta el porcentaje de la pensión, así como tampoco da derecho al complemento por demorar la jubilación, ya que trabajar bajo esta modalidad da un salario, pero la pensión se queda tal y como estaba.
Al finalizar la actividad laboral (ya sea por cuenta ajena o propia), se deberá notificar a la Seguridad Social para que activen el cobro íntegro de la pensión, tal y como establece el apartado 8 del mismo artículo.
No notificar a la Seguridad Social que se está trabajando al mismo tiempo que se cobra la pensión es una infracción que puede dar lugar a la suspensión de la prestación y a la devolución de cobros indebidos. Un ejemplo de esta situación es la sentencia que recogió NoticiasTrabajo, en la que un jubilado tuvo que devolver 14.457,39 euros por haber trabajado unos meses cobrando la pensión completa sin haber pedido antes la jubilación activa.