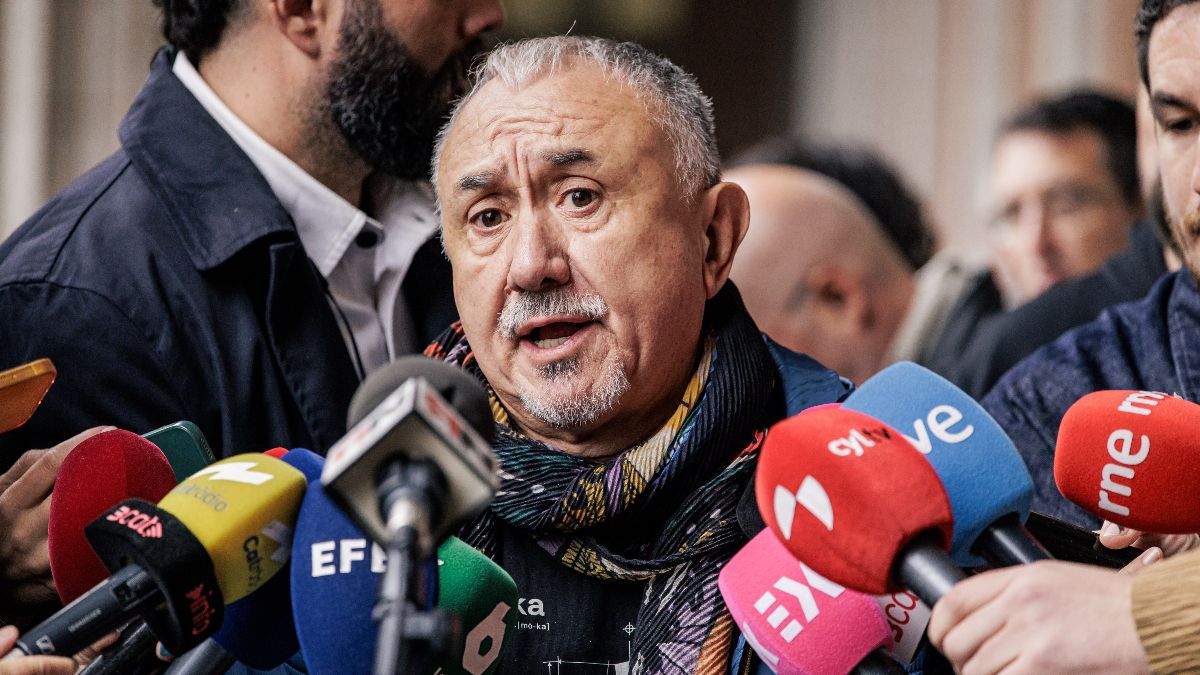

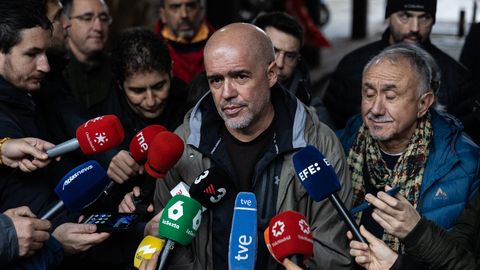
El Tribunal Supremo ha dado dos varapalos importantes al sindicato UGT en Andalucía en poco más de ocho días a cuenta de las subvenciones públicas que recibió para financiar cursos de formación a desempleados. De este modo, caen los dos recursos de casación que presentaron desde el organismo que preside Pepe Álvarez, que estaban relacionados con la devolución de subvenciones que suman más de 27 millones de euros, al incluir los intereses de demora.
Ambas resoluciones, con fecha del 5 y 13 de octubre de 2026, se refieren a cantidades de 18.319.183,71 euros, y 8.796.777 euros respectivamente, con origen en procedimientos administrativos abiertos por presuntas irregularidades en la justificación de subvenciones que habían cobrado de la Junta de Andalucía. Estos datos son públicos y se pueden encontrar en la sentencia STS 4086/2026, en su resolución 1095/2026 en la web del CGPJ.
El epicentro del problema se encuentra en que ese dinero se empleó para pagar complementos salariales a los trabajadores que participaron en las actividades de formación, que eran trabajadores del sindicato. La Justicia ha considerado que estas mejoras salariales que se pactan voluntariamente y que están por encima de los mínimos legales, no se pueden pagar con ese dinero.
El sindicato presentó dos recursos, pero los rechazaron
La primera de estas dos resoluciones es la número 1095/2026, del 5 de octubre por la Sala Contencioso - Administrativo del TS que desestimó el recurso presentado por UGT Andalucía contra una sentencia del TSJ de Andalucía de diciembre de 2023.
En 2015 arrancó este procedimiento por el que la administración autonómica reclamó al sindicato 18.319.183,71 euros de los que 13.118.971,22 euros eran el principal y 5.200.212,49 corresponden a intereses de demora.
El TSJA había estimado, aunque de forma parcial, el recurso que presentó UGT anulando algunos motivos de reintegro y confirmando los demás. El 13 de octubre, el Supremo dictó una resolución en la que desestimó un segundo recurso de casación del sindicato y como recogió Europa Press, la sentencia confirmó el reintegro de 8.796.777 euros, correspondientes a 6,6 millones de euros del principal y 2,1 millones de intereses.
De esta forma, los importes asociados a los dos procedimientos suman 27.115.960,71 euros. En los dos casos, el TS no tuvo en cuenta los recursos que presentó UGT Andalucía y dio la razón a la Justicia cuando señaló que se impide el uso de estas subvenciones para financiar determinadas mejoras salariales voluntarias.
Las mejoras salariales deberán pagarse con dinero propio
La cuestión principal que tuvo que resolver el Tribunal Supremo pasó por deliberar si las subvenciones destinadas a cursos de formación podían cubrir todos los gastos salariales de los trabajadores que participan en ellos o sólo las cuantías establecidas como mínimos por la legislación laboral y por los convenios colectivos.
UGT defendió que los sueldos superiores a los mínimos de convenio debían considerarse como gastos subvencionables cuando correspondan a trabajos realmente realizados y los importes estén dentro de los valores de mercado. Pero el Supremo rechazó este punto y en la sentencia del 5 de octubre explican que una empresa puede mejorar el sueldo de sus trabajadores, pero que ese dinero debe salir de recursos propios cuando no sean estrictamente necesarios para la actividad subvencionada.
El magistrado se apoyó en el artículo 31.1 de la Ley 38/2003 General de Subvenciones que marca los requisitos a cumplir con los gastos financiados con ayudas públicas. La Sala consideró que los complementos salariales que se pagan de forma voluntaria por encima de lo que marca el convenio no son imputables a las subvenciones destinadas a formar a desempleados.
Este mismo criterio, según Europa Press, se aplicó en la segunda de las resoluciones y el TS se remitió a lo que había establecido el 5 de octubre para negar que las mejoras retributivas individuales pudieran financiarse con fondos de formación.