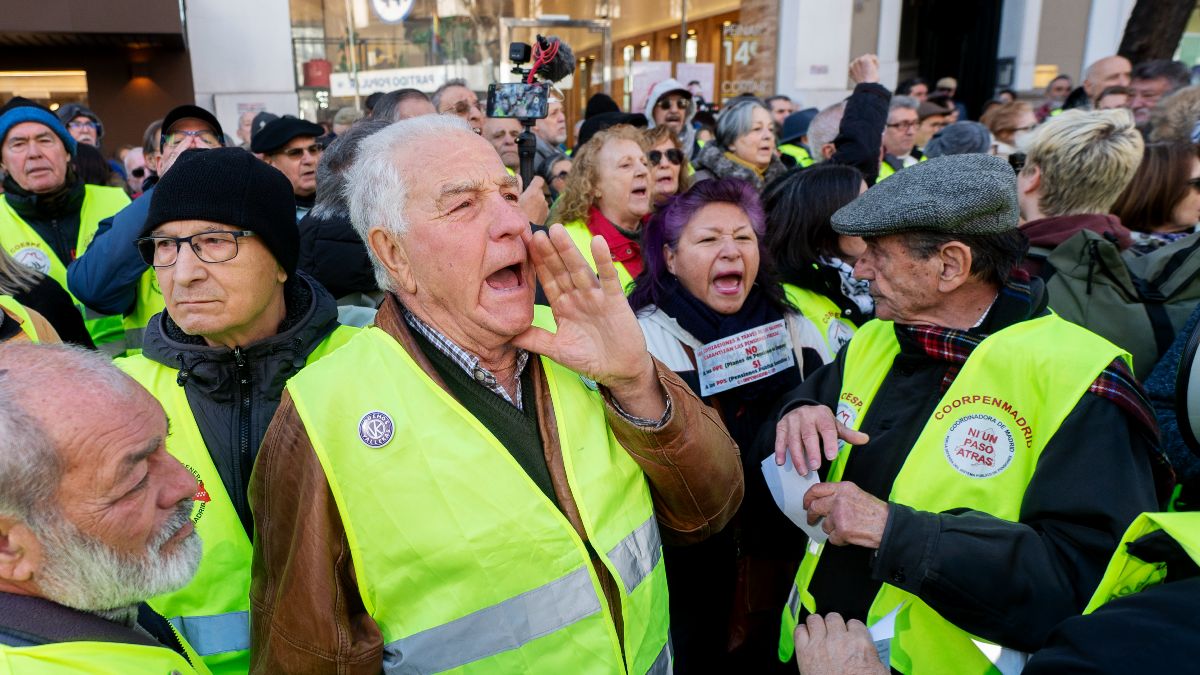

Entre 2014 y 2017, las pensiones subieron un 0,25% cada año, ya que una ley aprobada en 2013 había cambiado el IPC por un índice propio para calcular su revalorización (la subida que la Seguridad Social aplica al comienzo de cada año, como la del 2,7% de 2026). Desde la reforma de 2021 vuelven a subir con la inflación, pero esa garantía también está en una ley, y por eso un nuevo Gobierno que reúna una mayoría en el Congreso puede cambiarla.
Se trata de la Ley 23/2013, de 23 de diciembre, que calculaba la subida, entre otros datos, con los ingresos y gastos del sistema y le ponía un suelo y un techo, de forma que nunca podía quedar por debajo del 0,25% ni por encima de la inflación del año anterior más medio punto.
Con esa fórmula, las subidas de esos cuatro años se quedaron en el mínimo, según los reales decretos de cada ejercicio (como el de 2014 y el de 2017), y la misma ley creó el factor de sostenibilidad, que debía ajustar las nuevas pensiones de jubilación a la esperanza de vida desde 2019, aunque en 2018 se aplazó y nunca llegó a aplicarse.
La Ley 21/2021, de 28 de diciembre, derogó los dos y el IPC pasó a ser el índice, el cual se encuentra regulado en el artículo 58 de la Ley General de la Seguridad Social. Además, entró el mecanismo de equidad intergeneracional o MEI (una cotización extra que nutre el Fondo de Reserva, la hucha de las pensiones).
La duda sobre el modelo de pensiones ha entrado en la precampaña de las elecciones generales del 29 de noviembre. El presidente del Gobierno, Pedro Sánchez, respondió este martes a unas declaraciones del líder del PP, Alberto Núñez Feijóo, que prometía garantizar la sostenibilidad del modelo actual y de los que vengan, y se preguntó cuál es el modelo alternativo de la oposición.
Cambiar la fórmula exige una ley o un decreto-ley
El artículo 58 tiene rango de ley, por lo que solo puede cambiarlo otra ley aprobada por las Cortes o un real decreto-ley del Gobierno, una norma que el artículo 86 de la Constitución reserva a los casos de extraordinaria y urgente necesidad y que el Congreso (o su Diputación Permanente, si está disuelto) tiene que convalidar en los 30 días siguientes. De esta forma, cualquier cambio necesita, antes o después, el voto favorable de una mayoría del Congreso.
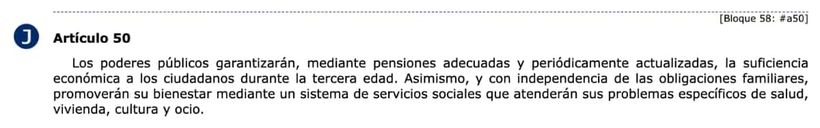
La Constitución Española tampoco ata la subida al IPC, porque su artículo 50 obliga a garantizar “pensiones adecuadas y periódicamente actualizadas”, sin más precisión. Además, el Tribunal Constitucional avaló en su sentencia 49/2015 el Real Decreto-ley 28/2012, que dejó a los pensionistas sin la “paguilla” de ese año, el pago único que compensaba la diferencia entre la inflación prevista y la real (sus pensiones habían subido un 1% y los precios, un 2,9%), ya que se les privó, según el tribunal, “de una expectativa, pero no de un derecho actual consolidado”.
El índice de la Ley 23/2013 afectó a la subida anual de todas las pensiones contributivas, también las que ya se estaban cobrando, mientras que el factor de sostenibilidad se pensó solo para las jubilaciones que se causaran a partir de 2019.
Qué puede hacer el Gobierno en funciones con las pensiones
Tras las elecciones, el Gobierno actual quedará en funciones, y el artículo 21 de la Ley 50/1997, del Gobierno, le impide presentar proyectos de ley y solo le deja adoptar medidas fuera de la gestión ordinaria si acredita urgencia o interés general. Un cambio de modelo impulsado por un nuevo Gobierno tendría que esperar, por tanto, a que el Congreso que se constituirá el 23 de diciembre invista a un presidente del Gobierno.
Mientras tanto, la subida de 2027 se calculará con la regla actual, es decir, con la media anual del IPC de diciembre a noviembre, un dato que, con los datos del Instituto Nacional de Estadística (INE) hasta septiembre (el de ese mes todavía es provisional), apunta a una subida en torno al 3,5%. Además, las pensiones mínimas, máximas y no contributivas crecerán por encima de dicho índice.
Esta misma regla tiene otra condición y es que, si la inflación media fuera negativa, las pensiones mantendrían la misma cuantía, es decir, que ni subirían ni bajarían, mientras que el índice anterior garantizaba al menos una subida del 0,25%.