

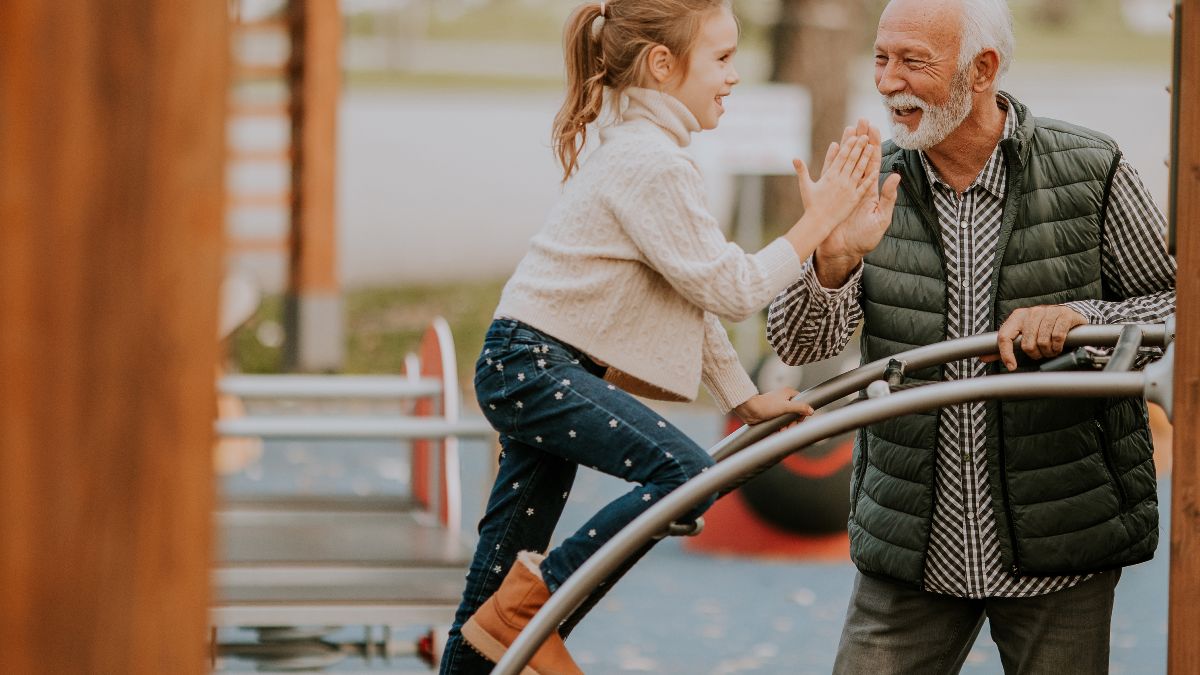

La Audiencia Provincial de La Rioja ha confirmado que Hacienda podía anular la donación del 50% de una vivienda que un empresario hizo a su nieta de 13 años para evitar que se la embargaran por unas deudas tributarias superiores a 1,7 millones de euros. La justicia señala que, aunque la vivienda se había donado antes de que se le reclamara a la deuda, el hombre ya conocía las deudas de la empresa y con esa operación quería evitar un futuro embargo de la casa.
Según la sentencia de 27 de marzo de 2026, el hombre había sido administrador y socio único de una empresa que acumulaba importantes deudas con Hacienda por irregularidades tributarias. En septiembre de 2018, la Agencia Tributaria notificó a la sociedad una liquidación de 891.526,10 euros y, apenas dos meses después, el empresario donó a su nieta la mitad de una vivienda que era prácticamente su único bien de valor.
Posteriormente, Hacienda le declaró responsable solidario de parte de las deudas de la empresa y, al no conseguir cobrar, decidió demandarlo junto a su nieta y la madre de esta para que se anulara la donación. El Juzgado de Primera Instancia número 4 de Logroño dio la razón a la Agencia Tributaria, pero el empresario recurrió alegando que, cuando regaló la vivienda, todavía no tenía ninguna deuda que Hacienda pudiera reclamarle personalmente.
La donación puede anularse aunque Hacienda reclame la deuda después
El argumento del empresario fue rechazado por la Audiencia Provincial, que dejó claro en la resolución que las donaciones pueden anularse cuando pueda acreditarse que se han hecho para evitar el cobro de una deuda, perjudicando así al acreedor.
Además, en cuanto al momento que se hizo la donación, también se señala que, según el artículo 42.1.a) de la Ley General Tributaria, la responsabilidad solidaria de un administrador que ha participado en las infracciones de su empresa, se originan cuando se cometen dichas infracciones, aunque Hacienda no pueda exigirle el pago en ese momento.
En este caso, las infracciones tuvieron lugar entre 2016 y 2017, y fue en noviembre de 2018 cuando se hizo la donación. Por tanto, aunque Hacienda no le hubiera reclamado hasta 2020, ya sabía lo que las infracciones podían provocar cuando donó la vivienda.
Además, la Audiencia se apoyó en la doctrina del Tribunal Supremo, recogida, entre otras, en su sentencia de 17 de diciembre de 2025, que admite que se puedan impugnar operaciones realizadas para perjudicar a acreedores incluso cuando los créditos todavía no sean exigibles o su existencia posterior fuera previsible.
La justicia considera que donó la vivienda a su nieta para evitar el embargo
El empresario también defendía que la donación no tenía ninguna intención fraudulenta, sino que pretendía garantizar una vivienda a la menor, que llevaba viviendo en esa casa junto a su madre desde que nació. Además, aseguró que ambas desconocían sus negocios y llevaban años viviendo separados.
Sin embargo, la Audiencia rechazó esta explicación porque la donación se había realizado apenas dos meses después de que Hacienda notificara a la empresa una deuda tributaria de más de 890.000 euros. También tuvo en cuenta que el hombre había participado directamente en las irregularidades y no constaba que tuviera otros bienes de valor con los que responder frente a la Agencia Tributaria.
Los magistrados consideraron especialmente relevante que la beneficiaria fuera su nieta de 13 años y que recibiera gratuitamente la mitad del inmueble. Este hecho, junto a la situación económica del empresario, permitió concluir que la finalidad de la donación era evitar el posible embargo en lugar de hacer un regalo a la menor.
Por ello, aplicando los artículos 1.261 y 1.275 del Código Civil y la doctrina sobre la simulación absoluta de los contratos, la Audiencia consideró que la donación carecía de una verdadera intención de donar y que se había utilizado para ocultar el inmueble frente a Hacienda.
Por todo ello, la sentencia (SAP LO 265/2026) confirmó la nulidad de la donación, aunque contra ella cabía interponer recurso de casación ante el Tribunal Supremo.
Nota: En la sentencia hay una contradicción sobre el parentesco con la menor, que parece como hija en los antecedentes, pero como nieta en los hechos probados y la argumentación de la Audiencia. No obstante, el grado de parentesco no habría supuesto ningún cambio en dicha resolución.