
La edad de jubilación volverá a subir en 2027 situándose en los 67 años, salvo para aquellos trabajadores que tengan un mínimo de 38 años y seis meses cotizados en cuyo caso podrán retirarse a los 65 años. De esta forma, la Seguridad Social volverá a elevar la edad ordinaria de jubilación (2 meses más con respecto a este 2026), pero sabiendo que será la última subida, ya que así lo establece la reforma de las pensiones regulada bajo la Ley 27/2011.
Tanto la edad ordinaria de jubilación como los años de cotización necesarios para jubilarse a los 65 se encuentran regulados en la disposición transitoria séptima de la Ley General de la Seguridad Social (se puede consultar en este enlace). Hasta su entrada en vigor en 2013 solo existía una edad fijada en los 65 años. El motivo de esa “dualidad” era para hacer sostenible un sistema de pensiones cada vez más tensado y con la mirada puesta en la llegada de los baby boomers (nacidos entre 1958 y 1977 y que se jubilan ahora).
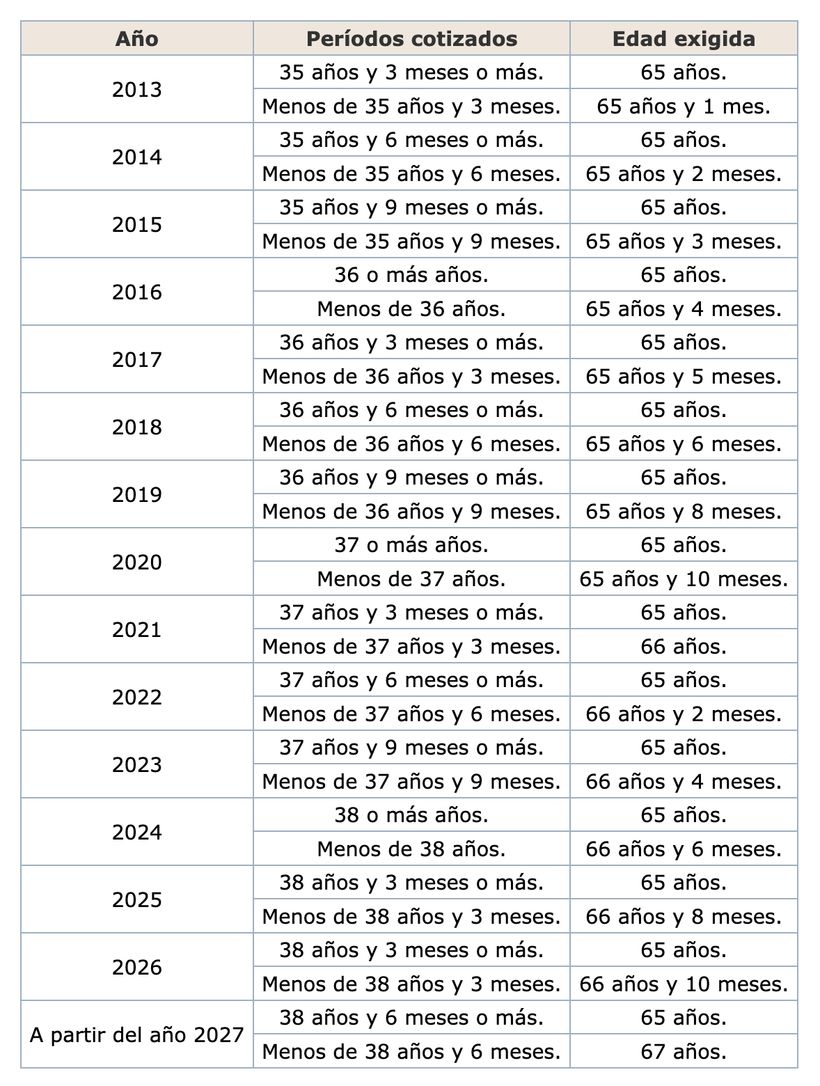
Por ese motivo se establecieron dos edades para jubilarse, una que iría creciendo cada año hasta llegar a los 67 años en 2027, y otra, que se quedaría en los 65 años, pero a cambio se exigiría un mínimo de cotizaciones.
| Año | Períodos cotizados | Edad exigida |
|---|---|---|
| 2025 | 38 años y 3 meses o más. | 65 años. |
| Menos de 38 años y 3 meses. | 66 años y 8 meses. | |
| 2026 | 38 años y 3 meses o más. | 65 años. |
| Menos de 38 años y 3 meses. | 66 años y 10 meses. | |
| A partir del año 2027 | 38 años y 6 meses o más. | 65 años. |
| Menos de 38 años y 6 meses. | 67 años. |
Este aumento de edad afectaría tanto a la edad ordinaria como a otras modalidades, como las jubilaciones anticipadas.
Edad de jubilación anticipada en 2027
La edad de jubilación anticipada voluntaria en 2027 (la que permite adelantar la edad ordinaria un máximo de 2 años), se situará en los 65 años si se tiene un mínimo de 35 años cotizados o en los 63 años si se tiene un mínimo de 38 años y seis meses cotizados (al igual que se pide para retirarse a los 65 años).
| Año | Períodos cotizados | Edad jubilación |
|---|---|---|
| 2026 | 38 años y 3 meses o más | 63 años |
| Menos de 38 años y 3 meses | 64 años y 10 meses | |
| 2027 | 38 años y 6 meses o más | 63 años |
| Menos de 38 años y 6 meses | 65 años |
En el caso de la jubilación anticipada involuntaria, la que se da por causas ajenas a la voluntad del trabajador, que permite un adelanto máximo de 48 meses (4 años) y para la que es necesario tener un mínimo de 33 años cotizados, se situará en los 63 años o en los 61 años si se tiene un mínimo de 38 años y 6 meses cotizados.
| Año | Períodos cotizados | Edad jubilación |
|---|---|---|
| 2026 | 38 años y 3 meses o más | 61 años |
| Menos de 38 años y 3 meses | 62 años y 10 meses | |
| 2027 | 38 años y 6 meses o más | 61 años |
| Menos de 38 años y 6 meses | 63 años |
A tener en cuenta que en las dos modalidades de jubilación anticipada la Seguridad Social aplicará unos coeficientes reductores en forma de porcentaje, los cuales dependerán del total de años cotizados y los meses adelantados.
Cuántos años son necesarios para cobrar el 100% de la pensión
Los años de cotización necesarios para cobrar el 100% de la pensión también volverán a subir en 2027, siendo necesarios un mínimo de 37 años. En 2026 era necesario tener 36 años y 6 meses, ya que, según el método de cálculo, con 15 años cotizados se tendría derecho al 50% de la base reguladora y, a partir de ahí por cada mes se sumaba un 0,21% durante los primeros 49 meses y para los siguientes meses, se añadía un 0,19%, para llegar al 100%.
A partir de 2027 cambia y, si bien es cierto que con 15 años se seguirá teniendo derecho al 50% de la base reguladora, los siguientes coeficientes cambian. En este caso, por cada mes adicional hasta 248 se sumará un 0,19% y por los 16 meses siguientes, se sumará un 0,18%, de tal forma que con 37 años cotizados dará un 100%. La tabla de porcentaje por año cotizado quedaría de la siguiente manera:
| Años Cotizados | Porcentaje de la Base Reguladora |
|---|---|
| 15 años | 50% |
| 16 años | 52,28% |
| 17 años | 54,56% |
| 18 años | 56,84% |
| 19 años | 59,12% |
| 20 años | 61,4% |
| 21 años | 63,68% |
| 22 años | 65,96% |
| 23 años | 68,24% |
| 24 años | 70,52% |
| 25 años | 72,8% |
| 26 años | 75,08% |
| 27 años | 77,36% |
| 28 años | 79,64% |
| 29 años | 81,92% |
| 30 años | 84,2% |
| 31 años | 86,48% |
| 32 años | 88,76% |
| 33 años | 91,04% |
| 34 años | 93,32% |
| 35 años | 95,6% |
| 36 años | 97,84% |
| 37 años | 100% |