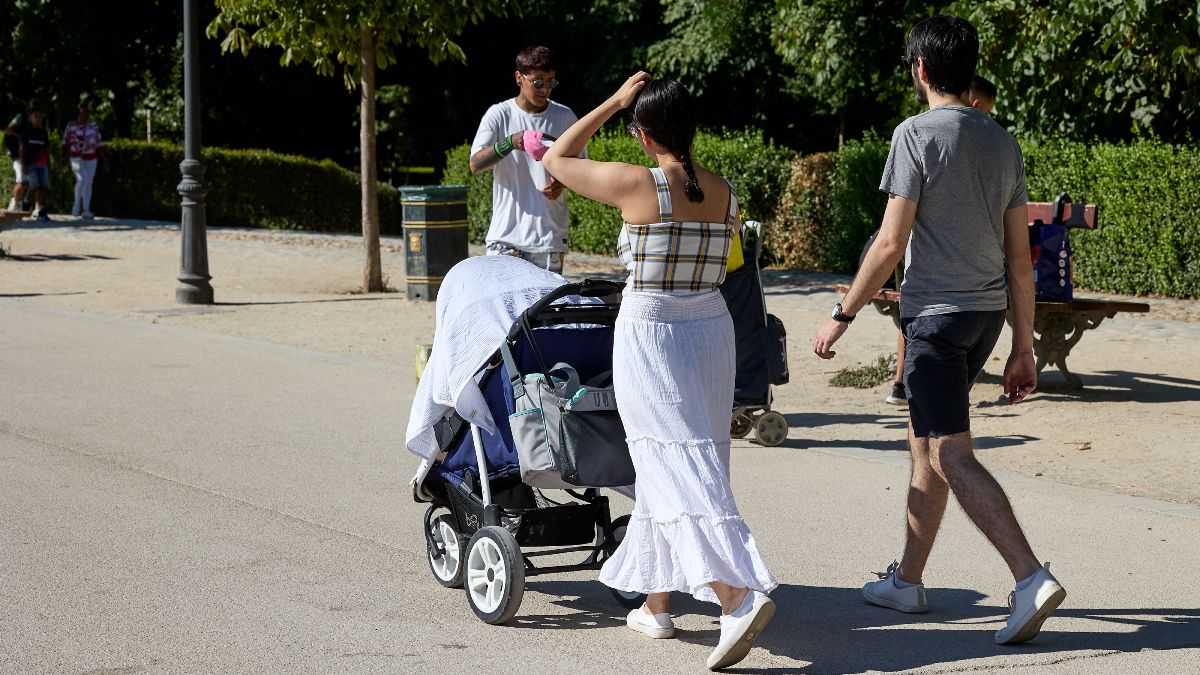

Criar a un hijo en España desde que nace hasta que se independiza supone un gasto medio de 346.586 euros, casi un 70% más que en 2002. El retraso de la independencia económica hasta después de los 30 años, junto con la subida de los precios, ha disparado el gasto de las familias. Solo durante el primer año de vida, el coste asciende a 12.053 euros, una cantidad que supone entre el 38% y el 45% del salario medio anual.
Así se desprende de un reciente estudio de Raisin, que ha analizado los gastos asociados a la alimentación, higiene, educación, sanidad, ropa y calzado, celebraciones, paga y otros productos no esenciales durante las distintas etapas de la crianza.
Diferencias por sexo y emancipación tardía
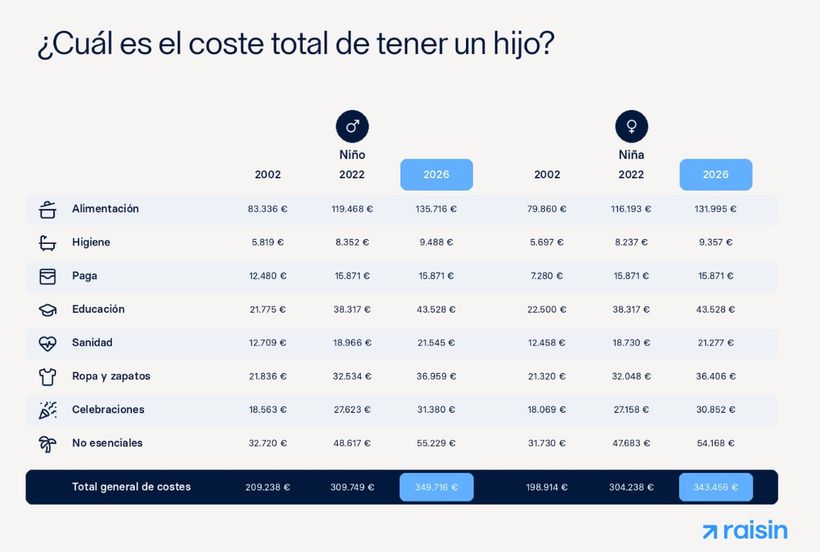
En el caso de que se tenga un niño, el gasto estimado asciende a 349.716 euros hasta los 30,8 años (un 67% más que los 209.238 euros de 2002), mientras que criar a una niña cuesta aproximadamente 343.456 euros hasta los 29,6 años (un aumento del 73% frente a los 198.914 euros de 2002).
Estas diferencias por sexo no se debe a que tengan gastos básicos distintos, sino a cuándo se independizan. Según datos de Eurostat, los jóvenes en España no abandonan el hogar familiar hasta los 30,2 años de media, una de las cifras más altas de la Unión Europea, prolongándose esta etapa hasta los 30,8 años en el caso de los hombres y situándose en los 29,6 años en el de las mujeres.
A continuación se puede ver cuánto tendría que gastar una familia en alimentación, higiene, educación, sanidad, ropa y calzado, celebraciones, paga y otros productos no esenciales. No todos estos gastos se mantienen hasta que el hijo se emancipa. Por ejemplo, los relacionados con la educación se calculan hasta los 22 años y la paga hasta los 23. Otros, en cambio, van disminuyendo a medida que empieza a tener ingresos propios, aunque todavía siga viviendo en casa.
No se incluye el gasto de Educación Infantil
Para calcular el coste durante los primeros años, Raisin parte del supuesto de que la familia consigue una plaza pública de Educación Infantil. Sin embargo, esta etapa, que abarca de los 0 a los 2 años, no es obligatoria y tampoco es gratuita en toda España.
En el curso 2025-2026, la escolarización en este primer ciclo alcanzó un récord del 50,2 %, pero la cifra incluye tanto centros públicos como privados. Por eso, las familias que no consiguen una plaza pública y tampoco pueden recurrir a una red de apoyo, como los abuelos, pueden afrontar un gasto extra importante durante los primeros años.
Lo que se necesita ahorrar para cubrir los gastos del primer año
El primer año de vida de un bebé puede costar alrededor de 12.053 euros, lo que representa aproximadamente un 38% del salario medio anual de un hombre y un 45% del de una mujer. El tiempo necesario para ahorrar esta cantidad varía considerablemente según las circunstancias personales y el porcentaje del salario destinado al ahorro.
Por ejemplo, tomando un salario medio mensual de 2.671 euros para los hombres y de 2.242 euros para las mujeres, un padre necesitaría 7 años y medio de ahorro reservando el 5% de su sueldo para costear el primer año, mientras que una madre tendría que ahorrar durante 9 años. Si la tasa de ahorro se eleva al 20%, una madre soltera requeriría unos 2 años y 3 meses, y un padre soltero cerca de 1 año y 11 meses.
“Tener un hijo es una de las decisiones más importantes y emocionantes en la vida de una familia, pero también supone un compromiso económico que puede extenderse durante muchos años. Los gastos no se limitan al día a día: muchas familias continúan ayudando a sus hijos durante la universidad, al acceder a su primera vivienda o hasta que consiguen independizarse e incluso después”, afirma la directora de Raisin España, Marta Pinedo. Esta indica que ahorrar desde el nacimiento puede marcar una diferencia importante a largo plazo.
“Por ejemplo, una familia que depositara 5.000 euros al nacer su hijo y añadiera 100 euros al mes podría acumular cerca de 39.900 euros cuando cumpliera 18 años, suponiendo, únicamente a efectos ilustrativos, una rentabilidad media anual constante del 3,60%. De esa cantidad, aproximadamente 13.300 euros procederían de la rentabilidad generada. La rentabilidad real dependería de los productos contratados y de la evolución de los tipos de interés. Comparar cuentas de ahorro y depósitos permite sacar más partido al esfuerzo de ahorro y avanzar hacia objetivos como los estudios o la primera vivienda”.
La maternidad sigue perjudicando más a ellas en lo laboral
El estudio también refleja cómo tener hijos no afecta de la misma forma a la trayectoria laboral de hombres y mujeres. En 2025, la tasa de empleo de los hombres de entre 25 y 49 años sin hijos menores de 12 años era del 87%, mientras que entre quienes sí tenían hijos subía hasta el 91,2%.
En las mujeres ocurrió lo contrario: la tasa pasó del 80% entre quienes no tenían hijos menores de 12 años al 72,3% entre quienes sí los tenían. La diferencia también aumenta a medida que crece el número de hijos. La tasa de empleo femenino fue del 74,7% entre las mujeres con un hijo, del 71,8% entre aquellas con dos y descendió hasta el 53,2% entre las madres con tres o más hijos.
Esta desigualdad también se refleja en las decisiones laborales relacionadas con los cuidados. De las 54.639 excedencias solicitadas en 2025 para el cuidado de familiares o menores, 45.400 correspondieron a mujeres (un 83,1% del total), frente a tan solo 9.239 asumidas por hombres (16,9%).
Estas cifras muestran que las mujeres continúan asumiendo una proporción considerablemente mayor de las interrupciones laborales relacionadas con los cuidados, con las posibles consecuencias que esto puede tener sobre sus ingresos, su desarrollo profesional y su capacidad de ahorro a largo plazo.