


Los trabajadores con altos sueldos pueden cotizar por una base mayor, pero hasta un tope, siendo la base máxima de cotización en 2026 de 5.101,20 euros al mes (según establece la Orden PJC/297/2026). A pesar de cotizar por lo máximo o tener varios trabajos (ya sea como pluriempleo o pluriactividad), la pensión máxima en 2026 es de 3.359,60 euros en 14 pagas (según recoge el Real Decreto 241/2026).
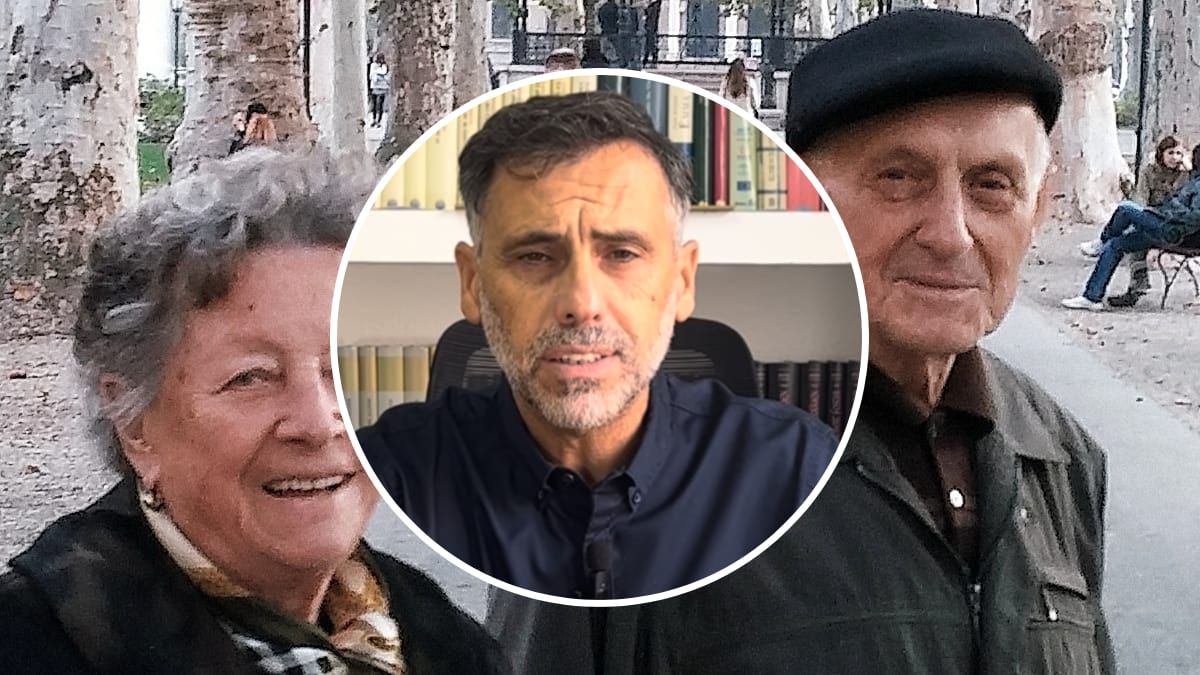
Alfonso Muñoz Cuenca, funcionario de la Seguridad Social, ha explicado en su canal de YouTube cómo funciona cotizar por la base máxima y si es rentable tener una larga carrera de cotización (40 años o más). Tenemos que saber que nuestro sistema público de pensiones es un sistema de reparto, lo que quiere decir que “quien más cotiza en tiempo y cuantía tiende a recibir mayor pensión”, pero Alfonso lo explica con tres ejemplos.
El primero que pone es el de un trabajador que se jubila a los 65 años con 40 años cotizados, cotizando en casi todos por la base máxima. En este caso le correspondería el 100% de la base reguladora (lo que se conoce como pensión teórica), pero como mucho podrá cobrar la pensión máxima. Para el funcionario del INSS, entre lo que cotiza y lo que cobra “existe un desequilibrio importante”.
En el segundo caso, también pone a una persona con 40 años cotizados, pero en este caso la carrera laboral ha sido irregular, con empleos peor pagados, jornada parcial, lagunas o etapas en el subsidio. Aquí, una base alta “puede ayudar a compensar esos periodos”, porque la base reguladora de 2026 sale de las 302 bases más altas de los últimos 304 meses, divididas entre 352,33 (nuevo sistema dual para calcular la pensión).
Con los datos de 2026, cada año que se cotiza por la base máxima en lugar de por 1.500 euros, la base reguladora sube unos 123 euros al mes.
Jubilarse a los 63 con la base máxima
En el tercer caso pone a un trabajador que se jubila de forma voluntaria a los 63 años. Al jubilarse anticipadamente, se aplicará un coeficiente reductor del 19%, según el artículo 208 de la Ley General de la Seguridad Social.
En el caso de que, ahora de calcular la pensión, la cuantía resultante estuviera por encima de los 3.359,60 euros tras aplicar recortes, el artículo 210.3 topará la cuantía la pensión máxima y aplicará un nuevo recorte con los porcentajes que vienen estipulados en la disposición transitoria trigésima cuarta.
Muñoz aplica el 9,10%, que corresponde a aquellos trabajadores con menos de 38 años y seis meses cotizados; si se tiene 40 años, el recorte es del 8,5%. Es decir, que en este caso, el recorte sería de 285,57 euros, por lo que la pensión bruta quedaría en los 3.074,03 euros, unos 2.390 netos con la retención del 22,22% que él estima.
Esta “penalización” subirá poco a poco cada año hasta llegar al 19% en 2033, y entonces la “pensión resultante líquida sería mucho menor”, avisa Muñoz.
En el otro lado, sitúa a un trabajador con tan solo 15 años cotizados a tiempo parcial, que tiene una base reguladora de 1.100 euros y tiene un cónyuge a cargo. Este no podrá jubilarse hasta los 66 años y 10 meses y le correspondería el 50% de dicha base (tal y como explica el artículo 210.1), es decir, unos 550 euros.
Como no llega a la mínima, la Seguridad Social la complementará con el complemento a mínimos y pasará a cobrar 1.256,60 euros, según el Real Decreto 241/2026 (siempre que cumpla con los requisitos y límite de ingresos, que son 11.013 euros para este año).
Premiar las largas carreras de cotización y bases de cotización altas
Alfonso reconoce que lo “recomendable es cotizar lo más alto posible, porque eso nos permitirá compensar periodos de tiempo en los que hemos cotizado por bases inferiores”. Pero también pide al Gobierno mejorar ese sistema de contributividad, porque “las últimas reformas se han enfocado en la solidaridad del sistema y eso está bien, pero quizás se esté descuidando el principio de contributividad”, haciendo referencia a la Ley 21/2021 o el Real Decreto 2/2023.
Para terminar, también pide la eliminación de los coeficientes reductores para las jubilaciones anticipadas con más de 40 años cotizados, que el Congreso ha tomado en consideración el 22 de septiembre. “No es lógico ni razonable penalizar de por vida y gravemente a aquellos trabajadores que más han aportado a la sostenibilidad financiera del sistema público de pensiones”.