
La Seguridad Social volverá a cambiar la edad de jubilación y los años necesarios para tener derecho a la pensión completa (siendo este el último año) y exigirá a partir del 1 de enero de 2027 un mínimo de 38 años y seis meses cotizados para poder jubilarse a los 65 años y acceder al 100% de la pensión (de la base reguladora que se tenga). En el caso de no llegar a tales cotizaciones, la edad ordinaria estará en los 67 años, siendo necesario un mínimo de 37 años cotizados para seguir teniendo derecho a la pensión íntegra.
La primera gran reforma de las pensiones que vino con la Ley 27/2011 y que dio origen a la disposición transitoria séptima de la Ley General de la Seguridad Social (consultable en este enlace) donde introdujeron dos grandes cambios. El primero de ellos era sobre la edad ordinaria de jubilación, que pasaría de los 65 años a dos edades que irían en función de los años cotizados. Con este cambio se buscaba mejorar la sostenibilidad del sistema debido al aumento de la esperanza de vida y a la llegada de la generación del baby boom (nacidos entre 1957 y 1977).
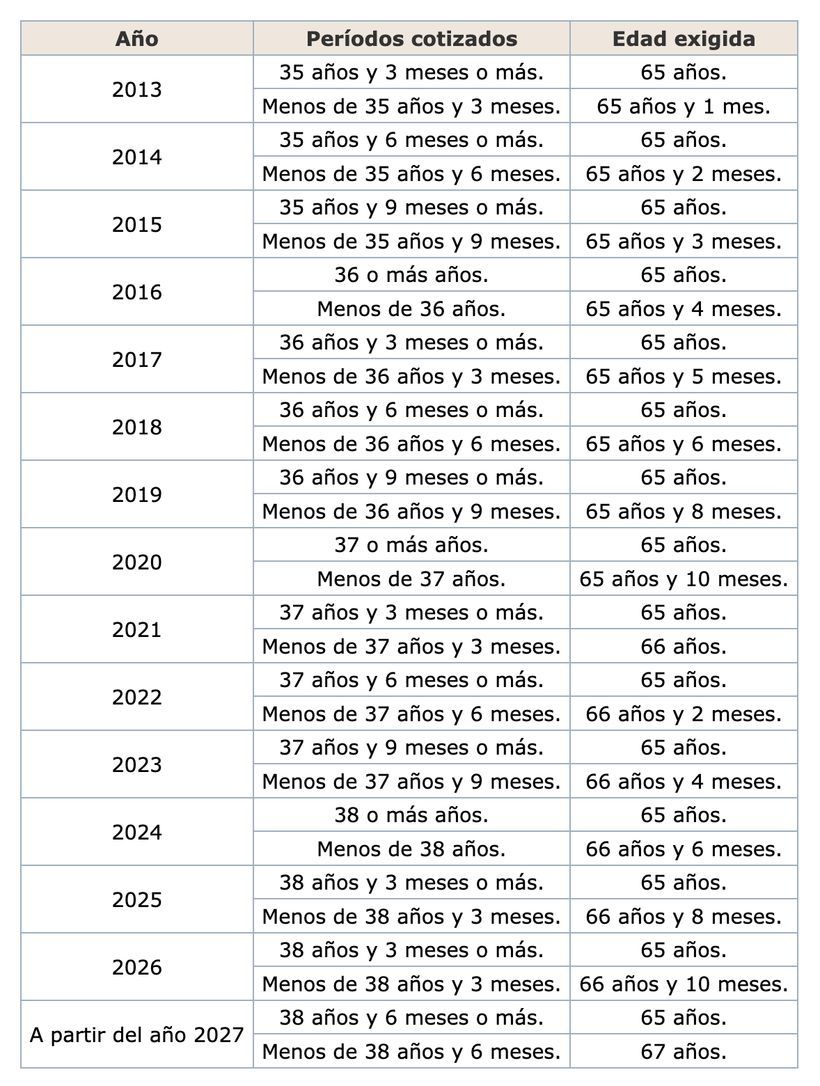
De esta forma, la norma permitiría seguir retirándose a los 65 años a aquellos trabajadores que demostraran un mínimo de años cotizados y, aquellos que no llegaran a ese mínimo, se enfrentarían a una edad ordinaria que iría aumentando año tras año (se puede consultar en esta tabla con la edad de jubilación según el año de nacimiento).
Edad de jubilación en 2027
Así, de esta forma, a partir de 2027, la edad ordinaria quedará fijada en los 67 años con la posibilidad de seguir retirándose a los 65 años para aquellos que cuenten con un mínimo de 38 años y seis meses.
En el caso de acceder a la jubilación anticipada voluntaria (la que permite adelantar la edad ordinaria un máximo de 24 meses), podrán jubilarse a partir de los 63 años si tienen al menos 38 años y seis meses cotizados o a los 65 años si tienen un mínimo de 35 años cotizados. Además, es necesario que la pensión resultante sea superior a la pensión mínima vigente para su situación familiar a los 65 años.
En el caso de la jubilación anticipada involuntaria (que permite adelantar la edad un máximo de 48 meses), la edad se situará a partir de los 61 años si se tienen al menos 38 años y seis meses de cotizaciones o a partir de los 63 años, siempre que cuenten con un mínimo de 33 años. A esto hay que sumar que es necesario que el retiro se deba a alguna de las situaciones reguladas en el artículo 207 de la Ley General de la Seguridad Social.
Un mínimo de 37 años cotizados para tener derecho al 100% de la pensión
Los años cotizados sirven para determinar la edad, pero también para saber a qué porcentaje de la base reguladora se tiene derecho, por lo que cuantos más años cotizados, mayor será la cantidad a recibir en función de nuestra base reguladora.
La Seguridad Social explica en su página web que a partir de 2027 el porcentaje se calculará conforme a los siguientes valores:
- Por los primeros 15 años cotizados se tendrá derecho al 50% de la base reguladora.
- Por cada uno de los siguientes 248 meses se sumará un 0,19% adicional de la base reguladora.
- Por cada uno de los siguientes 16 meses se sumará un 0,18% adicional de la base reguladora.
De esta forma, para tener el 100% de la pensión son necesarios 37 años cotizados en lugar de 36 años y seis meses, y quien tenga entre 20 y 36 años y medio cotizados cobrará en torno a un punto menos de su base reguladora que en 2026. Con una base reguladora de 1.500 euros, el cálculo sería el siguiente:
| Años cotizados | Porcentaje en 2026 | Porcentaje en 2027 | Pensión en 2026 | Pensión en 2027 |
|---|---|---|---|---|
| 15 | 50% | 50% | 750,00 euros | 750,00 euros |
| 16 | 52,52% | 52,28% | 787,80 euros | 784,20 euros |
| 17 | 55,04% | 54,56% | 825,60 euros | 818,40 euros |
| 18 | 57,56% | 56,84% | 863,40 euros | 852,60 euros |
| 19 | 60,08% | 59,12% | 901,20 euros | 886,80 euros |
| 20 | 62,38% | 61,40% | 935,70 euros | 921,00 euros |
| 21 | 64,66% | 63,68% | 969,90 euros | 955,20 euros |
| 22 | 66,94% | 65,96% | 1.004,10 euros | 989,40 euros |
| 23 | 69,22% | 68,24% | 1.038,30 euros | 1.023,60 euros |
| 24 | 71,50% | 70,52% | 1.072,50 euros | 1.057,80 euros |
| 25 | 73,78% | 72,80% | 1.106,70 euros | 1.092,00 euros |
| 26 | 76,06% | 75,08% | 1.140,90 euros | 1.126,20 euros |
| 27 | 78,34% | 77,36% | 1.175,10 euros | 1.160,40 euros |
| 28 | 80,62% | 79,64% | 1.209,30 euros | 1.194,60 euros |
| 29 | 82,90% | 81,92% | 1.243,50 euros | 1.228,80 euros |
| 30 | 85,18% | 84,20% | 1.277,70 euros | 1.263,00 euros |
| 31 | 87,46% | 86,48% | 1.311,90 euros | 1.297,20 euros |
| 32 | 89,74% | 88,76% | 1.346,10 euros | 1.331,40 euros |
| 33 | 92,02% | 91,04% | 1.380,30 euros | 1.365,60 euros |
| 34 | 94,30% | 93,32% | 1.414,50 euros | 1.399,80 euros |
| 35 | 96,58% | 95,60% | 1.448,70 euros | 1.434,00 euros |
| 36 | 98,86% | 97,84% | 1.482,90 euros | 1.467,60 euros |
| 36 y seis meses | 100% | 98,92% | 1.500,00 euros | 1.483,80 euros |
| 37 | 100% | 100% | 1.500,00 euros | 1.500,00 euros |
La base reguladora se seguirá calculando de dos formas diferentes, pero una de ellas cambia en 2027, tal y como aparece en las disposiciones transitorias cuarta y cuadragésima de la Ley General de la Seguridad Social (puede consultarlas en este enlace), donde se tendrá que elegir en 2027 la fórmula más favorable de las dos siguientes a la hora de calcular la base reguladora de la pensión de jubilación:
- El resultado de dividir entre 350 la suma de las bases de cotización de los 300 meses inmediatamente anteriores, método que existía antes de la reforma.
- El resultado de dividir entre 354,67 la suma de las 304 bases de cotización de mayor importe dentro de los 308 meses inmediatamente anteriores.