
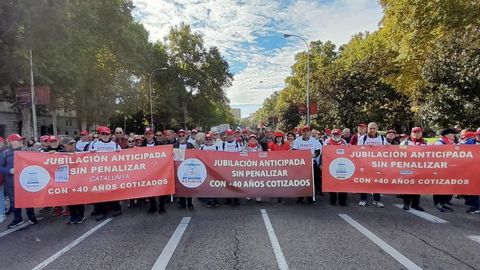
La jubilación anticipada voluntaria es la modalidad que permite a los trabajadores adelantar su edad de jubilación hasta dos años con respecto a su edad ordinaria, siempre que hubieran cotizado un mínimo de 35 años y a cambio de recortar la pensión de por vida. Estos coeficientes reductores van en función del total de años cotizados y los meses adelantados con respecto a la edad ordinaria. Según la tabla de coeficientes reductores de la jubilación anticipada voluntaria, con menos de 38 años y medio cotizados, adelantarla 24 meses resta un 21% de la pensión y adelantarla 20 meses, un 11%.
Como esta modalidad conlleva una penalización, Alfonso Muñoz Cuenca, funcionario de la Seguridad Social, ha subido un vídeo a YouTube donde da algunos consejos antes de pedir el retiro. Lo primero es mirar bien la fecha porque “puede hacer que cobres cientos de euros más o menos al mes durante toda tu jubilación”.
El primer consejo es para quien quiere jubilarse anticipadamente y se encuentra cobrando la prestación contributiva por desempleo. “Puede interesarte esperar y agotar primero la prestación por desempleo”, recomienda Muñoz. Esto es así, ya que mientras se cobra el paro, el SEPE sigue abonando las cotizaciones a la Seguridad Social sobre la base reguladora, que es la media de los últimos 180 días (artículo 270.1 de la Ley General de la Seguridad Social). “Aunque estés desempleado, sigues acumulando cotizaciones que pueden ser importantes para el cálculo de tu futura pensión”, señala.
El segundo consejo tiene que ver con la fecha en la que se decide poner fin a la vida laboral. Todas las pensiones contributivas se revalorizan cada año, el 1 de enero, con el IPC medio, por lo que para el funcionario si la edad ordinaria está a pocos meses puede ser interesante jubilarse en diciembre. “Diciembre puede convertirse en un mes especialmente interesante para quienes están a pocos meses de su jubilación ordinaria”, sobre todo con el IPC alto, algo que ya explicó en detalle junto al salto de los cuatro meses en los coeficientes.
Veinte meses de adelanto en lugar de veinticuatro
El tercer consejo es sobre jugar con los meses de adelanto sobre la edad ordinaria y no utilizar de forma automática el adelanto máximo. “Si solicitas la jubilación 2 años antes, se te puede aplicar una penalización del 21%. Pero si lo haces 4 meses más tarde, es decir, 1 año y 8 meses antes de tu edad ordinaria, la penalización que se te aplicaría puede ser del 11%, casi la mitad”, explica.
En la tabla con los coeficientes reductores y que viene en el artículo 208.2 de la LGSS los recortes son mayores cuantos menos años se han cotizado. Para las carreras largas (de 38 años y seis meses a 41 años y seis meses), el recorte pasa del 19% al 10,5%, y con 44 años y medio o más, del 13% al 9,2%.
A eso se suma otro consejo que más que una recomendación es una obligación, pues para acceder a la jubilación anticipada voluntaria, además de tener 35 años cotizados es necesario que la pensión resultante (tras aplicar los coeficientes reductores) sea superior a la pensión mínima vigente para su situación familiar. La pensión mínima de jubilación con cónyuge a cargo está fijada en los 1.256,60 euros al mes en 2026 (en 14 pagas), según el anexo del Real Decreto 241/2026. Este es uno de los motivos por los que te pueden denegar la jubilación anticipada voluntaria.
Pongamos el ejemplo de un trabajador que tiene 36 años cotizados, cónyuge a cargo y una pensión de 1.450 euros antes del recorte. Si pide la pensión con un adelanto sobre la edad ordinaria de 24 meses, le quedarían 1.145,50 euros y se la denegarían. Ahora, si espera cuatro meses el coeficiente baja al 11% y la dejaría en 1.290,50 euros, por encima de la mínima (la penalización baja casi a la mitad por cuatro meses).
No todos los despidos permiten la jubilación anticipada involuntaria
El quinto y último consejo es sobre la jubilación anticipada involuntaria, que permite adelantar la edad ordinaria hasta un máximo de 48 meses (4 años). Explica que no cualquier despido vale. “Hay personas que piensan que porque le han despedido pueden acceder a la jubilación hasta cuatro años antes y eso no es necesariamente así”.
El artículo 207.1.d) solo admite causas tasadas, entre ellas el despido colectivo, el objetivo, la extinción por resolución judicial en un concurso, la muerte, jubilación o incapacidad del empresario y la fuerza mayor, pero no el despido disciplinario.
“Lo importante es conocer exactamente cuál fue la causa de extinción de nuestro contrato”, resume. En el despido colectivo y el objetivo además hay que acreditar que se cobró la indemnización (o que se reclamó en el juzgado), así que conviene guardar “la carta de despido, el finiquito y la justificación bancaria del cobro de la indemnización”. Encontrar después otro empleo, matiza, no hace perder necesariamente el derecho a la involuntaria.
“La diferencia de unos pocos meses puede cambiar el coeficiente reductor y, por tanto, la cuantía de nuestra jubilación de por vida”, remata Alfonso Muñoz Cuenca.