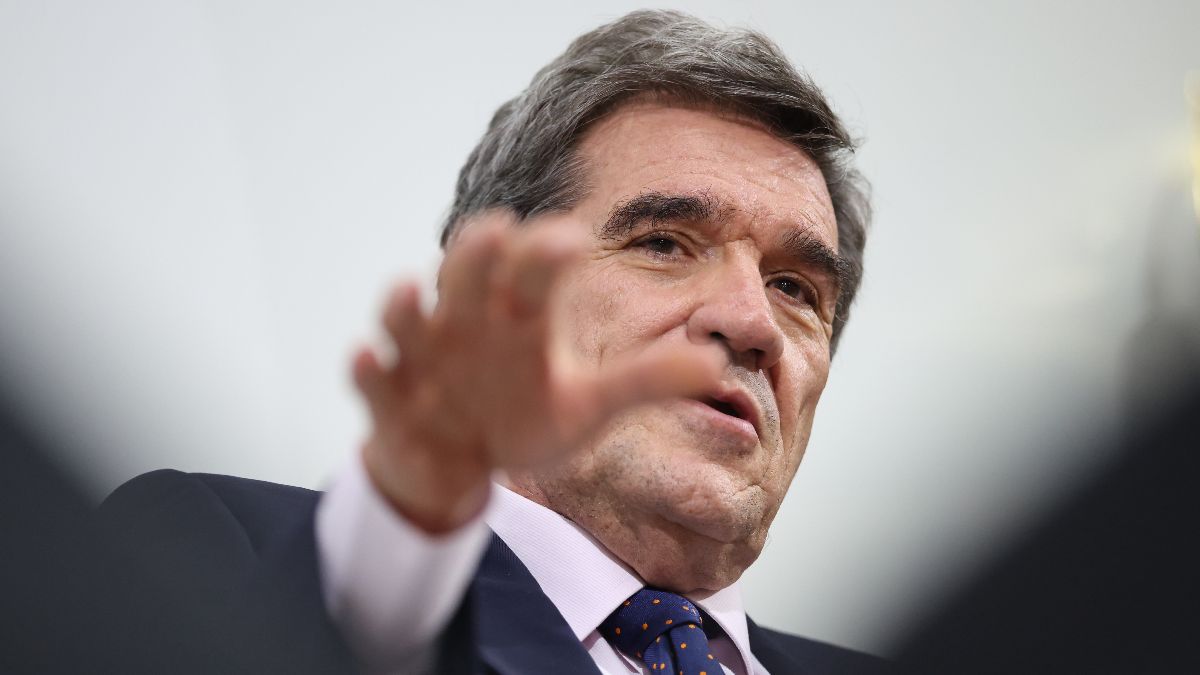

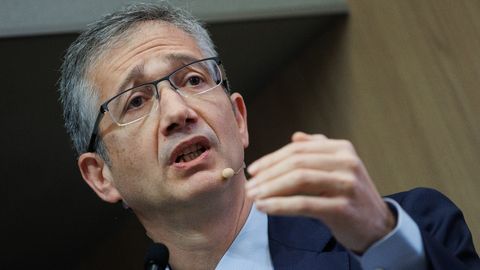
El Banco de España ha dado a conocer el informe de ‘Cuentas Financieras de la Economía Española’ donde se han analizado los activos financieros totales de los hogares e ISFLSH (Instituciones sin Fines de Lucro al Servicio de los Hogares) que se han colocado en un máximo de 2,8 billones de euros en el segundo trimestre de 2026. Esto marca un incremento del 12,8% en la tasa interanual según los datos del organismo que preside José Luis Escrivá.
Este máximo contrasta con otro estudio publicado por Fedea en el que se apunta a que cerca de dos millones de personas están en riesgo de pobreza una vez que han terminado de pagar sus casas, afectando esta situación en mayor medida a los jóvenes, extranjeros y a quienes están viviendo de alquiler. De este modo, se puede realizar una comparación entre ambas investigaciones que termina con 1,95 millones de personas en riesgo de pobreza en 2025.
A la hora de compararlos, lo principal es tener en cuenta que el Banco de España lo que contabiliza son activos y pasivos financieros del conjunto del sector (se puede leer en este enlace), y por parte de Fedea (Fundación de Estudios de Economía Aplicada) se analizan los recursos que conservan las personas una vez que han terminado de pagar la hipoteca. Y además, los datos corresponden a diferentes periodos, pero representan la realidad de miles de ciudadanos.
Se trata de entender por qué una mejora del patrimonio agregado (conjunto de bienes y derechos de una persona) puede convivir con problemas para llegar a fin de mes. No quiere decir que la riqueza récord marque una mejora por igual en todos los hogares y tampoco cómo se reparte ese patrimonio o cuánto dinero tienen disponibles las familias para cubrir gastos.
Recorte de la deuda sobre el Producto Interior Bruto
La riqueza financiera neta de los hogares, como muestra el documento del Banco de España, se puede calcular restando los pasivos a los activos financieros y esto deja de lado el valor de la vivienda. El avance se evidencia por la revalorización de las participaciones en las empresas y por los fondos de inversión y, por tanto, que haya una mejora del patrimonio no quiere decir que se tengan más ingresos al mes (de un sueldo, prestación o pensión, por ejemplo).
Los datos sobre endeudamiento también hay que mirarlos al detalle porque, en el caso de los hogares, aumentó de 718.000 a 729.000 millones de euros entre los meses de junio de 2025 y junio de 2026 (un periodo de 12 meses), pero el peso sobre el Producto Interior Bruto (PIB) ha caído al 41,9% siendo esta la cifra más baja desde el tercer trimestre de 1999.
Esta bajada se ha dado de manera proporcional a los movimientos de la economía, aunque el importe de la deuda sí ha subido. Los datos del Banco de España presentan la posición financiera del total de hogares españoles, pero no permiten conocer el margen con el que se queda una familia una vez que ha liquidado la hipoteca, como sí han hecho los expertos de Fedea.
La vivienda marca el límite entre la pobreza y la riqueza
José Ignacio Conde - Ruiz y Álvaro Pinto son los que firman el informe ‘El coste de la vivienda y la pobreza oculta en España 2014 - 2025', elaborado con datos de la Encuesta de Condiciones de Vida del Instituto Nacional de Estadística (INE), y deja la tasa de riesgo de pobreza de 2025 del 19,5% al 23,5%, descontando el coste de acceso a una vivienda.
Los 1,95 millones de personas a los que los expertos llaman ‘pobres ocultos’ no quedan bajo este umbral cuando se tienen en cuenta solo los ingresos, es decir, el dinero que entra en las viviendas, pero sí lo que queda una vez que se han hecho los pagos mínimos. Esto no quiere decir que todas las familias estén más empobrecidas en 2025, sino que la clasificación cambia cuando se considera el activo de la vivienda.
Esta diferencia es más palpable al tener en cuenta a las personas que alquilan a precio de mercado, y en este grupo, el riesgo de pobreza pasa del 32,8% al 49,9% una vez que se ha pagado la renta de la vivienda, que es casi la mitad. Luego, el impacto se centra en hogares con una persona de referencia joven o que ha nacido fuera de España.
Cuando se tiene la casa completamente pagada, aparece una protección diferente porque se pasa al llamado ‘alquiler imputado', que permite reconocer la ventaja económica de no pagar una renta de mercado, de 3,38 millones de personas, dejarían de figurar por debajo del umbral. El efecto queda concentrado principalmente en propietarios de más edad sin hipoteca y que no disponen de más efectivo.
Aumentan las operaciones consolidadas de activos financieros
Por otra parte, hay que centrar las conclusiones del estudio del BE en los pequeños inversores que podrían ser las empresas. En estos casos, las operaciones consolidadas en términos acumulados de los activos financieros totales llegaron a los 96.000 millones de euros en el segundo trimestre de 2026, esto es el 5,5% del PIB, frente al 4,5% de media desde 2022.
Las inversiones se han concentrado en las acciones no cotizadas y las participaciones, aumentando los efectivos y los depósitos en los bancos. Pasando al campo de los pasivos financieros (obligación contractual de entregar efectivo u otro activo financiero a una entidad diferente) las operaciones consolidadas totales en términos acumulados se han colocado en el segundo trimestre de este año en un 4,5% del PIB frente al 2,9% promedio desde 2022.
Entonces hubo menos emisión de las acciones no cotizadas y de otras participaciones, que fue compensada con la evolución de las operaciones en el caso de los demás instrumentos. La deuda consolidada de las empresas ha subido hasta 1,077 billones de euros en el segundo trimestre de 2026 desde los 1,055 billones de junio de 2025. Datos que, cuando se ven desde el prisma del PIB, han bajado al 61,9%, llegando a un mínimo no observado desde el tercer trimestre de 2001.