
Una mujer que solicitó el Ingreso Mínimo Vital a la Seguridad Social vio cómo le era denegado porque esta administración consideró que superaba los límites patrimoniales para ser considerada como persona vulnerable. El Tribunal Superior de Justicia de Andalucía (TSJ AND) le ha dado la razón a pesar de que el INSS le atribuía un patrimonio de 73.255,14 euros. Los jueces han explicado en la sentencia TSJ AND 13047/2026 que la cantidad correspondía a la casa en la que estaba viviendo y que no debía ser tenido en cuenta para poder cobrar la prestación.
La beneficiaria ya había cobrado 5.760 euros del Servicio Público de Empleo Estatal (SEPE) durante 2023, aunque no queda claro en la sentencia si era una prestación o un subsidio por desempleo, y aseguró que lo único que tenía era su vivienda habitual sobre la que, además, aún pesaba una hipoteca. A pesar de las reclamaciones, el organismo mantuvo la negativa y la mujer denunció esta situación ante los tribunales.
El Juzgado de lo Social número 14 de Málaga estimó la demanda y revocó la denegación, pero el INSS recurrió la decisión, a lo que el tribunal volvió a desestimar sus argumentos en la sentencia del 21 de septiembre de 2026, dando la razón a la mujer.
La beneficiaria declaró ingresos de 5.760 euros
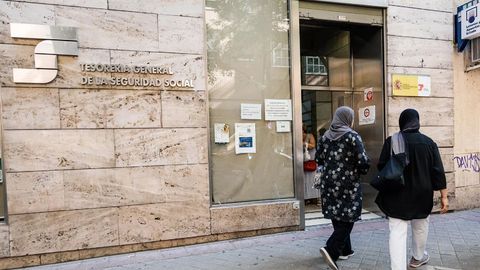
Cuando la beneficiaria solicitó el IMV, en el mes de abril de 2024, aportó la documentación que le pedían, un certificado del padrón municipal y un papel en el que se acreditaba la residencia en la vivienda familiar. Declaró que cobraba unos ingresos de 5.760 euros. Una vez que consultó los datos de la Agencia Tributaria, el INSS resolvió no admitir la solicitud.
Señaló, para justificar la decisión, que la mujer tenía 73.255,14 euros computables, por lo que pasaba por duplicado el umbral del expediente. El límite patrimonial era de 21.781,80 euros y el test de activos de 43.505,60 euros. La solicitante presentó una reclamación previa señalando que lo único que tenía como patrimonio era la casa en que residía.
Presentó un certificado fiscal de 2023 donde aparecían los ingresos de 5.760 euros y ningún rendimiento por alquiler, cuentas bancarias o conceptos distintos, pero relacionados con el ahorro y capital.
El INSS siguió negándose y en noviembre de 2024 apuntó a que la mujer “supera los límites patrimoniales para que se la considere como vulnerable”.
La vivienda habitual no se puede incluir en el cálculo
El problema llegó hasta el Juzgado de lo Social de Málaga, que estimó la demanda, la Seguridad Social recurrió porque señalaba que se habían aportado suficientes datos que demostraban que la mujer sobrepasaba los límites para ser considerada vulnerable. El TSJ de Andalucía, con sede en Plaza Nueva (Granada), rechazó el razonamiento. La sentencia explica que se había comprobado que los 73.255,14 euros que el INSS estaba imputando a activos no societarios eran en realidad la casa donde residía de forma habitual la mujer.
La Sala recordó que el artículo 20 de la Ley 19/2021 establece cómo se valoran los activos no societarios y que deja fuera de este cómputo a los inmuebles que constituyen la vivienda habitual del solicitante. Por tanto, la intención del INSS de contabilizar este patrimonio no podía realizarse de ese modo.