
El Tribunal Superior de Justicia de Aragón da por bueno que la Seguridad Social retire el Ingreso Mínimo Vital a una mujer tras empadronar en el domicilio familiar a su hija mayor de edad, la cual acababa de llegar a España y no había acreditado residencia legal ni el periodo previo de convivencia exigido. De esta forma, la mujer deberá devolver 3.082,67 euros, ya que al incluir a su hija alteró la unidad de convivencia con la que consiguió que le aprobaran la ayuda.
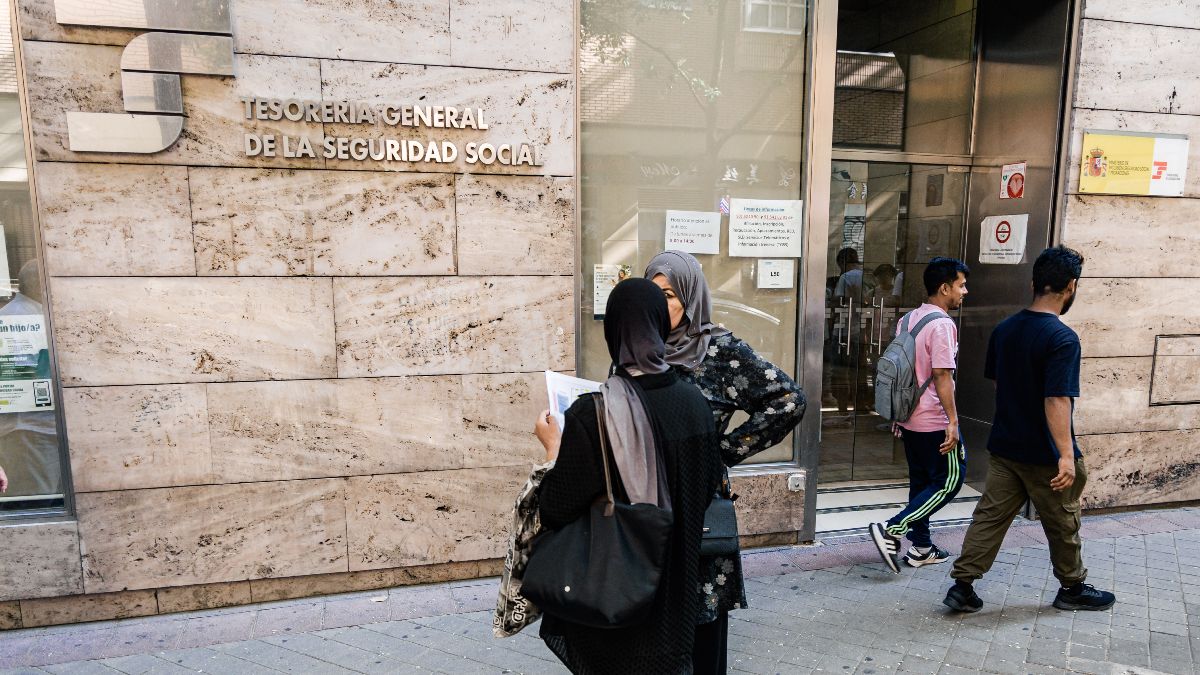
Según la sentencia (disponible en este enlace del Poder Judicial), la mujer solicitó el Ingreso Mínimo Vital en agosto de 2024 declarando que vivía ella sola junto a su hijo menor. Dos meses después empadronó en la vivienda a su hija y a la pareja de esta, siete días después de que la Seguridad Social le aprobara una renta garantizada de 3.343,01 euros al año.
La titular comunicó esa variación de la unidad familiar, lo que provocó que el INSS revisara el expediente, diera de baja la prestación y le exigiera que devolviera las cantidades cobradas de forma indebida.
La madre recurrió, alegando que seguía cumpliendo todos los requisitos y que el hecho de comunicarlo significaba que actuó de buena fe. En otras palabras, que pedía mantener la ayuda para poder proteger así a su hijo menor, argumentando que castigar a toda la unidad familiar era desproporcionado.
Los requisitos de residencia afectan a toda la unidad familiar
El Tribunal Superior de Justicia desestima el recurso de la mujer apoyándose en el artículo 10 de la Ley 19/2021, que es la norma que regula el Ingreso Mínimo Vital y donde se establece que los nuevos integrantes deben cumplir los mismos requisitos para que el hogar pueda seguir cobrando. La resolución detalla que la hija incumplía el requisito de “tener residencia legal y efectiva en España y haberla tenido de forma continuada e ininterrumpida durante al menos el año inmediatamente anterior a la fecha de presentación de la solicitud”.
El TSJ señala además que la unidad de convivencia debe estar formada “durante al menos los seis meses anteriores a la presentación de la solicitud, de forma continuada”, algo que no se dio en este caso, pues la convivencia empezó en octubre. El fallo subraya también que “no estamos ante una prestación válidamente reconocida que se extingue retroactivamente por un hecho sobrevenido”, sino ante una ayuda que, justo cuando se aprobó en mayo de 2025, “no respondía a la unidad de convivencia real formada por la actora, su hijo menor, su hija y la pareja de esta”.
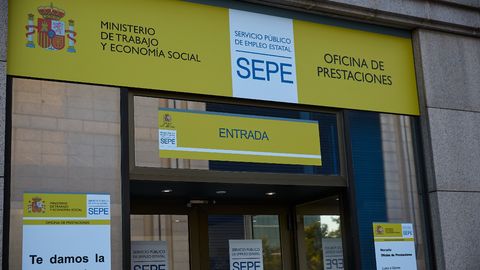
De esta forma, la mujer pierde el derecho a seguir cobrando el Ingreso Mínimo Vital y deberá devolver toda la ayuda cobrada ese año, con un importe de 3.082,67 euros. En esta sentencia hay que saber que la Seguridad Social no penaliza por acoger a un hijo, pues lo que pide es que las personas que conformen el núcleo familiar cumplan con los requisitos, en este caso tener residencia legal en España y llevar al menos seis meses anteriores a la solicitud.