

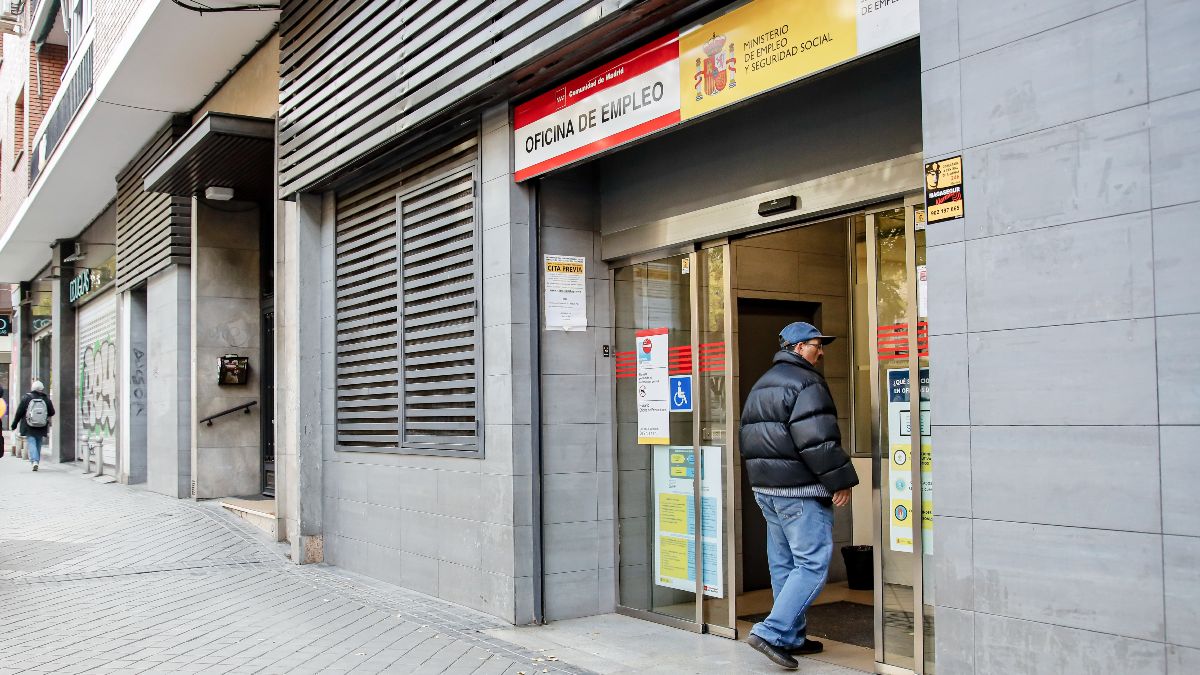

El subsidio para mayores de 52 años es de 480 euros al mes en 2026, según las cuantías del SEPE, y muchos beneficiarios que tienen deudas con un banco, con Hacienda o con un particular se preguntan si “me pueden embargar el subsidio para mayores de 52 años”. La respuesta, por regla general, es que no, aunque hay excepciones.
El artículo 44 de la Ley General de la Seguridad Social (disponible en este BOE) establece que las prestaciones, entre ellas el subsidio, no pueden ser objeto de retención ni de “cesión total o parcial, compensación o descuento, salvo en los dos casos siguientes”, que son la pensión de alimentos y las deudas con la propia Seguridad Social. Pero, ¿qué pasa si la deuda es con un banco o con un particular?
En ese caso, el mismo artículo remite a la Ley de Enjuiciamiento Civil, que en su artículo 607 protege cualquier sueldo, pensión o ingreso equivalente que no supere el salario mínimo interprofesional (1.221 euros al mes según el Real Decreto 126/2026). Por encima de esa cifra, se puede embargar:
- Hasta el doble del SMI (2.442 euros): 30%.
- Hasta el triple del SMI (3.663): 50%.
- Hasta el cuádruple del SMI (4.884): 60%.
- Hasta el quíntuple del SMI (6.105): 75%.
- Cualquier cantidad que supere la anterior cuantía: hasta el 90%.
Por lo que, de los 480 euros del subsidio para mayores de 52 años, no hay nada que se pueda embargar.
Cuándo se puede embargar el subsidio para mayores de 52 años
En el caso de la pensión de alimentos a los hijos o al cónyuge, el artículo 608 de la misma ley explica que no se aplica el límite del salario mínimo, por lo que es el juez el que decide cuánto se retiene del subsidio. Lo mismo ocurre con la pensión compensatoria, siempre que el otro cónyuge o el excónyuge lo pida y acredite que la necesita.
En el caso de tener una deuda con el SEPE, por ejemplo, por haber cobrado el subsidio de forma indebida, el organismo puede descontarla de la propia prestación. A tener en cuenta que el beneficiario puede pedir que solo se le descuente una parte, como permite el artículo 295 de la Ley General de la Seguridad Social, o pagarla a plazos, en cuotas mensuales durante un máximo de 5 años, si lo pide antes de que la deuda pase a la vía ejecutiva (es decir, cuando la cobra la Tesorería General de la Seguridad Social con recargo e intereses).
En el caso de que Hacienda embargue la cuenta donde se cobra el subsidio, tampoco puede quedarse con lo ahorrado de meses anteriores, siempre que se demuestre que todo lo que entra en la cuenta procede del subsidio, ya que Hacienda no puede embargar lo ahorrado del subsidio desde que el TEAC cambió de criterio en 2025. Si también entra otro dinero, como la ayuda de un familiar, la parte que proceda de esos otros ingresos sí se puede embargar.
Cuánto se puede embargar si el subsidio se suma a otros ingresos
Si el subsidio se cobra junto a un sueldo, a través del complemento de apoyo al empleo, el apartado 3 del artículo 607 suma los dos ingresos y solo deja fuera del embargo un salario mínimo. Por ejemplo, si entre el sueldo neto y el subsidio se cobran 1.500 euros, lo que pasa del salario mínimo son 279 euros, por lo que se pueden embargar hasta 83,70 euros al mes.
Lo mismo pasa con lo que cobra el cónyuge si el matrimonio no está en separación de bienes, como ocurre en gananciales (lo que se gana durante el matrimonio es de los dos), aunque para pedir el subsidio no importa si la pareja trabaja. Con los 480 euros del subsidio y una pensión del cónyuge de 1.300 euros, el total sube a 1.780 euros y se podrían embargar hasta 167,70 euros.
Además, si hay cargas familiares, el letrado de la Administración de Justicia del juzgado puede rebajar entre un 10 y un 15% los porcentajes de los cuatro primeros tramos, según el apartado 4 del mismo artículo.