

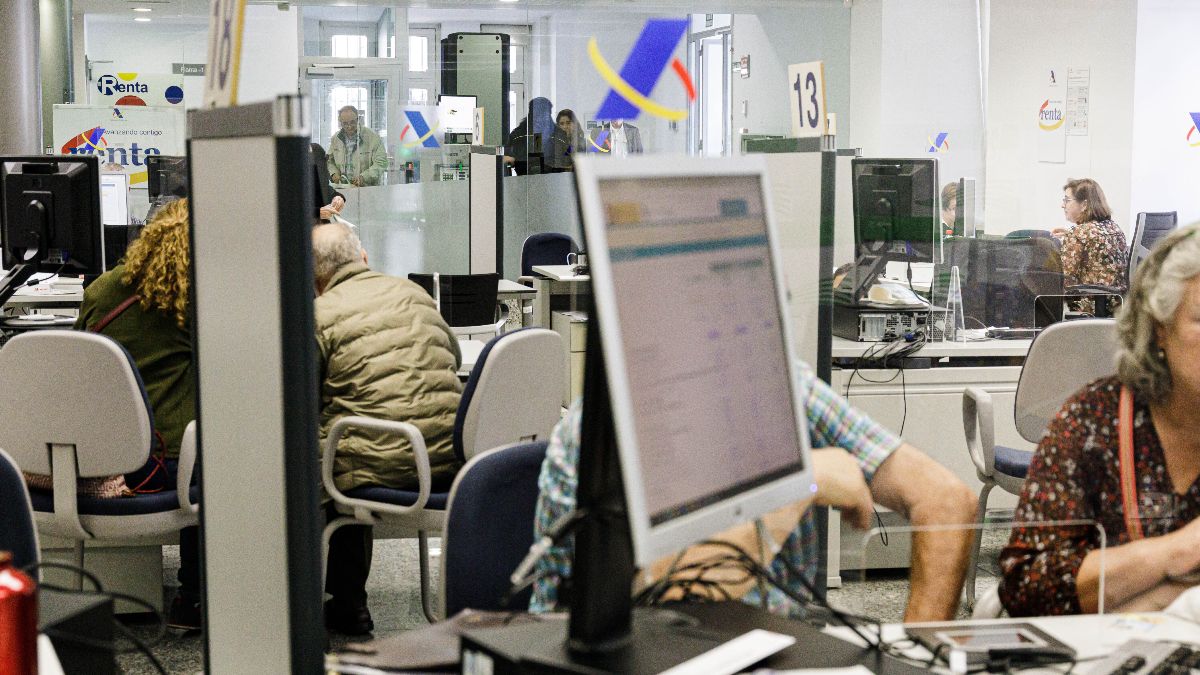

Los técnicos del Ministerio de Hacienda (GESTHA) exigen al Gobierno que tanto pensionistas como desempleados que estén cobrando menos de 18.004 euros al año no tengan que pagar el Impuesto sobre la Renta de las Personas Físicas (IRPF). Señalan que, si se quiere evitar que los trabajadores que estén cobrando el Salario Mínimo Interprofesional (SMI) en 2027 tributen por estos ingresos, esta medida deberá trasladarse a aquellas personas que cobren una prestación por desempleo del SEPE (Servicio Público de Empleo Estatal) o una pensión de la Seguridad Social.
Esta propuesta llega tras haberse conocido que el Ministerio de Trabajo y Economía Social está planteando que suba el SMI el año que viene hasta los 1.286 euros al mes en 14 pagas, lo que equivale a 18.004 euros anuales. Para evitar que la subida suponga un alza en los impuestos que están cobrando estos salarios básicos, los técnicos han calculado que el Gobierno tendrá que modificar la deducción por rendimientos del trabajo en el IRPF.
Los técnicos de Hacienda han considerado que la deducción tendría que subir desde los 590,89 euros actuales hasta los 1.033,66 euros en 2027 y de este modo, una persona soltera, que no tenga cargas familiares ni personales que cobre este SMI no paguen IRPF.
Los pensionistas y los que no tienen empleo deberán tener el mismo tratamiento fiscal
Para esta organización no es de recibo que quede libre de IRPF el salario mínimo de los trabajadores y que se queden fuera de esta medida a los pensionistas y a las personas sin empleo que están recibiendo unas nóminas parecidas. Tanto las pensiones como las prestaciones por desempleo tienen la consideración de rendimientos del trabajo a efectos del fisco, por lo que defienden que estos colectivos puedan beneficiarse de la misma deducción cuando sus ingresos no superen el nuevo SMI.
Aplicar esta medida costará poco a las arcas públicas, porque los pensionistas pueden contar con mínimos personales más elevados por razones de discapacidad o por edad, y muchos parados no llegan a sumar ese dinero en ingresos. Por eso demandan que haya un consenso político que permita que queden libres de tributación las rentas más bajas según se actualice el SMI.
Recuerdan, poniendo el foco en este aspecto, que el IRPF lleva años sin actualizar determinados mínimos y reducciones, por eso es importante que se revisen todos estos elementos de modo que las subidas salariales no aumenten la carga fiscal.
La deducción del IRPF podría costar 1.100 millones
El coste total de esta deducción rondaría los 1.100 millones de euros, 700 millones más que en 2026. Los técnicos consideran que el mecanismo va a servir para proteger a los trabajadores con menos ingresos sin subir directamente el coste salarial de las empresas.
Mantener el SMI sin tributación podrá ayudar a acercar las posiciones entre el Ministerio de Trabajo y las organizaciones empresariales porque evitaría que las mejoras fiscales tengan que trasladarse a nuevas subidas salariales.