


La cuantía de la pensión de jubilación en España depende del total de años cotizados, así como de la base de cotización (que se usará para determinar la base reguladora), por lo que el salario que se cobre es muy importante. Muchos trabajadores cobran un salario bajo, por ejemplo, 1.200 euros y les gustaría saber cuál será la cuantía de la pensión que cobrarán.
El actual método de la Seguridad Social para calcular la pensión de jubilación ha ido cambiando cada año desde que entró en vigor la Ley 27/2011. Pero esta reforma no ha sido la única, ya que otras normas como el Real Decreto-ley 2/2023 han cambiado la forma en la que se calcula la base reguladora (entró en funcionamiento el 1 de enero de 2026). Por eso, hay que saber que la forma en la que se calcula la pensión en 2026 no será igual en 2027, ya que cambian tanto la edad ordinaria de jubilación como los coeficientes.
Sabiendo esto, lo primero que debemos saber es en qué año nos jubilaremos (en este artículo puede consultar la edad de jubilación en función del año de nacimiento y años cotizados). En 2027, la edad ordinaria de jubilación está fijada:
- En los 65 años para aquellos con al menos 38 años y seis meses cotizados.
- 67 años para los trabajadores que cuenten con menos de 38 años y seis meses cotizados.
Sabiendo la edad, el siguiente paso es calcular la base reguladora y, por último, qué porcentaje de dicha base nos corresponde. Además, tener en cuenta que, si se accede a una jubilación anticipada voluntaria o involuntaria, la cuantía se verá reducida, ya que se le aplicarán unos coeficientes reductores.
Cómo se calcula la pensión de jubilación
Desde el 1 de enero de 2026 conviven dos sistemas de cálculo de la base reguladora:
- El primer método (clásico) será el dividir entre 350 la suma de las bases de cotización de los últimos 25 años (los 300 meses anteriores al mes previo al hecho causante).
- El nuevo método consistirá en dividir entre 354,67 las 304 bases de mayor importe dentro de los 308 meses anteriores. Esta escala irá creciendo cada año hasta el 2037, donde se usarán las 324 mejores bases dentro de 348 meses y el resultado se dividirá entre 378.
Aun así, saber que la Seguridad Social aplicará el método de calculo que sea más beneficioso para el trabajador.
Para que las bases más antiguas no pierdan valor (ya que 1.000 euros de hace 25 años no valen lo mismo que ahora), la Seguridad Social las actualizará conforme al IPC, a excepción de los últimos 24 meses, que se computan a valor nominal. Las bases de cotización pueden consultarse en la sede electrónica de la Seguridad Social.
A ese cálculo se le sumará, si procede, la integración de lagunas, que rellena con cotizaciones ficticias los periodos en los que no se cotizó. En el caso de las mujeres es más favorable y se sumará el 100% de la base mínima durante los primeros 60 meses, el 80% entre los meses del 61 al 84 y el 50% los siguientes. Esto se mantendrá hasta que la brecha de género en pensiones sea superior al 5%.
Cuánto me corresponde según los años cotizados
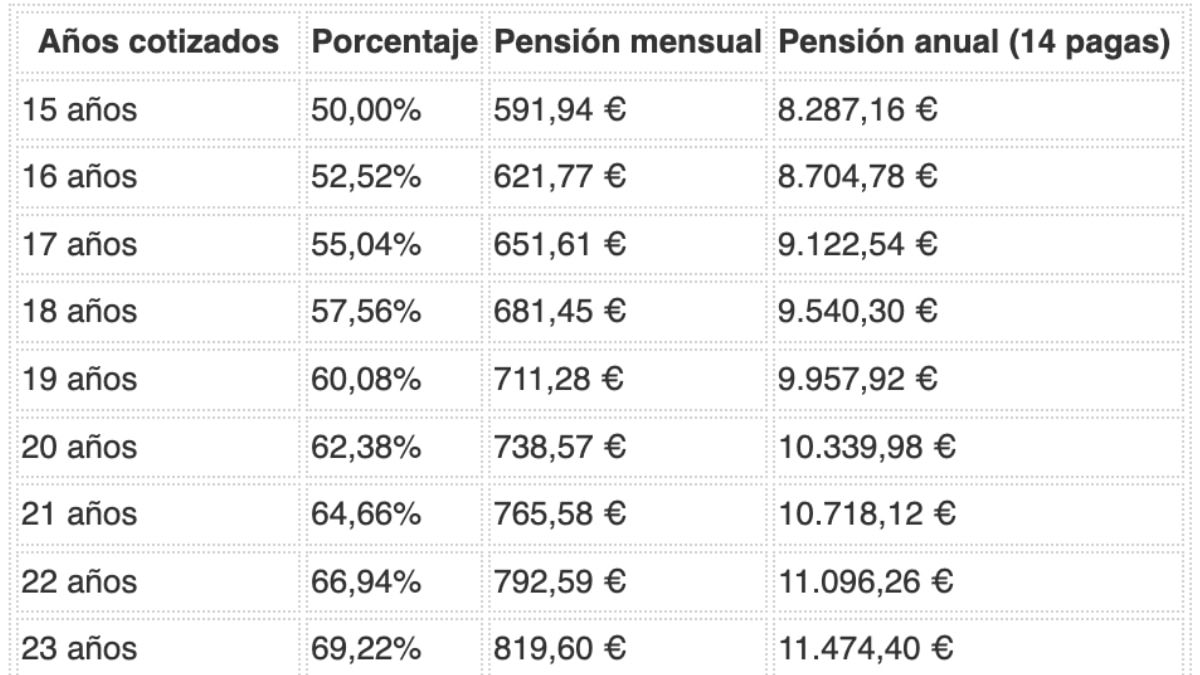
El porcentaje de la base reguladora irá en función del total de años cotizados. Con 15 años, que es el mínimo para acceder a la pensión contributiva de jubilación, se reconoce el 50%. A partir de ahí, por cada mes adicional cotizado se aplica la siguiente escala:
- Por cada uno de los próximos 248 meses, se añadirá un 0,19% extra a la base reguladora.
- Posteriormente, durante cada uno de los siguientes 16 meses, se sumará un 0,18% adicional a la base reguladora.
De esta manera, los trabajadores con 37 años cotizados o más tendrán derecho al 100% de la pensión.
Qué pasa si la base de cotización no es igual a mi salario
Cuando hablamos de la pensión, debemos tener en cuenta que se calcula sobre las bases de cotización, que casi siempre son diferentes al salario que cobramos cada mes.
En la nómina de un trabajador figura un salario bruto, que es la referencia para calcular la base de cotización. De ese salario bruto se restan las deducciones (las cotizaciones del trabajador y las retenciones del IRPF) para obtener el salario neto o líquido a percibir. Las cotizaciones que paga el trabajador se calculan sobre la base de cotización y cubren conceptos como las contingencias comunes, el desempleo y la formación profesional.
La base de cotización puede ser diferente al salario, pero lo más importante es que nunca puede ser inferior a la base mínima de cotización. Según la Orden PJC/297/2026 (que se puede consultar en este BOE), para el año 2026 la base mínima de cotización de los grupos profesionales 4 a 11 del Régimen General está fijada en 1.424,40 euros mensuales, una cifra que ya está vinculada a la subida del Salario Mínimo Interprofesional de este año. (Nota orientativa: hasta que se aprueben los PGE y Órdenes de 2027, usaremos esta referencia base).
Cuánto queda de pensión con un sueldo de 1.200 euros
Las personas que hayan cobrado un sueldo de 1.200 euros deben saber que su empresa habrá cotizado por la base mínima legal, que, tomando como referencia la de 2026, es de 1.424,40 euros al mes. Tomando esto como referencia, su pensión se situará aproximadamente entre los 610,46 euros (con 15 años cotizados) y los 1.220,91 euros mensuales. En el caso de haber cotizado 37 años, se tendrá derecho al 100% de la base reguladora, que serán unos 1.220,91 euros al mes (1.424,40 euros × 300 meses / 350, según el cálculo por el método clásico).
En la tabla de pensión que se presenta a continuación, actualizada para los coeficientes de 2027 y a modo orientativo, se puede consultar la pensión aproximada que correspondería con este salario de 1.200 euros (y una cotización por la base mínima), en función de los años cotizados. En esta tabla no se aplica ni el efecto de la inflación sobre las bases más antiguas ni el complemento a mínimos (cuantías mínimas de pensión).
| Años cotizados | Porcentaje | Pensión mensual | Pensión anual (14 pagas) |
|---|---|---|---|
| 15 años | 50,00% | 610,46 € | 8.546,44 € |
| 16 años | 52,28% | 638,29 € | 8.936,06 € |
| 17 años | 54,56% | 666,13 € | 9.325,82 € |
| 18 años | 56,84% | 693,96 € | 9.715,44 € |
| 19 años | 59,12% | 721,80 € | 10.105,20 € |
| 20 años | 61,40% | 749,64 € | 10.494,96 € |
| 21 años | 63,68% | 777,48 € | 10.884,72 € |
| 22 años | 65,96% | 805,31 € | 11.274,34 € |
| 23 años | 68,24% | 833,15 € | 11.664,10 € |
| 24 años | 70,52% | 860,99 € | 12.053,86 € |
| 25 años | 72,80% | 888,82 € | 12.443,48 € |
| 26 años | 75,08% | 916,66 € | 12.833,24 € |
| 27 años | 77,36% | 944,50 € | 13.223,00 € |
| 28 años | 79,64% | 972,33 € | 13.612,62 € |
| 29 años | 81,92% | 1.000,17 € | 14.002,38 € |
| 30 años | 84,20% | 1.028,01 € | 14.392,14 € |
| 31 años | 86,48% | 1.055,84 € | 14.781,76 € |
| 32 años | 88,76% | 1.083,68 € | 15.171,52 € |
| 33 años | 91,04% | 1.111,52 € | 15.561,28 € |
| 34 años | 93,32% | 1.139,35 € | 15.950,90 € |
| 35 años | 95,60% | 1.167,19 € | 16.340,66 € |
| 36 años | 97,84% | 1.194,54 € | 16.723,56 € |
| 37 años | 100,00% | 1.220,91 € | 17.092,74 € |